2013年9月17日星期二

流動性瓶頸終得解決熊貓金幣今首開回購試點


東方網9月17日消息:據《新聞晨報》報導,今天,中國金幣總公司在上海、北京、深圳的零售中心開展熊貓普制金幣回購試點業務,即日起熊貓金幣收藏者可持有效證件到中國金幣總公司指定回購網點開展熊貓普制金幣回購業務。

熊貓金幣投資價值日漸提高

1982年,中國人民銀行首次發行了中國熊貓金幣,是國家法定貨幣,至2013年已經連續發行了32版(包括1盎司、1/2盎司、1/4盎司、1/10盎司和1/20盎司五個品種)。由上海造幣有限公司、瀋陽造幣有限公司、深圳國寶造幣有限公司以.999純金專業鑄造,中國金幣總公司總經銷,上海金幣投資有限公司國內總承銷。

30年來,中國熊貓金銀紀念幣屢獲國內外大獎,與南非福格林金幣、加拿大楓葉金幣、美國鷹揚金幣、澳大利亞袋鼠金幣,並稱為世界五大投資金幣。雖然最初發行中國熊貓金幣目的是為了出口創匯,上世紀九十年代以前主要銷往海外地區,但是伴隨著改革開放進程,國內人們生活水平的不斷提高,特別是進入本世紀以來,在黃金投資熱潮的不斷帶動下,中國金幣品牌產品——中國熊貓金幣,亦逐漸被國內廣大投資群體所認識,在中國金幣總公司的用心經營下,中國熊貓金幣銷售量大幅提高,投資價值正日益顯現。

流動性瓶頸終得解決

為實現中國熊貓金幣的變現功能,真正體現中國熊貓金幣的投資價值,2002年以來中國金幣總公司一直在為中國熊貓金幣的回購業務的實現而努力,隨著國內市場的不斷成熟、國內投資者需求的不斷增加,十年後,在中國人民銀行、國家稅務總局的大力支持下,2012年12月《關於熊貓普制金幣免徵增值稅政策的通知》正式公佈,經國務院批准,自2012年1月1日起,對符合條件的納稅人銷售的熊貓普制金幣免徵增值稅。

目前熊貓普制金幣回購的產品範圍為中國人民銀行發行的2013版及以後年版的熊貓普制金幣(包括1盎司、1/2盎司、1/4盎司、1/10盎司和1/20盎司五個品種),且只針對個人客戶開展;回購申請人須本人持真實有效身份證明原件到中國金幣總公司指定回購網點,即中國金幣上海零售中心、中國金幣北京零售中心、中國金幣深圳零售中心(回購網點可通過中國金幣網www.chngc.net或撥打中國金幣總公司統一客服電話:4008188666查詢),開展熊貓普制金幣回購業務。

目前國內外經濟形勢不確定因素較強,身為中國法定貨幣,中國熊貓金幣具有國家信用,無論規格、成色、質量以及發行量,均有嚴格限定,更擁有較低的升水率,是國內投資者的一項明智選擇。

黃金的真實成本 離當前金價有多遠?

據華爾街見聞報導,今年金價整體下行,讓投資者越發好奇:每盎司黃金生產成本到底是多少?

(世界黃金協會“總維持成本”計算廣受應用)

目前,在金價暴跌的背景下,世界黃金協會引入了金礦開採成本的新計算法:

總維持成本計算法[all-in sustaining costs measure,簡稱AISC計算法],未來可能會成為計算工業效率的新基準。

這項新計算方法顯示,世界上幾家最大的金礦公司,正以比金價還要高的成本在開採黃金。

幾個金礦廠商的報告顯示,最近幾週,其生產黃金的總維持成本超過1200美元/盎司——今年,黃金價格曾一度跌至這一水平。另一些廠商報告顯示,其AISC成本超過1400美元/盎司。

目前,世界黃金協會18家金礦企業成員中,有12家金礦公司使用AISC計算法,發布了其二季度生產黃金的成本。其中,African Ba​​rrick Gold公司和Gold Fields公司稱其AISC成本為1416美元/盎司,Gold Fields公司稱除一次性損害之外的AISC成本為1280美元/盎司。

12家公司中,只有5家公司稱其AISC成本低於1000美元/盎司。

世界上最大金礦廠商Barrick Gold公司[African Ba​​rrick的母公司],稱其二​​季度AISC成本為919美元/盎司。

上週收盤,金價跌至1314美元/盎司,當週跌幅超過5%。

AISC計算法企圖更清晰地顯示開採黃金的所有成本。在今年金價暴跌的大背景下,這一計算方法被引入金價成本計算領域。

金價暴跌,已經給黃金生產商帶來了更多的壓力。此外,這也加劇了投資者探求黃金真實成本和利潤的興趣。

過去,像其他礦物生廠商一樣,金礦廠商也使用現金成本[cash cost]來計算生產黃金的成本,並以此為基準來描述其運營效率。

然而,現金成本可能會忽視其他的費用,如一般的辦公支出、開發礦山的部分資本以及對開發殆盡的礦山後期處理費用等等。

AISC計算方式將涵蓋部分上述支出。

世界黃金協會的Terry Heymann說:

從政府到社團甚至金礦企業僱員,大量的人士都不能充分理解金礦經濟。投資者也尋求礦業公司能夠有更高的透明度和一致性。


世界黃金協會“總維持成本”計算廣受應用


世界黃金協會(WGC)在今年6月推出並且高度推薦的“總維持成本”( AISC: all-in sustaining costs) 測量標準目前正受到越來越廣泛的使用。 AISC旨在提供與黃金生產相關的更透明的成本指標,讓投資者、政府、當地社區和其他利益相關者了解黃金開采的經濟學。 AISC包括一般辦公支出、礦產開發和生產中的資本使用等,創造出了一個公司經營效率的基準。 (2014年1月1日起黃金生產成本將按新標準統計)

世界黃金協會的Terry Heymann說:"黃金礦產的經濟沒有在包括政府、社區甚至礦產公司僱員那裡得到應有程度的理解。"

Goldcorp是第一批使用該標準的黃金生產商之一。該公司2013年的現金成本預計在525至575美元/盎司間,而AISC則在1000至1100美元/盎司間。

其它幾大黃金生產商的報告顯示它們的AISC都在1200至1400美元/盎司間。有些甚至超過了1400美元/盎司。

世界最大黃金生產商Barrick最近的報告顯示其AISC為919美元/盎司,屬於AISC圖表範圍中的較低水平。 Goldfields的AISC為1280美元/盎司,African Ba​​rrick的則高達1416美元/盎司。

當然,也並非所有黃金生產商都讚同AISC的算法,Randgold的首席執行官Mark Bristow認為這一計算標準是不切題的,他指出礦企可以報告稱"銷售價格和生產價格間有正向利潤率,但由於減記或者減損依然認定為虧損。"

占卜結果弄人

,石林

關於對聯儲局究竟是繼續QE,還是退出QE的占卜遊戲被玩到癲狂,但占卜結果似乎在戲弄着人們。
前周末公布美國8月份非農業新增職位略遜於預期,市場認為該局或延緩退市,加上金市的「雙飛蝴蝶」式的買賣活動,令金價曾急漲抵1400元(美元.下同)關口的下沿。可是這竟然是誤導性的短期效應,此次彈升到上周即無以為繼,周內最高只見到1391.7元,更曾瀉落到1305元的五周來低位,最後才回彈至1327.9元收市,全周反大跌4.4%。 

退市與否的估計

銀市行情亦類似,上周銀價最高只見到23.94元,最低曾瀉落至21.4元,為四周來的低位。收市回彈至22.265元,全周報跌6.6%,比金市的跌幅比率更大。
占卜遊戲的結果愈來愈不可靠,以前的結果尚可維持在一段時間有效,最近竟演變成在下一個交易日即告無效,且出現明顯的相反效應。至於「雙飛蝴蝶」式的買賣,其使用者只是志在用此財技於極短時間內圖利,他們並不考慮更長遠的事情,故與市場真實走勢根本無關。

但無論如何,金價在前周曾藉以反彈的低點1358元很快便告失守,且由此再跌53元;而類似的銀價前支撐點23元不久亦告不支,並由此再跌1.6元。的確令人感到有點意外,及無充分的表面理由,但這是一個事實。
對此的一般解釋是,敍利亞政府願意交出化學武器,以換取美國及其盟友不採取軍事行動,局勢可望緩和。
再加上市場預期聯儲局即將宣布緩慢退市的措施,故金市的沽壓迅速重現,導致目前所見的結果。但兩者理據都並不很充分,首先最近油價並無下跌,其次見到美元表現疲弱,聯儲局尚無明顯準備退市的呈示。

技術走勢受損嚴重

截至上周三,聯邦儲備資產值續創3.662萬億元的新高,其中的持有國庫券價值亦創出2.041萬億元新高,但持有MBS價值則持平,為1.291萬億元。正如敝欄上期所說,聯儲局若減少買債規模,會先從購買MBS方面着手,故推估該局不會在短期內大舉退市,惟進取程度在放緩。
有分析估計,若聯儲局宣布採取錐形退市措施,金價將會跌至1000元、銀價將會跌到17元至19元水平;相反若無退市措施,金價會回升至1400元、銀價將會回揚到24元至26元水平。有趣的是,一項調查顯示,大多數投資者將會購買更多實物黃金,而準備拋售的人數只有4%左右。

敝欄認為,儘管我們對近日金價再大跌的心理準備不足,且可解釋的理由不很充分,但深入再想,雖然亞洲地區黃金需求強勁,惟西方地區的需求仍屬呆滯,特別是西方國家當局無意在目前推動金價回升,甚至冀再壓抑金價。這或可理解最近金市再顯跌的事實。


不 管怎樣,金市圖表上的1348元至1352元的重要支持地帶失守,對技術走勢帶來嚴重的損害。這破壞了金市可以繼續再稍好的支撐基礎,由6月下旬起所建立 的一條上升通道失守了,市勢或可在1340元附近形成的倒頭肩形的條件也難再存在。此亦可反證上月的高價1433.7元有可能是反彈市的高點,稍後的方向 是再度向下試。
金價上周五末段的急回彈,是說明1305元暫是短期低位,但到1342元附近已有回升阻力,而1358元是重大阻力,後市下一個重要支持是在1270元附近水平。
類 似地,銀市上月的高價25.12元有可能是反彈市的高點,難以去挑戰26.15元的頑強阻力。上周五末段的急彈是說明21.4元暫是短期低位,惟到 22.5元附近已有回升阻力,而23.2元是重大阻力,後市下一個重要支持位在20.6元附近水平。最近的市勢教訓我們,遊戲玩得太多了,會被遊戲反戲弄 我們。
Picture

2013年9月16日星期一

德銀:雷曼兄弟倒閉以來表現最佳與最差資產

 原來白銀,黃金是最佳回報頭2位


本月初,華爾街見聞與大家分享了三幅圖,從中我們可以看到2008/09年至今全球股市、債市和黃金的表現。
在雷曼兄弟倒閉五週年之際,德意志銀行又以這次重大事件為起點,總結了美元計價的全球主要金融資產總回報。


以下是本幣計價的全球主要金融資產總回報。


以美元計價總回報率最高的依次是白銀(100%)、黃金(73%)、
歐洲高收益債券(60%)、美國高收益債券(58%)和標普500(50%)。
核心利率也表現不錯,因為央行多年人為保持低利率,促使固定收益市場繁榮。
德國、美國和英國三國國債五年來分別達到23%、20%和20%的回報。
新興市場儘管近來受挫,但同期股市與債市回報仍分別高達33%和29%。
表現墊底的是希臘股市,回報為-66%。這顯然是歐洲債務危機的傷害。其次是歐元區600銀行業指數(-30%)、意大利FTSE MIB股指(-30%)和巴西Bovespa股指(-20%)。
德銀指出,這五年多的全球名義增長是20世紀30年代以來最低的,所以金融資產的表現幾乎完全歸結為流動性,並非經濟增長。在全球恢復增長以前開始放緩QE的看法持續存在。

James Rickards gold is money

JohnMauldin:財劃不周退休詛咒美國

各州政府近年面臨的財困危機接踵而來,而且來勢洶洶,所謂冰凍三尺,非一日之寒,究其原因,幾乎無一不與負債過重有關。緊接上周以退休金計劃為題的此一系列文章,本欄今期繼續探討美國退休金開支受各州及地方政府債務威脅的嚴峻形勢。

毋 庸置疑,退休基金的無資金准備負債(unfunded liabilities)問題遍及各州各市,只是程度輕重各異而已;例如近期宣告破產的底特律,其財務「計時炸彈」就久經醞釀,在傳媒多年來不斷報道後觸 發臨界點,終告爆發。該市雖然並非美國境內首個破產的城市,人口之多卻是財困城市之最。無論如何,困局若未能及時解決,美國各地方政府的財政危機恐怕會進 一步升級,禍及更大的城市,甚至整個州份。

筆者在上周文章中特別指出,由於州政府官員對投資回報的假設不切實際,以為財源長久不斷,導致估計各州債務累計總額只達1萬億美元。但事實上,若采用較為合理的預期回報為依據,則無資金准備負債數字應為4萬億美元以上。

正 如【圖1】所示,各州欠缺退休金資金數額為4.1萬億美元,其中只包括州政府管理的退休基金,而地方層面同類資金的短缺數額並未計算在內。至於美國全國 50州的州政府與地方政府實質資金不足總額為何,即使筆者已竭盡所能,無奈有關當局並無提供可資參照的數據,根本欲計無從。

基於底特律情況特殊,出於政治上的考慮,該市退休基金負債的重擔或將由州政府承擔。有鑒於此,美國州政府所面對的退休金短缺問題,相信遠較表象來得嚴重。

危機擴散程度
財 困問題蔓延各州,難免令人從聯邦政府觀點考慮全國退休金短缺的情況,但當前困境以州政府層面最為關鍵,要是為勢所迫,州政府可能唯有:一、加稅;二、削減 公共服務;三、削減現職及已退休公務員的退休福利。與底特律同樣自行管理退休基金,而無足夠撥款的其他縣、市,勢將面臨上述抉擇。

問題 複雜之處,也在於並非所有州政府都能循合法途徑削減公務員的退休福利。伊利諾伊、阿拉斯加、路易斯安那、夏威夷、密歇根、亞利桑那、紐約(【圖2】中以紅 線標示),在各州憲法中均明文保障公務員退休福利計劃。雖然其他各州可為紓緩州政府財赤而削減退休福利,但這7個州卻須經修憲程序,才能采取此一非常手 段。榜末位置數州撥款比例尤其偏低,其中以伊利諾伊州形勢最為危急。有關撥款比例遵從穆迪與美國政府會計標准委員會(Government Accounting StandardsBoard;簡稱GASB)所制訂的原則,預期數字較為保守。

根據穆迪新建議的計算方法,伊利諾伊州的撥款比例僅得24%,在全美50州中敬陪榜末。下文將聚焦該州無藥可救的情況,隨後幾星期將逐一討論其他州份。

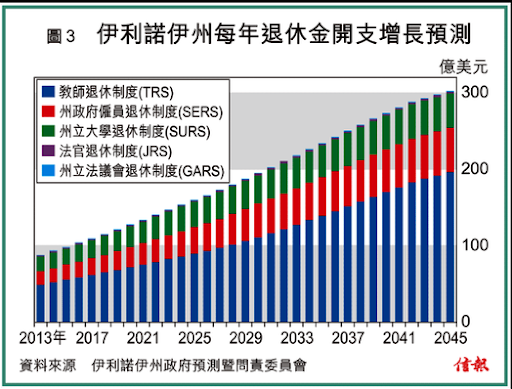
伊利諾伊州由州政府撥款的五大退休制度【圖3】,累計負債額已高達1460億美元,而州政府為未來退休金開支的撥款僅為630億美元。據一年前公布的官方估計數字,該州短缺撥款累計總額達830億美元,占退休金平均支出57%。

以穆迪的新方法估算預期回報,以優質企業債券較合理回報(現為4厘左右)為准,伊利諾伊州至今累計負債將達2720億美元水平,相應地把州政府公布的撥款比例拉低至24%。

各 州撥款短缺的官方估計所以往往低於實際數字,實由於預期投資回報偏離現實。自最近的五年期及十年期以來,伊利諾伊州基於退休基金回報率高達7厘至8.5厘 的假設,以調低未來撥款不足數額。但事實擺在眼前,該州政府的五大退休基金投資回報表現均遜於預期,而下個十年期內回報更難望樂觀。無論如何,基於目前的 回報水平,未來十年間,即使要達致4厘的平均名義回報亦絕非易事。

須知伊利諾伊州政府各項退休金計劃的五年期回報,已得力於近四年來美國牛市所帶來的1.4倍增長;過去十年投資期間亦巧遇兩次牛市,而熊市則只得一次。

伊 利諾伊州政策研究所估計,由現時至2045年間,州政府各項退休基金的複利年收益(compound annual return)須達19厘,才有望填補撥款差額。事實上,直至2020年年中,市場亦難望有超過4厘的回報。所以說,即使由耶魯大學首席投資總監斯溫森 (David Swensen)主理其事,也不可能取得如此高的阿爾法(alpha)回報。

筆者猶記得短短數年之前,曾經為文指出該州的撥款差額才不過500億美元。可惜隨後基金回報卻持續表現低迷,以致落得財困如斯的慘淡收場。不消說,若回報表現仍回勇乏力,撥款不足現象只會每況愈下。

難敵「雪球」效應
假使按照官方的樂觀投資回報預測,伊利諾伊州政府在未來十年內,自當設法籌得填補差額所需的820億美元;但實際上所需金額,應更近於2100億美元。因此,期間每年需籌金額至少達80億至100億美元。

作為州長,奎因(Pat Quinn)對此有何對策?不妨一讀其2014年財政預算報告中的以下選段:

「本預算也如實反映本州島所面臨的種種挑戰……清償各種拖欠款項……處理各項基金長期撥款不足的問題。預算中全無弄虛作假之處,而力求堅守審慎理財原則,以應退休金開支負擔激增之需。

「由 於本州島未能及時就退休保障計劃作出全面改革,以致州政府的收入未能應付種種當務之急。若再拖延退休金改革,兩年之內,伊利諾伊州的退休金開支就會高於教 育經費。正如我一年前向大家表示,本州島已再無法沿舊路前行。雖然改革任務無比艱巨,但本州島的解難力量,早有勝任艱巨任務的往績可資證明。」

就有關如何艱辛終於取得共識,在三年內為該州退休基金的支出減省9億美元方面,雖然州長侃侃而談,但預算內容對如何填補撥款差額一節竟只字不提,實令筆者費解。

計劃中的退休金供款,將由2013財政年度的51億美元提升至2014財政年度的60億美元,所增款額達9.29億美元,較伊利諾伊州每年的退休金開支仍差20億美元。州政府要是未能及時大幅增加收入,以期至少填補每年退休金開支所需,則差額「雪球」必會愈滾愈大。

該 州政府預期,現時每年80億美元的退休金開支將於2020年增至150億美元;2030年將增至200億美元;2045年更高達300億美元;亦即由現時 至2045年期間,伊利諾伊州的退休金總開支將高達6320億美元。然則該州政府要預備多少撥款,才足以應付如此天文數字的開支?豈料實際撥款原來僅占預 計總開支10%左右,未來境況實在慘不忍睹。

若伊利諾伊州政府最終決定以提高個人入息稅的方式解困,則現時5%的個人入息稅率將於 2045年增至12.5%。至於由州政府削減退休福利之舉,實不容於該州憲法。雖然筆者也得承認,該州州長已在力所能及範圍內,透過財政預算采取削支行 動,節流固然重要,但實質上卻無補於事。對照2008年資料,該州退休供款占營運開支比率僅約6%,至今已激增至19%。

形同虛設保障
當然,伊利諾伊州以外,其他州份亦相繼陷入退休金撥款不足的困境。除卻實質差額之外,計算人均負債總額,可從另一側面了解各州的財政狀況。2010年成立的非牟利預算智囊組織State Budget Solutions就有如下統計數字:

「人 均撥款不足額最高的州份,計阿拉斯加為32425美元;俄亥俄24893美元;伊利諾伊22294美元;康涅狄格21378美元;新墨西哥20530美 元。反觀人均撥款差額最低州份,計田納西5676美元;印第安納6581美元;北卡羅來納6874美元;內布拉斯加7212美元;亞利桑那7688美 元。」

此外,各州本地生產總值,就如全國GDP一般,亦足以作為當地財政狀況的可靠指標。由此可見,伊利諾伊州財困雖然嚴重,但若換以另類指標衡量,亦確實有表現等而下之的其他州份。

解 決地方政府財困,固然須講求投資有道;股票投資何嘗不然?筆者上周參加了一個網上研討會,題為「當前牛市後勁如何?暢論股市長短倉」(How Long Can the Bull Run?A Discussion on Long/ShortEquity),由Altegris投資公司的顧問團隊主持。與會者暢談當前各地股市表現,就長短倉策略對多元化投資組合作用各抒己 見。會上發表的觀點頗具參考價值,包括投資者在當前投資環境中所應采取的策略,而對長遠投資前景宜看好或看淡等等。

牛市勢不可當?
筆 者的老友兼Altegris Investments創辦合夥人之一奧斯本(Matt Osborne)在其演講簡報中,更特別展示投資雜志Barron"s近期大字標題〈牛勢洶洶!〉(The Bull Is in Charge!)的封面;略帶調皮之餘,更似是沖著筆者在會上所提避險為上的觀點而來,以提醒筆者大市看漲氣氛至今依然濃厚。

這亦令筆 者不禁想起吾友兼對沖基金Hussman Funds創辦人赫斯曼(John Hussman)近期亦曾在其分析圖表中用過Barron"s投資雜志封面【圖4】。當然,在部分讀者心目中,投資雜志所以用上如斯活潑的牛像作為封面, 無非聊博股市大戶一粲而已。筆者卻認為面對當前種種隱憂,恐怕股壇大戶已難再領略如斯樂觀的幽默感。


從高盛報告看開去:我們為何投資黃金

在剛剛過去的夏天,黃金的好日子似乎又回來了。敘利亞的緊張局勢以及經濟前景的不確定性,黃金一度上漲至1400美元。然而,敘利亞局勢比過去兩周有所緩和,伴隨著全球經濟的同步復甦(美國、歐洲、中國同時經濟數據向好)黃金價格再次下跌。

週五高盛的一份報告引發了眾多議論。高盛稱,由於美國經濟已經走出困境,黃金的避險對沖需求已經不再存在。金價可能進一步下跌,或跌破每盎司1,000美元。而金價當日也大跌超過20美元。

許多技術指標支持高盛的觀點,黃金在1200美元以下的支撐力度很薄弱,這意味著,如果跌破1200美元,黃金可能會繼續大幅下挫。

Afshin Nabavi, 日內​​瓦(瑞士) MKS首席交易商,稱很多經濟學家均預測聯儲將在下週的FOMC會議上縮小QE規模,他認為如果美聯儲真的縮減QE了,那麼黃金的價格將進一步下跌,並將變得很不穩定,投資者們應及早做好準備。

Nabavi認為除了美聯儲的因素外,過去一周對黃金價格產生重要影響還有其​​他三個其他因素。

    1、首先是敘利亞化學武器問題的解決方案更趨向於使用外交途徑而不是武力解決;

    2、其次,實物黃金需求低迷,特別是因為印度的政府新政限制了黃金需求;

    3、還有就是日本上週五的新聞報導,稱美國總統奧巴馬將任命Lawrence Summers作為新一屆的美聯儲主席,之後白宮出面否認了這一傳聞,使得黃金有所反彈。

那是時候從貴金屬市場撤退了嗎?至少從趨勢上來看是這樣的。

野村證券的Tyler Broda稱,黃金反彈已經結束了,預計黃金2014年的表現將更差。 “我們的策略分析師和經濟學家分析,真實利率上漲、市場情況進一步改善、以及黃金供應量增加等情況都將令黃金在未來表現的更差”

Simon Black認為還是有一些因素依然支撐著黃金。

    1、南歐多國的失業率繼續上升,希臘繼續新一輪緊急救助。

    2、日本政府最近的預算數字顯示,日本國債還本付息額達22.2萬億日元,佔政府43萬億稅收的51.5%。

    3、美國政府的離債務上限僅有幾週時間。

Black認為很少有人關注事實,事實上大家都只關注市場情緒。而當前的市場情緒就是認為西方經濟正在復蘇。

這也是高盛對金價評估的核心依據:既然美國經濟走出泥潭,那麼人們就不再需要黃金來作為風險對沖。

如今是時候遠離貴金屬了嗎?市場情緒似乎是指向這個方向​​。

Black認為,如果你買黃金是為了在未來某一刻以更高的價格出售,換回更多的貨幣,那麼你最好現在離開。如今的黃金已經不是一個很好的投機品。

然而,這種邏輯並非投資貴金屬的本意。為何買黃金是為了日後換回更多的貨幣?事實上,持有黃金是為了將你手裡的貨幣轉換成央行所無法稀釋的東西。

如果恰當儲存的話,投資黃金幾乎沒有對手方風險。

也許黃金的貨幣價格會漲會跌,但這基本上沒有關係。

黃金是一項保險。這是一種也許你永遠不許使用的貨幣,但一旦這種需求產生了,那你會對持有黃金感到幸運的。


http://wallstreetcn.com/