高盛宣佈出售旗下的“搖錢樹”——金屬倉儲業務。
路透社週二消息,一位新聞發言人公開表示,高盛集團將啟動正式程序出售旗下的金屬倉儲公司Metro International Trade Services。
高盛在四年前便宣佈出售此項業務。這是該集團首次明確地表現出其正努力擺脫監管和政治壓力。
倉儲既是高盛最賺錢的業務之一,也是最具爭議的大宗商品業務的一部分。華爾街見聞網站本月中旬曾提及,倫敦金屬交易所(LME)首次發布的全球倉庫積壓情況報告顯示,高盛倉庫中的現貨金屬正排隊出庫,等待時間長達兩年。這就使得倉庫能通過控制現貨金屬出庫時間來影響供應及現貨升貼水,同時還能賺得額外的倉儲費。
LME從去年就開始著手整頓出庫金屬排隊問題,屢次審查高盛、嘉能可能倉儲巨頭企業,但因阻力重重,迄今未見明顯成效。
自四年前以5.5億美元的價格買下Metro International Trade Services之後,高盛集團的金屬倉儲業務屢屢招致監管審查、訴訟、公眾抨擊。
過去一年,美聯儲對銀行直接插手現貨金屬供應鍊錶現出負面態度。
知情人表示,高盛已在周一接觸了可能的競購者,但其並未透露進一步信息。另一知情人稱,這些競購者包括來自美國及美國以外的銀行、貿易商及倉儲公司。
Metro International Trade Services已成立23年,當前擁有LME註冊倉庫13處,從南韓到新奧爾良,遍及全球。該倉儲公司每年為高盛帶來數以百萬計的鈔票。
監管收緊和嚴格的政治審查正在改變美國現貨商品的前景,並迫使一些華爾街銀行撤出有利可圖的業務,比如石油、銅及穀物。摩根大通、摩根士丹利等已在此前剝離了旗下全部或部分現貨大宗商品業務。
2014年5月21日星期三
2014年4月22日星期二
高盛惡意壓低黃金價格預期的私心何在
高盛(Goldman Sachs)重申了此前對今年年底金價跌至1050美元/盎司的預期。然而,對高盛這樣的機構,或許要對這樣預測的背景更有所關註。
從資產/衍生品比率來看,高盛是最弱的銀行之一(即高盛的衍生品規模遠超其資產),相較其它銀行,它在這一方面的排名是最後的,並且相當落後。
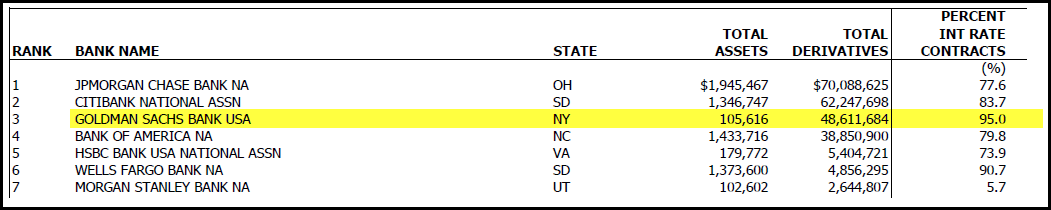
高盛擁有48.6萬億美元的衍生品,而資產卻僅僅只有1050億美元。
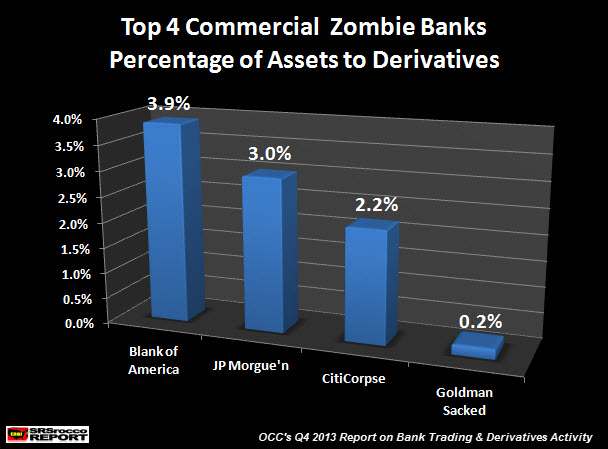
在四大所謂最糟糕的僵屍銀行中,美國銀行(Blank of America)的資產/衍生品比率為3.9%,摩根大通(JP Morgan)的比率是3%,花旗集團(Citicorpse)為2.2%,而高盛的比率則是異常可悲的0.2%。
另一方面,高盛還擁有7家美國銀行中最高比率的利率互換。
從圖中可以看到,高盛將其投資的95%的衍生品以利率合約的方式投資,因此,高盛顯然是希望美聯儲將利率維持在低水平的,如果利率上漲,高盛就會有損失。
全球金融系統目前的杠桿水平是史無前例的,在上漲中,杠桿水平高當然是好的,但在下跌時卻會是很痛苦的過程,尤其對高盛這種資產負債表大漲的情況。因此,對黃金投資者們來說,高盛對金價的低預計很可能是處於私心的考慮。
2014年4月17日星期四
高盛巨量持倉頭寸 或促使其在分析報告中"撒謊"
著名投行高盛(Goldman Sachs)的分析師重申,他們預計黃金合約將在2014年底跌至1050美元。他們認為,美國經濟強勁恢復,金價將繼續下跌。只有那些完全相信電視的人才會把這個預測看做醫生的命令,視為理所當然正確。高盛不至於愚蠢地認為,受過良好教育的貴金屬投資者會相信來自銀行言論,他們的預測只能針對那些仍相信龐氏騙局式故事的美國人。
著名投行高盛(Goldman Sachs)的分析師重申,他們預計黃金合約將在2014年底跌至1050美元。他們認為,美國經濟強勁恢復,金價將繼續下跌。
只有那些完全相信電視的人才會把這個預測看做醫生的命令,視為理所當然正確。高盛不至於愚蠢地認為,受過良好教育的貴金屬投資者會相信來自銀行言論,他們的預測只能針對那些仍相信龐氏騙局式故事的美國人。
更進一步,高盛有足夠的動機將金價預測壓低。高盛當前的“總資產/持有的衍生品”比例最低(如下圖)。從2013年4季度的數據來看,最大的四家商業銀行中,高盛持有48.6萬億美元衍生品,但只有1050億美元資產作為支撐。
著名投行高盛(Goldman Sachs)的分析師重申,他們預計黃金合約將在2014年底跌至1050美元。他們認為,美國經濟強勁恢復,金價將繼續下跌。
只有那些完全相信電視的人才會把這個預測看做醫生的命令,視為理所當然正確。高盛不至於愚蠢地認為,受過良好教育的貴金屬投資者會相信來自銀行言論,他們的預測只能針對那些仍相信龐氏騙局式故事的美國人。
更進一步,高盛有足夠的動機將金價預測壓低。高盛當前的“總資產/持有的衍生品”比例最低(如下圖)。從2013年4季度的數據來看,最大的四家商業銀行中,高盛持有48.6萬億美元衍生品,但只有1050億美元資產作為支撐。
分析4家最大銀行的資產和衍生品持有量可以發現,美國銀行(Blank of America)資產/衍生品比例為3.9%,摩根大通(JP Morgan)位於第二為3.0%,花旗集團(Citicorpse)位居第三為2.20%,高盛(Goldman)只有可憐的0.20%。詳見下圖:
另一方面,高盛在七家最大銀行中持有最高比例的利率互換(見下圖)。高盛投資的利率合約衍生品最高,佔95.0%,這就是高盛也希望美聯儲(FED)保持低利率的原因。如果利率突然大幅升高,高盛將輸掉交易。
全球金融系統的槓桿更高了,貴金屬投資者應該理解銀行出於自己的利益而撒謊和欺騙,特別是他們的資產負債表更加膨脹時。
2014年4月15日星期二
過去歷史看高盛金價預測不靠譜最佳反向指標?
高盛(Goldman Sachs)在昨天重申了自己對2014年年底金價跌至1050美元/盎司的預期。不過就高盛過往歷史來看,看它說什麼顯然沒有看它做什麼跟有用。
從去年10月開始,高盛商品研究主管Jeffrey Currie就重複了好幾次對金價跌到1050 美元/盎司的預期。
在去年12月,金價一度跌至1200美元/盎司上方,但自那之後,金價已經回升了差不多17%,目前在1320美元/盎司上方,這顯然和大跌有很大區別。
上個月,金價一度大漲至1382美元/盎司,Currie則再度強調高盛對黃金仍然看跌,在此次高盛給客戶的報告中,稱要美國經濟增長持續放緩才能讓他們改變對金價未來兩年走低的預期。
Money Morning Resource的專家Peter Krauth對高盛的看法並不同意,他認為對黃金的拋售已經在1月窮盡了。
“SPDR黃金基金在2012年12月持有量達到最高紀錄,此後到2014年1月間流出了42%,差不多564噸。”Krauth說,“看起來流出在1月中旬已經見底,其持有量開始有所增長,這是很大的趨勢逆轉。”
金價要重回2011年1900美元/盎司的水平或許是比較困難的,但要跌到1000美元/盎司的水平同樣很困難。即使金價跌到1200美元/盎司下方,各國央行以及亞洲市場的需求很可能阻止金價下跌到1100美元/盎司甚至更低的水平。
顯然高盛1050美元/盎司的預期就顯得非常奇怪。
在2007年,高盛就對金價看跌,告知客戶應當出售,事實上,在2008年,高盛將出售黃金當作了當年十大建議之一。
2008年金價最終上漲了12.2%,此後2009年金價上漲了23.4%。
在2011年11月,高盛對金價看漲,並且在金價觸及歷史高點1920美元/盎司的一個月後,將目標價格上調至1930美元/盎司。
到2012年5月,金價已經落至1600美元/盎司下方,高盛將其看漲目標調整至1840美元/盎司,此後金價確實一度有所上漲,但卻再沒突破過1800美元/盎司的水平,並且接著就開始了迅速的跌勢。
2012年12月,當時金價在1700美元/盎司左右,高盛將預期調整到1800美元/盎司,六個月後金價就跌向了1200美元/盎司。
2013年2月,高盛終於轉變成對金價看跌,並且一直看跌到現在。
從上面這些來看,高盛看跌黃金,或許對黃金來說,反而是好消息。
除此之外,近幾年對高盛操縱金價的傳言也一直沒有停息過。
高盛在公開鼓吹售出黃金的時候,自己卻常常是在買入黃金的,相反也一樣。
去年,就在高盛稱應該出售黃金的同時,它本身單單在第二季度就買入了370萬股SPDR黃金基金,價值大約為5億美元。
Money Morning的投資策略主管Keith Fitz-Gerald說:“大的機構,比如摩根大通(JP Morgan)、高盛、PIMCO等等都會發布'研究報告',這些報告被主流媒體奉為追隨的真理,然後有上百萬的投資者們就這樣上鉤,買入或者出售黃金。”
從去年10月開始,高盛商品研究主管Jeffrey Currie就重複了好幾次對金價跌到1050 美元/盎司的預期。
在去年12月,金價一度跌至1200美元/盎司上方,但自那之後,金價已經回升了差不多17%,目前在1320美元/盎司上方,這顯然和大跌有很大區別。
上個月,金價一度大漲至1382美元/盎司,Currie則再度強調高盛對黃金仍然看跌,在此次高盛給客戶的報告中,稱要美國經濟增長持續放緩才能讓他們改變對金價未來兩年走低的預期。
Money Morning Resource的專家Peter Krauth對高盛的看法並不同意,他認為對黃金的拋售已經在1月窮盡了。
“SPDR黃金基金在2012年12月持有量達到最高紀錄,此後到2014年1月間流出了42%,差不多564噸。”Krauth說,“看起來流出在1月中旬已經見底,其持有量開始有所增長,這是很大的趨勢逆轉。”
金價要重回2011年1900美元/盎司的水平或許是比較困難的,但要跌到1000美元/盎司的水平同樣很困難。即使金價跌到1200美元/盎司下方,各國央行以及亞洲市場的需求很可能阻止金價下跌到1100美元/盎司甚至更低的水平。
顯然高盛1050美元/盎司的預期就顯得非常奇怪。
在2007年,高盛就對金價看跌,告知客戶應當出售,事實上,在2008年,高盛將出售黃金當作了當年十大建議之一。
2008年金價最終上漲了12.2%,此後2009年金價上漲了23.4%。
在2011年11月,高盛對金價看漲,並且在金價觸及歷史高點1920美元/盎司的一個月後,將目標價格上調至1930美元/盎司。
到2012年5月,金價已經落至1600美元/盎司下方,高盛將其看漲目標調整至1840美元/盎司,此後金價確實一度有所上漲,但卻再沒突破過1800美元/盎司的水平,並且接著就開始了迅速的跌勢。
2012年12月,當時金價在1700美元/盎司左右,高盛將預期調整到1800美元/盎司,六個月後金價就跌向了1200美元/盎司。
2013年2月,高盛終於轉變成對金價看跌,並且一直看跌到現在。
從上面這些來看,高盛看跌黃金,或許對黃金來說,反而是好消息。
除此之外,近幾年對高盛操縱金價的傳言也一直沒有停息過。
高盛在公開鼓吹售出黃金的時候,自己卻常常是在買入黃金的,相反也一樣。
去年,就在高盛稱應該出售黃金的同時,它本身單單在第二季度就買入了370萬股SPDR黃金基金,價值大約為5億美元。
Money Morning的投資策略主管Keith Fitz-Gerald說:“大的機構,比如摩根大通(JP Morgan)、高盛、PIMCO等等都會發布'研究報告',這些報告被主流媒體奉為追隨的真理,然後有上百萬的投資者們就這樣上鉤,買入或者出售黃金。”
2014年4月4日星期五
高盛和摩根大通事實上都在做多黃金 Google 翻譯企業版:譯者工具包網站翻譯工具全球商機搜尋器
對於今年初起金價的回升,Gross認為:“這是金價築底以及熊市結束的混合結果。黃金股票價格和金價的比率在2013年創造了多位數的低點。並且形成了雙底模式以及黃金ETF大量拋售的結束。”
對於近期因金價上漲而同時有大幅上漲的黃金礦企股票價格,Gross說:“黃金礦企很成功的從專注於不計代價的增長轉變到利潤最大化、資本有效性增長以及真實股東價值上。 ”
“在金價處於1300美元/盎司附近水平時,黃金礦企的利潤仍是非常小的,因此這裡有很大槓桿,當金價上升後,利潤就會大幅上升。”Gross說,“當新牛市出現,金價可能在未來兩三年裡升到2000美元/盎司,礦企股票價格則可能創造新高。”
在提到黃金市場由來已久的金價受操縱的傳言,Gross說:“Comex是全球最大的黃金交易所,也是對每日和短期金價影響最大的。摩根大通(JP Morgan)和其它Comex大玩家當然對每日和短期金價也有最大影響。摩根大通和其它大金融玩家掌握了超過80%的貴金屬衍生產品,他們當然知道Comex中關鍵的位置在哪裡。”
“看起來,這些大玩家真正做的和他們公開說的都正相反,”Gross補充到,“比如說高盛在2013年大量出售前發布黃金報告,那次出售讓它轉了超過5億美元,然後它再回過頭大量重新投資黃金。所以近期金價上漲中它又轉了成千上百萬。高盛最近在SPDR黃金基金中投資了超過8000萬美元,我們可以認為高盛和摩根大通事實上都在做多黃金,所以這也是我認為金價已經觸底的原因。”
2014年3月13日星期四
金價強勢連連:新危機真的又回來了嗎?
08年金融危機已經過去5年,黃金價格也從1900上方大跌,本輪迴調最低觸及1180一線。 但在進入2014年後,金價卻連續反彈。
進入傳統的弱勢月份——3月,黃金價格也僅僅在3月7日非農數據公佈之後,象徵性地回踩了1330水平。 此後,金價一路上漲,目前已經觸及1370,刷新半年新高。
黃金歷來是避險保值的首選,金價強勢連連,讓我們不禁產生警示,新的危機真的又回來了嗎?
烏克蘭和克里米亞的問題,令俄羅斯和北約劍拔弩張;中國經濟增幅放緩、 人民幣貶值、超日債違約,都在向市場傳達“調結構、擠泡沫”的信號;新興市場資本外流,本幣貶值。 以上種種因素,都在向我們傳遞一個信號:避險情緒將在這個階段主導市場。
如果單純是地緣政治的影響,或許黃金強勢只會持續一段時間。 但如果真的是新一輪危機到來? 或者上一輪危機從未離去? 那麼黃金將成為未來資金追捧的焦點。 最保守來說,那些對黃金800 美元 、甚至1000美元以下的預測,將會成為泡影。
在08年金融危機中,有3大因素至關重要:債務水平、大而不能倒的金融機構、以及衍生品。 讓我們來看看現在的情況:
全球總債務至100萬億美元
據國際清算銀行的數據顯示,自2007年以來,全球債務已經增長超過40%,觸及100萬億美元。 2007年中期到2013年中期,全球債務從70萬億美元水平,增加值100萬億美元,增量相當於2倍的美國GDP 。
其中美國國債從10.02萬億美元,增加至17.49萬億美元,增加7.47萬億,約佔30萬億的25%。
“更大更不能倒”
08年金融危機讓我們認識了一個詞彙——“大而不能倒”(too big to fail)。 然而,時隔數年,這些“大而不能倒”的傢伙,非但沒有削弱,反而變得“更大更不能倒”了。
數據顯示,摩根大通、美國銀行、富國銀行、高盛、花旗、摩根士丹利這6家美國最大的銀行,規模增加了37%。
而與此同時,大約有1400家小型銀行退出。 在過去3年,只有1家新銀行加入。
整個美國銀行體系大約擁有14.4萬億美元的資產規模,而“6大”銀行佔據67%,大約三分之二。
最大的4家銀行總共擁有超過100萬員工,最大的5家銀行的貸款規模佔全美42%。 摩根大通的規模幾乎是整個英國GDP。 美國銀行則佔據三分之一的商業貸款。 富國銀行在抵押貸款市場中,佔據四分之一規模。
全美12%的現金,儲存在摩根大通的金庫中。
衍生品泡沫。
衍生品是08年金融危機的禍首之一。 然而現狀如何?
由於難以精確統計,沒人知道全球衍生品規模的確切數據,但用“龐大”一詞來形容毫不為過。 目前市場普遍預期,全球衍生品規模已經擴張到600萬億美元至1.5千萬億美元區間。
摩根大通:總資產近2萬億美元,衍生品規模超過71萬億美元。
花旗:總資產略高於1.3萬億美元,衍生品規模超過62萬億美元。
美國銀行:總資產略高於1.4萬億美元,衍生品規模超過41萬億美元。
高盛:總資產1110億美元,衍生品規模超過47萬億美元。 沒錯,高盛的衍生品是,總資產的427倍。
現在知道“炒家”、“推手”的名號是怎麼到高盛頭上去的了吧。
2014年3月11日星期二
高盛高管紐約時報辭職信全文:我為什麼離開高盛?
Greg Smith是高盛執行董事,高盛的美國股票衍生業務在歐洲、中東和非洲的主管。
高盛高管GREG SMITH在紐約時報的辭職信全文:我為什麼離開高盛?
今天是我在高盛的最後一天。 我在高盛工作了12年,最初在斯坦福讀書時夏季來做實習生,然後在紐約工作了十年,現在在倫敦。 我想我在這里工作了足夠長時間,能夠理解其文化發展軌跡,理解其員工和身份。 說實話,現在的環境是我見過的最有毒和最破壞性的。
簡單一點來講就是,高盛的運行模式和賺錢理念把客戶的利益放在次要位置,但高盛是世界規模最大、最有影響力的投行之一,它與全球金融的相關性太高,不能夠這樣做。 從我大學畢業入職高盛至今,這家投行已經發生了轉變,現在我不能夠問心無愧的說我同意這家投行的立場。
文化曾經是高盛取得成功的重要原因,這一點對公眾來說似乎有點出乎意料。 過去高盛的文化一直圍繞著團隊協作、正直、謙遜,以及永遠為客戶的利益考慮。 文化是高盛之所以能成為一個偉大公司的秘訣,幫助我們在過去的143年一直贏得客戶的信任。 過去高盛的文化不僅僅圍繞賺錢,因為這一點不足以使一個公司在這麼長的時期裡屹立不倒。 高盛的人一直為公司感到驕傲,對自己所從事的事業充滿信仰。 然而,在過去很多年,我環顧四周,發覺曾經使我熱愛這份工作的文化已不復存在,我不再為它感到驕傲,我不再對自己從事的事業充滿信仰。
但情況並不總是這樣。 十幾年來,我面試並招募了一批批新人,悉心指導他們。 我和另外9名同事被拍進一段招聘視頻短片,在全球各大高校播放。 2006年,我從數千名應聘者中挑選出80名學生同事進入夏季實習計劃,訓練他們買賣和交易。
我知道,當我認識到自己不再能看著學生們的眼睛,告訴他們在這個地方工作有多棒,這時候就該離開了。
當歷史書中描述高盛時,它們可能會顯示,高盛在首席執行官Lloyd C. Blankfein和總裁Gary D. Cohn的管理下,失去了對公司文化的掌控。 我的確認為公司道德品行淪落是對高盛長期生存最大的威脅。
在我的職業生涯中,我有幸為全球兩大對沖基金、美國五大資產經理以及中東和亞洲的三個最具影響力的主權財富基金擔任過諮詢顧問。 我的客戶擁有的總資產基礎超過了1萬億美元。 我一直以來都以為客戶提供對他們有利的建議為榮,即使有時候這意味著高盛能從中得到的利潤相對較少。 然而我的這一觀點在高盛越來越缺少擁護,這也是現在對我來講是時候離開的另一個原因。
高盛是如何走到今天這個地步的? 高盛對領導這個概念的定義已經改變。 曾幾何時,領導意味著理念、樹立榜樣以及做正確的事,而現在,如果你能為高盛賺到足夠的錢,你就能夠得到升職,更具影響力。
哪三個方法能迅速在高盛當上領導? 1)揮動公司的“斧子”,這是高盛內部的說法,指的是勸說自己的客戶投資股票或者其他我們自己極力出手的產品,因為它們看起來不可能有很高的利潤。 2)“獵象”。 在英語中,這個字面意思的實際意義是:讓你的客戶——他們之中有些人胸有城府,有些沒有——進行一切能給高盛帶來最高利潤的交易。 算我老派吧,我就不喜歡給自己的客戶推銷一款不適合他們的產品。 3)為自己找到一個職位。 坐在這個位子上,你的工作就是交易所有流動性差的含糊產品,這種產品有一個3個字母的首字母縮略語名稱。
如今,很多高盛領導人的做法讓人覺得,高盛原來的文化已經不復存在。 我出席衍生品銷售會議,會上沒有花哪怕一分鐘時間來討論如何幫助客戶,而僅僅討論我們如何能夠從客戶身上賺取最多的利潤。 如果您是一位來自火星的外星人並且參與到其中的一個會議,你會感覺到,客戶的成功和進步完全不是會議的議題。
高盛的人在討論如何剝削客戶時麻木不仁,這讓我感到噁心。 在過去的12個月裡,我目睹了5名董事總經理將他們的客戶稱作“提線木偶”,有時也會在內部郵件中這麼說。 即便在SEC就Abacus案件起訴高盛和Fabulous Fab,CEO說高盛做的是上帝的工作惹來麻煩,滾石雜誌攻擊高盛是吸血烏賊後,他們還這樣說。 不謙虛? 得了吧。 誠信? 早就腐爛了。 我不敢說那些行為是非法的,但有誰會明知投資不可靠或不符合客戶需求,卻依然將它推薦給客戶呢?
讓我驚訝的是,高盛的高層領導竟忽略了最基本的一點:如果客戶不信任你,他們最終不會選擇跟你做生意,無論你有多麼地聰明。
如今,初級分析師最經常向我提出的問題是“過去我們從這個客戶身上賺了多少錢?”每次我聽到這個問題就感到厭煩,因為這事實上反映了他們從領導身上學到的做事方式。 讓我們想像一下10年後的高盛:這些整天被教導如何把客戶當作“提線木偶”、如何抓取眼球、如何賺取報酬的初級分析師,不可能成為對社會有用的公民。
我做分析師的第一年時,我不知道浴室在哪裡也不知道怎麼系鞋帶。 我所接受到的指導就是要努力學習,搞清楚什麼是衍生品、學著理解金融、了解客戶和讓他們投資的動因、了解他們如何定義成功以及我們如何做能夠讓他們獲得那種成功。
我人生中最驕傲的時刻——從南非到斯坦福大學求學獲得全額獎學金、被選為羅氏獎學金在美國的終選角逐得獎者、在號稱猶太人奧運會的以色列馬卡比運動會上贏得一枚乒乓球比賽的銅牌——都經過了努力奮鬥,沒有走捷徑。 今天的高盛已經變得太注重捷徑,不夠重視成就。 這讓我再也沒有好感。
我希望我的離開能夠喚醒現在高盛的董事會領導。 再把客戶重新擺在你們生意的重點上吧。 如果沒有客戶,你們一分錢也賺不到。 事實上,沒有客戶,高盛都不能得以存在。 把那些道德敗壞的人清理出高盛的大門。 不管他們能為這家投行賺多少錢。 把高盛的企業文化重新擺正,讓真正的人才有足夠的理由在這里工作下去,讓那些只關心賺錢的人在這個投行無法立足,讓客戶對這家投行的信任一直堅定下去。
http://wallstreetcn.com/
高盛高管GREG SMITH在紐約時報的辭職信全文:我為什麼離開高盛?
今天是我在高盛的最後一天。 我在高盛工作了12年,最初在斯坦福讀書時夏季來做實習生,然後在紐約工作了十年,現在在倫敦。 我想我在這里工作了足夠長時間,能夠理解其文化發展軌跡,理解其員工和身份。 說實話,現在的環境是我見過的最有毒和最破壞性的。
簡單一點來講就是,高盛的運行模式和賺錢理念把客戶的利益放在次要位置,但高盛是世界規模最大、最有影響力的投行之一,它與全球金融的相關性太高,不能夠這樣做。 從我大學畢業入職高盛至今,這家投行已經發生了轉變,現在我不能夠問心無愧的說我同意這家投行的立場。
文化曾經是高盛取得成功的重要原因,這一點對公眾來說似乎有點出乎意料。 過去高盛的文化一直圍繞著團隊協作、正直、謙遜,以及永遠為客戶的利益考慮。 文化是高盛之所以能成為一個偉大公司的秘訣,幫助我們在過去的143年一直贏得客戶的信任。 過去高盛的文化不僅僅圍繞賺錢,因為這一點不足以使一個公司在這麼長的時期裡屹立不倒。 高盛的人一直為公司感到驕傲,對自己所從事的事業充滿信仰。 然而,在過去很多年,我環顧四周,發覺曾經使我熱愛這份工作的文化已不復存在,我不再為它感到驕傲,我不再對自己從事的事業充滿信仰。
但情況並不總是這樣。 十幾年來,我面試並招募了一批批新人,悉心指導他們。 我和另外9名同事被拍進一段招聘視頻短片,在全球各大高校播放。 2006年,我從數千名應聘者中挑選出80名學生同事進入夏季實習計劃,訓練他們買賣和交易。
我知道,當我認識到自己不再能看著學生們的眼睛,告訴他們在這個地方工作有多棒,這時候就該離開了。
當歷史書中描述高盛時,它們可能會顯示,高盛在首席執行官Lloyd C. Blankfein和總裁Gary D. Cohn的管理下,失去了對公司文化的掌控。 我的確認為公司道德品行淪落是對高盛長期生存最大的威脅。
在我的職業生涯中,我有幸為全球兩大對沖基金、美國五大資產經理以及中東和亞洲的三個最具影響力的主權財富基金擔任過諮詢顧問。 我的客戶擁有的總資產基礎超過了1萬億美元。 我一直以來都以為客戶提供對他們有利的建議為榮,即使有時候這意味著高盛能從中得到的利潤相對較少。 然而我的這一觀點在高盛越來越缺少擁護,這也是現在對我來講是時候離開的另一個原因。
高盛是如何走到今天這個地步的? 高盛對領導這個概念的定義已經改變。 曾幾何時,領導意味著理念、樹立榜樣以及做正確的事,而現在,如果你能為高盛賺到足夠的錢,你就能夠得到升職,更具影響力。
哪三個方法能迅速在高盛當上領導? 1)揮動公司的“斧子”,這是高盛內部的說法,指的是勸說自己的客戶投資股票或者其他我們自己極力出手的產品,因為它們看起來不可能有很高的利潤。 2)“獵象”。 在英語中,這個字面意思的實際意義是:讓你的客戶——他們之中有些人胸有城府,有些沒有——進行一切能給高盛帶來最高利潤的交易。 算我老派吧,我就不喜歡給自己的客戶推銷一款不適合他們的產品。 3)為自己找到一個職位。 坐在這個位子上,你的工作就是交易所有流動性差的含糊產品,這種產品有一個3個字母的首字母縮略語名稱。
如今,很多高盛領導人的做法讓人覺得,高盛原來的文化已經不復存在。 我出席衍生品銷售會議,會上沒有花哪怕一分鐘時間來討論如何幫助客戶,而僅僅討論我們如何能夠從客戶身上賺取最多的利潤。 如果您是一位來自火星的外星人並且參與到其中的一個會議,你會感覺到,客戶的成功和進步完全不是會議的議題。
高盛的人在討論如何剝削客戶時麻木不仁,這讓我感到噁心。 在過去的12個月裡,我目睹了5名董事總經理將他們的客戶稱作“提線木偶”,有時也會在內部郵件中這麼說。 即便在SEC就Abacus案件起訴高盛和Fabulous Fab,CEO說高盛做的是上帝的工作惹來麻煩,滾石雜誌攻擊高盛是吸血烏賊後,他們還這樣說。 不謙虛? 得了吧。 誠信? 早就腐爛了。 我不敢說那些行為是非法的,但有誰會明知投資不可靠或不符合客戶需求,卻依然將它推薦給客戶呢?
讓我驚訝的是,高盛的高層領導竟忽略了最基本的一點:如果客戶不信任你,他們最終不會選擇跟你做生意,無論你有多麼地聰明。
如今,初級分析師最經常向我提出的問題是“過去我們從這個客戶身上賺了多少錢?”每次我聽到這個問題就感到厭煩,因為這事實上反映了他們從領導身上學到的做事方式。 讓我們想像一下10年後的高盛:這些整天被教導如何把客戶當作“提線木偶”、如何抓取眼球、如何賺取報酬的初級分析師,不可能成為對社會有用的公民。
我做分析師的第一年時,我不知道浴室在哪裡也不知道怎麼系鞋帶。 我所接受到的指導就是要努力學習,搞清楚什麼是衍生品、學著理解金融、了解客戶和讓他們投資的動因、了解他們如何定義成功以及我們如何做能夠讓他們獲得那種成功。
我人生中最驕傲的時刻——從南非到斯坦福大學求學獲得全額獎學金、被選為羅氏獎學金在美國的終選角逐得獎者、在號稱猶太人奧運會的以色列馬卡比運動會上贏得一枚乒乓球比賽的銅牌——都經過了努力奮鬥,沒有走捷徑。 今天的高盛已經變得太注重捷徑,不夠重視成就。 這讓我再也沒有好感。
我希望我的離開能夠喚醒現在高盛的董事會領導。 再把客戶重新擺在你們生意的重點上吧。 如果沒有客戶,你們一分錢也賺不到。 事實上,沒有客戶,高盛都不能得以存在。 把那些道德敗壞的人清理出高盛的大門。 不管他們能為這家投行賺多少錢。 把高盛的企業文化重新擺正,讓真正的人才有足夠的理由在這里工作下去,讓那些只關心賺錢的人在這個投行無法立足,讓客戶對這家投行的信任一直堅定下去。
http://wallstreetcn.com/
2014年1月22日星期三
23個看好黃金的理由 高盛是最大的偽君子
2013年已成為黃金在一個世代中表現最糟糕的一年。黃金ETF持倉大量外流、印度黃金進口稅率連續增加、以及對美國經濟可能改善抱有的幻想(儘管很多人認為這是能夠成真的),都在2013年對黃金造成了不斷的打擊。
或許雪上加霜的是,黃金已遭受到了負面新聞的衝擊。有些時候這些負面新聞像是有著壓倒性的氣勢,甚至致使一些鐵桿金甲蟲質疑他們的信仰......話說回來,這並不是一件壞事。
就我來看,很多方面更像是誇大其詞,尤其是當負面消息增多時。去年的贏家大概要數高盛了,它認為黃金在2014年會出現“灌籃式拋售”(關於這一點,當然了,鑑於黃金在2年半的時間裡已經下跌了近三分之一--他們怎麼會如此大膽。
這便體現出“將通常從主流媒體得到的片面消息與其他觀點相權衡”為什麼十分重要。以下列舉的是一些與主流觀點相反的觀點,這些人投資的方向與他們的說法是一致的…
· 麥嘉華(MarcFaber)很快就發表言論對抗黃金的看空派。 “現在有很多的看空情緒、(和)很多關於黃金的看跌評論,但事實是,一些國家實際上正在積累黃金,尤其是中國。他們將在今年購買大約2600噸黃金,而這將大於黃金的年度生產量。所以我認為黃金價格很可能正在觸底反彈的過程中,我們在將來會再次看到更高的黃金價格。”
· 布倫特·約翰遜(BrentJohnson),聖地亞哥資本公司首席執行官,對CNBC的觀眾說“如果相信數學,那麼就買入黃金吧......從長遠來看,我認為金價在若干年後會漲至每盎司5000美元。如果央行繼續以目前的速度印刷鈔票,那麼我認為黃金價格可能會漲至5000美元的數倍之多。我預測黃金處於一個緩慢穩步上升的過程,其中會穿插一些快速上漲階段。”
· 吉姆·羅傑斯(JimRogers),作為一名億萬富翁以及索羅斯量子基金(SorosQuantumFund)的共同創始人,在11月公開表示,他從來沒有出售過黃金、並且無法想像怎麼可能會在他的人生中出售黃金,因為他認為黃金是一種避險資產。 “隨著貨幣如此大量的貶值,一旦我們渡過這一修正期,黃金一定會呈現出好的一面。”
· 喬治·索羅斯(GeorgeSoros)似乎正在重返黃金礦業:他最近自大筆交易市場獲得了大量VectorsGoldMinersETF(GDX)的股權,並保留在巴里克黃金公司的期權(ABX)。
· 唐·考克斯(DonCoxe),這位備受讚譽的全球大宗商品策略師表示,我們能夠預測到,隨著經濟增長、金價會上漲,這和許多主流媒體的預測截然相反。 “人們需要黃金來規避風險,但是這一次,當經濟好轉時,黃金會帶給人們報酬。在過去,當你周圍所有東西的價格都在下跌時,大宗商品價格會飛速飆升。我們在二十世紀七十年代經歷過3個經濟衰退期,黃金價格在那時從每盎司35美元漲到了每盎司850美元。但是這一次,當GDP的增長開始達到3%的時候,黃金將升值。”
· 杰弗裡·岡德拉奇(JeffreyGundlach),這位債券大師,在過去並不是黃金的忠實粉絲,但卻為黃金坦然代言:“現在,我有點喜歡黃金了。它與你投資組合中的其他資產絕對是不相關的,並且它似乎比較便宜。我也很喜歡黃金基金GDX。”
· 史蒂夫·福布斯(SteveForbes),作為出版巨頭以及《福布斯》雜誌的首席執行官,在拉斯維加斯發表講話時公開預言,金本位制即將回歸。 “一個新的金本位制是至關重要的。美聯儲和其他央行用其滑稽的貨幣政策使我們遭受的災難是巨大的、而且是被低估了的。”
· 羅布·麥克尤恩(RobMcEwen),麥克尤恩礦業公司的首席執行官兼黃金公司的創始人,再次重申其看好黃金終將漲至每盎司5000美元的觀點。 “如今,政府渴望抓住其公民的資產。外匯管制現在被公開了,並且自二十世紀六十年代末七十年代初至今,我們都沒有看到過這樣的情形。貨幣在不斷地貶值。儘管有巨大的貨幣刺激,西方世界的經濟仍然停滯不前。所有這些事實在我看來都是利好黃金的,並且讓我相信黃金價格不久將會出現反彈。”
· 道格·凱西(DougCasey)認為,2001年黃金價格在每盎司250美元時沒有再退縮,目前的黃金價格仍然偏低。 “多年來我一直在買入黃金,我還會繼續買入,因為黃金是儲存價值的方式。我很高興能夠在這個價位買入黃金。所有所謂的量化寬鬆--世界各國政府大肆印刷鈔票- -使新發行的紙幣供過於求。這種過剩一定會影響到全球經濟體系。屆時,它將會創造出黃金泡沫,以及黃金股票的超級泡沫。”
接下來,就是應該是最了解“世界上各種類型的紙幣聽起來如何”的機構:中央銀行。作為一個群體,他們在去年為其黃金儲備增加了數噸的黃金......
· 土耳其在2013年11月新增13噸黃金儲備(約41.80萬盎司)。到目前為止,該國在今年總共增加了143.6噸黃金儲備(約461.68萬盎司),比一年前增加了22.5%,一部分得益於“接受黃金作為商業銀行的準備金”這一新政策的採用。
· 俄羅斯僅僅在七月和八月就買入了19.1噸黃金(約61.41萬盎司)。年初至今增加了57.37噸黃金儲備--僅次於土耳其--如今俄羅斯的黃金儲備總額已達到1015噸。該國現在是世界上第八大黃金儲備國。
· 韓國在二月份增加的黃金儲備高達20噸(約64.30萬盎司),與2012年年底相比,其資產負債表如今增加了23.7%的黃金。 “黃金是一種真正安全的資產,它能夠幫助(我們)有效地回應全球金融形勢帶來的極端風險,並提升我們外匯儲備資產的可靠性,”韓國央行官員稱。
· 哈薩克斯坦直到十月份的每個月都在買入黃金,平均每月買入2.4噸(約7.72萬盎司)。由此,該國的黃金儲備比一年前增加了21%,至139.5噸。
· 阿塞拜疆利用黃金價格暴跌的優勢,已經從幾乎沒有什麼黃金儲備一躍至擁有16噸黃金儲備(約51.44萬盎司)。
· 斯里蘭卡和烏克蘭在過去的一年分別增加了5.5噸(約17.68萬盎司)和6.22噸(約20.00萬盎司)的黃金儲備。
· 中國,當然是主流分析師似乎決意忽略的大買家。雖然中國央行沒有宣布官方數據,但是下面的圖表,以各國消費者的購買習慣為視角,提供了一些信息。
中國在2013年正式成為世界上最大的黃金消費國。中國人對黃金的感情在中國農業銀行劉中伯的發言中得到了很好的呼應:“由於黃金擁有吸收外部經濟衝擊的能力,那麼它在國際貨幣體系中的使用將會很快增多。”
而那些出言抨擊黃金的商業銀行--事實證明,它們當中的許多銀行並不如表現的那麼不看好黃金......
· 高盛證明了自己是最大的偽君子之一:2013年第二季度,在建議客戶賣出黃金併購買美國國債的同時,高盛竟然買入了(創歷史記錄的)370萬股GLD黃金基金。而當委內瑞拉決定拋售黃金以籌集現金的時候,猜猜是誰接手了這單生意?是的,他們聲稱黃金價格在今年將會下跌,但是有瞭如此言不由衷的紀錄,“關注他們在做什麼、而不是他們在說什麼”變得十分重要。
· 法國興業銀行[0.87% 資金研報]的策略師阿爾伯特·愛德華茲認為,金價將突破每盎司1萬美元(當標普500指數暴跌至450,並且國債收益率小於1%的時候) 。
· 摩根大通由於在八月勸告客戶“在黃金短期反彈做多頭寸”而被載入史冊。保爾森對沖基金公司削減了其黃金投資倉位,而金價並未下跌,以及實物黃金需求在亞洲的不斷增長,是其認為要做多的主要原因。
· 加拿大豐業銀行的蘇尼爾·卡什亞普認為,儘管存在拋售,但是對黃金仍然有強勁的實物需求,尤其是來自印度和中國的實物金需求“對黃金價格有所支撐。”
· 德國商業銀行稱,黃金價格在今年進入繁榮期。根據來自亞洲國家--尤其是中國和印度--的投資需求,該銀行預測金價將在2014年年底漲至每盎司1400美元。
· 美銀美林,儘管對今年黃金價格的預估較低,但一再聲明他們保持“長期看多。”
· 花旗銀行的頂級技術分析師湯姆·菲茨帕特里克認為,金價可能會漲至每盎司3500美元。 “我們相信我們正處在'黃金是首選的強勢貨幣'這一趨勢變化中,我們預測,這一趨勢將被加速推進。”
以上所有這些機構都沒有認為黃金牛市已經結束。他們所關心的是這種不確定環境中的安全性,以及他們所看到的巨大的潛在上行空間。
最終,備受嘲笑的金甲蟲將會笑到最後。
http://news.goldseek.com/GoldSeek/1389198821.php
2014年1月2日星期四
前高盛員工曝料金價被操縱細節:央行和做市商串通
Pacific Alliance Group副主席和副總經理、前高盛併購部門一員的William Kaye週二(12月31日)接受媒體採訪表示,“我希望投資者們都能夠享受這個元旦假期,但有一點不要忘記。即便在假日中,(實物)黃金市場的洗劫仍然在上演,SPDR黃金ETF持續流失實物黃金,其他黃金ETF境況也相同。”(獨家解讀:高盛報告裡的秘密)
這不是熊市
Kaye指出,“我們可以看到的是,SPDR黃金ETF已經流失了41%的實物,而iShares白銀ETF幾乎沒有損失。主流媒體都在渲染熊市氛圍,但很明顯,這(黃金ETF持倉下降、但白銀穩定)並不是熊市的特徵。”
當西方媒體還在渲染黃金無用之際,中國正在鯨吞一切實物黃金,並且若價格進一步下跌,他們會毫不猶豫出手。印度的黃金需求也因猖獗的走私變得不可計算,但也絕對不可忽視。
Kaye在採訪中還透露,“印度政府限制黃金進口的做法非常短視,且無法長久。根據我們可靠的消息來源,印度全年黃金流入可能會非常接近1200噸(數據顯示中國2013年黃金進口為2200噸,約等於提出中國以外的全球產量)。”
如果將中國和印度(包括走私)的黃金需求疊加,將會是一個非常震驚的數字。更不用提還有俄羅斯、巴西、土耳其黃金需求大國。
操縱者的謝幕演出
Kaye再度重申,“我一直強調,黃金這場大跌是有組織、有預謀的。但在41%的SPDR實物黃金流向亞洲之後,幕後黑手的選擇已經非常有限。我預測金價將在2014年1月中旬至1月末出現一個真正的底部。到那時,搖擺不定的市場參與者將會錯失良機,因為金價和銀價或許將會快速上漲,快到讓許多投資者措手不及。”
但Kaye提醒投資者註意一點,“(西方)央行和做市商銀行串通一氣,前者給予後者支持。但有區別的是,做市商銀行需要考慮盈利,當它們對黃金價格上漲做好了利益最大化的準備時,2014年的大行情就將來臨。但在那之前,它們並不介意將金價打壓至令人絕望的低價,例如1050水平。它們也不會在乎對沖基金的空頭會在大幅震蕩的行情中被打爆,換言之,空頭止損是它們更希望看到的。”
Kaye認為,短線不排除金價出現進一步下跌,但當市場情緒傾向看空之後,價格可能出現驚人的逆轉。隨著SPDR實物黃金流出越來越多,留給操縱者的機會已經有限了。
Kaye不排除在2014年黃金價格升至2000-2500美元/盎司,以及白銀漲至50-60美元/盎司的可能性。但他確信,2014年將是這些操縱者謝幕的一年。他說道,“這是我預測的底線。”
2013年12月12日星期四
六大投行 紛紛看空明年金價 普遍預期在1000至1200美元
由於美國經濟復甦漸漸步入正規,美聯儲也暗示未來將逐步收緊貨幣政策,導致黃金市場出現12年來的首次年度下跌。同時,金價接連走低也令多家投行及投資機構紛紛看跌2014年的黃金價格,其中普遍的預期集中在1000-1200美元間。
1.美銀美林(BofA Merrill Lynch)
美銀美林預計2014年全年黃金均價在1294美元/盎司,其中一季度均價1250美元/盎司,四季度均價在1350美元/盎司。
該行認為明年黃金市場的投資情緒將繼續惡化,整體頭寸數量將下滑。同時,由於美聯儲終將開始收緊貨幣政策,導致黃金的機會成本上漲,因此明年黃金的表現將遠不如白銀和鉑金。
該行還稱,由於當前一些基本面,如通脹維持較低,美元尚未出現大幅貶值,從而令黃金的上漲空間受到極大限制。此外,美債收益率走高也將在明年推動金價跌至1100美元/盎司水平。
2.加拿大帝國商業銀行(CIBC)
加拿大帝國商業銀行預計2014年末黃金將跌至1000美元/盎司,因美聯儲將逐步縮減QE規模緻美元走強,同時全球央行的淨黃金儲備購買速度下降。
另外,該行指出,儘管當前黃金ETF持倉不斷外流,但整體水平仍據歷史高位,預計未來持倉量還會進一步減少。
3.花旗銀行(Citi)
據花旗銀行近期公佈的研究報告顯示,預計2014年黃金均價在1255美元/盎司,因美聯儲即將開始縮減QE。不過,該行預計中國的實物金買盤將給予金價一定的支撐。
花旗還表示,一些利空因素比如較低的通脹預期,其他資產如美股美債走強都將令投資者重新評估黃金的風險敞口。
4.德國商業銀行(Commerzbank)
德國商業銀行在近期報告中將2014年黃金均價預估定在1300美元/盎司,不過其預計明年年底金價將回升至1400美元/盎司。
該行表示,繼今年金價大跌後,明年將會溫和上漲,不過這需要投資需求以及亞洲實物金買盤走強的支撐。該行將明年一季度金價預估定在1200美元/盎司;二季度預估為1250美元/盎司;三季度預估為1300美元/盎司,其中投資需求是影響金價走勢的重中之重。
該行強調,更強的投資需求對金價的上行動能而言是必要的,而判斷投資需求最好的方法就是黃金ETF持倉變化情況,所以如果明年該ETF持倉外流現象逐漸轉好。另外,如果明年亞洲方面的實物金需求大於黃金ETF的外流量,則金價極有可能大幅走強。
5.高盛(Goldman Sachs)
知名投行高盛預計2014年黃金將從11月中旬,約1275美元/盎司的價格水平下跌超過15%,意味著2014年末金價將跌至1050美元/盎司。
6.瑞銀集團(UBS)
瑞銀集團最近調降了2014年黃金平均價格至1200美元/盎司,調降幅度為9%。該行認為,因市場情緒偏向賣出,以及鮮有支撐推高金價,黃金走勢將受損。
瑞銀同時維持2015年的金價預期不變,也為1200美元/盎司;對2016和2017年的預期分別為1250和1210美元/盎司。
瑞銀分析師Joni Teves指出,“全球經濟前景越樂觀,尾部風險越小,市場對於風險資產的興趣就越大,對於黃金就越不感興趣。今年黃金的走勢就預示著,如果宏觀經濟環境出現反轉,黃金將會受到更加顯著的影響。”
1.美銀美林(BofA Merrill Lynch)
美銀美林預計2014年全年黃金均價在1294美元/盎司,其中一季度均價1250美元/盎司,四季度均價在1350美元/盎司。
該行認為明年黃金市場的投資情緒將繼續惡化,整體頭寸數量將下滑。同時,由於美聯儲終將開始收緊貨幣政策,導致黃金的機會成本上漲,因此明年黃金的表現將遠不如白銀和鉑金。
該行還稱,由於當前一些基本面,如通脹維持較低,美元尚未出現大幅貶值,從而令黃金的上漲空間受到極大限制。此外,美債收益率走高也將在明年推動金價跌至1100美元/盎司水平。
2.加拿大帝國商業銀行(CIBC)
加拿大帝國商業銀行預計2014年末黃金將跌至1000美元/盎司,因美聯儲將逐步縮減QE規模緻美元走強,同時全球央行的淨黃金儲備購買速度下降。
另外,該行指出,儘管當前黃金ETF持倉不斷外流,但整體水平仍據歷史高位,預計未來持倉量還會進一步減少。
3.花旗銀行(Citi)
據花旗銀行近期公佈的研究報告顯示,預計2014年黃金均價在1255美元/盎司,因美聯儲即將開始縮減QE。不過,該行預計中國的實物金買盤將給予金價一定的支撐。
花旗還表示,一些利空因素比如較低的通脹預期,其他資產如美股美債走強都將令投資者重新評估黃金的風險敞口。
4.德國商業銀行(Commerzbank)
德國商業銀行在近期報告中將2014年黃金均價預估定在1300美元/盎司,不過其預計明年年底金價將回升至1400美元/盎司。
該行表示,繼今年金價大跌後,明年將會溫和上漲,不過這需要投資需求以及亞洲實物金買盤走強的支撐。該行將明年一季度金價預估定在1200美元/盎司;二季度預估為1250美元/盎司;三季度預估為1300美元/盎司,其中投資需求是影響金價走勢的重中之重。
該行強調,更強的投資需求對金價的上行動能而言是必要的,而判斷投資需求最好的方法就是黃金ETF持倉變化情況,所以如果明年該ETF持倉外流現象逐漸轉好。另外,如果明年亞洲方面的實物金需求大於黃金ETF的外流量,則金價極有可能大幅走強。
5.高盛(Goldman Sachs)
知名投行高盛預計2014年黃金將從11月中旬,約1275美元/盎司的價格水平下跌超過15%,意味著2014年末金價將跌至1050美元/盎司。
6.瑞銀集團(UBS)
瑞銀集團最近調降了2014年黃金平均價格至1200美元/盎司,調降幅度為9%。該行認為,因市場情緒偏向賣出,以及鮮有支撐推高金價,黃金走勢將受損。
瑞銀同時維持2015年的金價預期不變,也為1200美元/盎司;對2016和2017年的預期分別為1250和1210美元/盎司。
瑞銀分析師Joni Teves指出,“全球經濟前景越樂觀,尾部風險越小,市場對於風險資產的興趣就越大,對於黃金就越不感興趣。今年黃金的走勢就預示著,如果宏觀經濟環境出現反轉,黃金將會受到更加顯著的影響。”
2013年11月26日星期二
高盛:全球超過50%的礦商將在明年面臨窘境
高盛集團(Goldman Sachs)周一(11月25日)在報告中指出,預計在今年金價有近26%的大跌後,明年金價將有至少15%的跌幅,隨後繼續跌至1057美元/盎司左右的水平,接近2010年早期的金價水平。所以盡管全球的黃金礦商都在極力削減成本也抵消金價大跌的影響,但未來留給它們的削減空間將越來越小。
據美國經紀商透露,黃金礦商不斷推行成本削減計劃已經導致旗下許多礦山的現金成本(cash costs)低於國際現貨黃金價格。高盛此前預計2014年現貨金價將跌至1144美元/盎司,而這將令全球50%以上的礦商消耗大量資金。
同時,高盛還指出,鑒於絕大部分資產重組已經完成,未來幾乎沒有進一步削減的空間。此外總維持成本持續下跌將降低未來的產能。
高盛強調,礦商或許能在1300美元/盎司水平維持一定的收支平衡,但金價繼續下跌就會觸發新一輪的資產重組,意味著礦商將關閉更多礦山以及進一步的成本削減。
舉礦商RandGold Resources為例:該公司擁有整個行業中最低的總成本水平,良好的短期增長率以及資產負債表。然而高盛卻並不看好RandGold的股價,除非未來金價能夠錄得較大漲幅。
據美國經紀商透露,黃金礦商不斷推行成本削減計劃已經導致旗下許多礦山的現金成本(cash costs)低於國際現貨黃金價格。高盛此前預計2014年現貨金價將跌至1144美元/盎司,而這將令全球50%以上的礦商消耗大量資金。
同時,高盛還指出,鑒於絕大部分資產重組已經完成,未來幾乎沒有進一步削減的空間。此外總維持成本持續下跌將降低未來的產能。
高盛強調,礦商或許能在1300美元/盎司水平維持一定的收支平衡,但金價繼續下跌就會觸發新一輪的資產重組,意味著礦商將關閉更多礦山以及進一步的成本削減。
舉礦商RandGold Resources為例:該公司擁有整個行業中最低的總成本水平,良好的短期增長率以及資產負債表。然而高盛卻並不看好RandGold的股價,除非未來金價能夠錄得較大漲幅。
2013年11月23日星期六
這波是誰殺了金價?Barron's︰除了Fed 還有低通膨與委內瑞拉
金價重挫至 4 個月低點,最大殺手除了聯準會(Fed)寬鬆退場預期心態之外,還有什麼?
美國財經媒體《Barron's》專欄作家 Brendan Conway 點出,低通膨是金價的另一項重大壓力。
周三黃金現貨價格跌至 7 月初以來低點,每盎司 1240.69 美元,因市場擔憂美國聯準會(Fed)將啟動寬鬆退場。
Fed 周四公布會議紀錄顯示,決策官員已開始討論何時開始縮減每月 850 億美元的公債購買規模,甚至可能在接下來幾次會議中正式行動。
黃金期貨價格隨即受壓續跌,周四紐約 12 月期金下跌 14.40 美元,或1.1%,來到 1243.60 美元。
此外,德國商業銀行(Commerzbank)周四發布報告指出,美國 10 月份通膨率相當低,間接帶動實質利率走高並拖累金價。
勞工部公布最新數據顯示,美國生產者物價指數 (Producer Price Index, PPI),繼 9 月下滑 0.1% 後,10 月再度下滑 0.2%;此外,去除波動幅度大的食品及能源成本的躉售物價指數,10 月也僅微幅上升 0.2%,略高於 9 月的 0.1%。
與此同時,委內瑞拉媒體周四揭露,該國央行決定與高盛(Goldman Sachs)簽署協議,2020年10月之前將儲存於英國央行的 145 萬盎司黃金儲備分批抵押給高盛。
分析師估計,高盛取得黃金後可能很快就會在市場釋出。
周三黃金現貨價格跌至 7 月初以來低點,每盎司 1240.69 美元,因市場擔憂美國聯準會(Fed)將啟動寬鬆退場。
Fed 周四公布會議紀錄顯示,決策官員已開始討論何時開始縮減每月 850 億美元的公債購買規模,甚至可能在接下來幾次會議中正式行動。
黃金期貨價格隨即受壓續跌,周四紐約 12 月期金下跌 14.40 美元,或1.1%,來到 1243.60 美元。
此外,德國商業銀行(Commerzbank)周四發布報告指出,美國 10 月份通膨率相當低,間接帶動實質利率走高並拖累金價。
勞工部公布最新數據顯示,美國生產者物價指數 (Producer Price Index, PPI),繼 9 月下滑 0.1% 後,10 月再度下滑 0.2%;此外,去除波動幅度大的食品及能源成本的躉售物價指數,10 月也僅微幅上升 0.2%,略高於 9 月的 0.1%。
與此同時,委內瑞拉媒體周四揭露,該國央行決定與高盛(Goldman Sachs)簽署協議,2020年10月之前將儲存於英國央行的 145 萬盎司黃金儲備分批抵押給高盛。
分析師估計,高盛取得黃金後可能很快就會在市場釋出。
2013年9月19日星期四
“跌破眼鏡”的高盛改口:預期黃金短期內將反彈
呢的所謂投行,唱淡唔夠7日, 就即刻轉軚,
六天前,高盛大宗商品研究部門預計,隨著美國經濟改善、美聯儲退出寬鬆,金價此後可能重啟跌勢,跌破每盎司1000美元也有可能。
野村等機構也認為,如果美聯儲當真縮減QE,投資者要為金價進一步下跌做準備。
美聯儲9月FOMC會議沒有改變當前QE的規模,放緩的行動意外地延遲了,而且預計美國今明兩年經濟增長不及此前預期。
美聯儲主席伯南克此後新聞發布會更是明確表示,不滿意長期失業率過高的形勢,FOMC將保持高度寬鬆的貨幣政策。
看跌黃金的高盛這時又改口了,暗示金價可能近期上行。
因放緩QE延遲,近期(金價)會上行,但到2014年仍看空金價。
FOMC意外決定不會放慢購買資產的速度,更傾向於等待進一步確認美國經濟前景。
這項聲明和伯南克的新聞發布會比大多數人此前預期的顯得更像鴿派,黃金由此漲至每盎司1365美元。
美聯儲的決定及美國即將到來的債務上限爭論使金價的風險集中在近期上行方向。
不過,金價已經接近6月FOMC會議以前的水平,COMEX的淨投機持倉已經回升到4月水平,新興市場的黃金需求壓力在增加。
高盛認為,最終會證明這種上行是有限的。
18日當天,與10年期美國TIPS債券收益率急劇上升相比,金價的漲勢更顯緩和。這有助於縮小兩種資產過去一個月明顯的估值差距。
高盛重申對金價的中立立場,依然預計金價會恢復跌勢,直至2014年,屆時高盛預計經濟數據無疑會證明美國經濟增長再次加快,為貨幣政策減少寬鬆的立場提供保障。
六天前,高盛大宗商品研究部門預計,隨著美國經濟改善、美聯儲退出寬鬆,金價此後可能重啟跌勢,跌破每盎司1000美元也有可能。
野村等機構也認為,如果美聯儲當真縮減QE,投資者要為金價進一步下跌做準備。
美聯儲9月FOMC會議沒有改變當前QE的規模,放緩的行動意外地延遲了,而且預計美國今明兩年經濟增長不及此前預期。
美聯儲主席伯南克此後新聞發布會更是明確表示,不滿意長期失業率過高的形勢,FOMC將保持高度寬鬆的貨幣政策。
看跌黃金的高盛這時又改口了,暗示金價可能近期上行。
因放緩QE延遲,近期(金價)會上行,但到2014年仍看空金價。
FOMC意外決定不會放慢購買資產的速度,更傾向於等待進一步確認美國經濟前景。
這項聲明和伯南克的新聞發布會比大多數人此前預期的顯得更像鴿派,黃金由此漲至每盎司1365美元。
美聯儲的決定及美國即將到來的債務上限爭論使金價的風險集中在近期上行方向。
不過,金價已經接近6月FOMC會議以前的水平,COMEX的淨投機持倉已經回升到4月水平,新興市場的黃金需求壓力在增加。
高盛認為,最終會證明這種上行是有限的。
18日當天,與10年期美國TIPS債券收益率急劇上升相比,金價的漲勢更顯緩和。這有助於縮小兩種資產過去一個月明顯的估值差距。
高盛重申對金價的中立立場,依然預計金價會恢復跌勢,直至2014年,屆時高盛預計經濟數據無疑會證明美國經濟增長再次加快,為貨幣政策減少寬鬆的立場提供保障。
2013年9月2日星期一
剛披露的數據顯示:高盛是第2季度黃金GLD的最大買主!
宋鴻兵
今年4月以來,高盛開始大聲唱衰黃金,甚至看空黃金價格到1000美元以下,4月15日之後的幾個月裡,黃金ETF出現了史無前例的大規模拋售,這被華爾街拉拉隊解釋為投資人已經拋棄了黃金。
就在高盛唱衰黃金的同時,他們自己卻在悄悄地大規模收購被拋售的黃金ETF基金GLD的股份。剛剛披露的第2季度持倉數據顯示,高盛在黃金暴跌的3個月裡,大規模增持了370萬股GLD股份,成為同期GLD的第一大買主,這一史無前例的購買數量,使高盛一躍成為GLD的第7大股東!
GLD雖然以黃金實物為抵押發行股份,但其設計架構卻使普通持有人無法“贖回”黃金實物,他們只能轉讓股份。而只有華爾街的十幾家大銀行才有權將股份“贖回”成黃金實物。 GLD散戶實際上是遭到了有組織的搶劫,高盛、摩根等在打壓金價迫使散戶轉讓GLD的股份時,將原本屬於散戶的黃金實物佔位己有,並用這些黃金來兌付COMEX市場中不斷增多的黃金期貨的實物交割要求。
不要相信華爾街怎麼說,一定要看他們在怎麼做!
-------------------------------------------------- ---
知識就是力量,真相就是武器,信息就是財富!
今年4月以來,高盛開始大聲唱衰黃金,甚至看空黃金價格到1000美元以下,4月15日之後的幾個月裡,黃金ETF出現了史無前例的大規模拋售,這被華爾街拉拉隊解釋為投資人已經拋棄了黃金。
就在高盛唱衰黃金的同時,他們自己卻在悄悄地大規模收購被拋售的黃金ETF基金GLD的股份。剛剛披露的第2季度持倉數據顯示,高盛在黃金暴跌的3個月裡,大規模增持了370萬股GLD股份,成為同期GLD的第一大買主,這一史無前例的購買數量,使高盛一躍成為GLD的第7大股東!
GLD雖然以黃金實物為抵押發行股份,但其設計架構卻使普通持有人無法“贖回”黃金實物,他們只能轉讓股份。而只有華爾街的十幾家大銀行才有權將股份“贖回”成黃金實物。 GLD散戶實際上是遭到了有組織的搶劫,高盛、摩根等在打壓金價迫使散戶轉讓GLD的股份時,將原本屬於散戶的黃金實物佔位己有,並用這些黃金來兌付COMEX市場中不斷增多的黃金期貨的實物交割要求。
不要相信華爾街怎麼說,一定要看他們在怎麼做!
-------------------------------------------------- ---
知識就是力量,真相就是武器,信息就是財富!
高盛屢次建議看空黃金:觀點不可不看 但不能全信
高盛屢次建議投資者繼續看空黃金髮表觀點 稱看低金價至1050美元/盎司位置
本報訊(記者井楠)奧巴馬宣佈將對敘利亞採取軍事行動,國際黃金市場將受到利好資訊的推動,增大短線走高的概率。
本週金價還看敘利亞局勢
危機升級有助於提升黃金的避險價值。敘利亞是中東地區的產油國,在其領土上採取軍事行動一方面將推高國際原油價格,間接促進金價走高;另一方面直接提升黃金的避險價值。
上周,金價之所以連續刷新了3個月新高,與敘利亞問題關係密切;週二、週三、週四三天裏,黃金在不同地區的交易時段,先後三次出現過“跳升”行情,走高幅度約20美元/盎司。但在剛剛過去的週末,由於敘利亞問題未定,機構投資者轉投美元,金價回調至1400美元/盎司的下方位置。預計本週時間裏,金價很可能在短暫回調之後大幅度走高。
二季度高盛創增倉紀錄
與此同時,國際投行高盛在二季度大幅度增倉黃金ETF基金。其備案文件顯示,在黃金大幅波動的4~6月份,該投行增持了370萬股SPDR(最大ETF基金)黃金,創下高盛季度增倉歷史的最高紀錄。
在此期間,一度看多黃金的投資大亨鮑爾森向暴跌金價繳槍投降、減持了53%的SPDR,高盛因此成為第七大ETF黃金基金的持有者。
值得一提的是,時值中國“大媽”買金熱期間,高盛曾不止一次地發表過看空黃金後市的看法,看低金價至“1050美元/盎司”位置,並建議投資者繼續看空黃金並買入美國國債。但在同時,自己卻買入了大量的黃金。在中國業內人士的眼中:該做法屬於典型的國際投行“忽悠”行為,言行完全相反,鼓勵別人做空時,自己卻在低吸做多。
以高盛為代表的投行,也是推動2013年近價暴跌行情的直接力量;該類投行與美國政策制定部門有著千絲萬縷的聯繫,他們預期美聯儲削減購債規模,先發制人集體做空。但自7月中旬至今,投行較少發表“看空”言論,上周摩根士丹利與花旗的分析師先後發表了“看好”後市的態度,暗含了投行整體的態度轉化。
業內預測
投行短期若反手做空成本較高
自6月底以來的兩個多月時間裏,金價迎來了2013年以來的最強勢反彈行情,從1180美元低位最大反彈幅度達到21%。
結合高盛增倉行為,技術派人士、廣州華浦貴金屬的謝春認為:不止一家大型機構肯定是在1200美元附近位置成功抄了底,已從短線做多中獲得了利潤。目前再次進入了前期的密集成交區(約1380~1480美元區間),選擇有二:一是繼續做多補1500美元的暴跌缺口,至1530~1550美元一線;二是反手“做空”,再次打壓金價至之前的1200美元以下低位,因為投行“胃口”較大,獲利區間沒有20%,是不可能輕易出手的。
如果參考國際股市的技術走勢,資金驅動的波動區間較短,3~4個月就會完成一次波動週期,則金價出現類似走勢,傾向於迎接“反手做空”的行情。
但黃金抗風險性能較強,近12年曆史上也沒有出現過2013年的短時間暴跌走勢。時值旺季,且敘利亞局勢緊張,投行“反手做空”成本較高,估計未來兩個月,投行會謹慎做空,觀望後再做決定。
對於中線後市,廣東國礦經營有限公司的肖繼忠等業內人士的態度並不樂觀,因為美聯儲政策依然是決定國際金價的核心因素,也是投行操作的主要依據;美聯儲削減量化寬鬆政策在即、遲早會到來,金價在四季度至明年初仍面臨大幅度下跌的風險,投行借機集體做空的可能性極大,亦可能刷新1180美元的支援位,至1100美元以下位置尋求支撐。
因此,對於家庭投資者來說,抄底不限于一時,不建議盲目追高;對於T+D進取型投資者來說,建議靈活操作,根據形勢見風使舵,間或做空與做多,既不當“死多頭”也不當“死空頭”。
值得提醒的是:投行觀點不可不看,但也不能全信。相比較而言,ETF的持金量指標比較“靠譜”,一般預示著未來3~6個月的中線金價走勢。
2013年7月26日星期五
美司法部起訴對沖基金SAC內幕交易 或處罰款100億美元
美國聯邦檢察官週四對140億美元規模的對沖基金巨頭SAC提起刑事訴訟併計劃施以重罰,可能罰款高達100億美元,指控其允許“多位僱員”的罪行,鼓勵員工進行“大量無處不在的”內幕交易。這是迄今為止美國政府對華爾街內幕交易最重的一擊。
美國司法部周四在曼哈頓法院發起訴訟。 SAC被訴一項電信欺詐、四項證券欺詐。 SAC的基金經理Richard Lee在7月23日承認有罪。起訴涉及數名組合經理、分析師和數十家公眾公司。
此前政府調查中,已有八名SAC前員工成為嫌犯,其中六人已經認罪。六名被指控內幕交易的SAC員工也有四人供認不諱,另外兩人面臨指控。
知情者向華爾街日報、金融時報等媒體透露,檢控官可能追討沒收SAC內幕交易的所有投資盈利,並對其處以高達100億美元的罰款。
美國證券交易委員會(SEC)也在試圖禁止SAC創始人Steven Cohen管理資金。
美國政府稱,SAC的系統性內幕交易為SAC帶來了數億美元非法利潤和避免了損失。
檢控方稱,SAC在1999年-2010年利用內幕信息進行交易,SAC參與的內幕交易規模史無前例,這家公司已成為“市場行騙者的聚集地”,該公司支付重金實現那些“可信度高”的交易想法,讓旗下基金擁有其他投資者不具備的“優勢”。
FBI的一位副主管George Venizelos評價SAC的行為
說白了,SAC管理層有意無意的行為不只是容忍了詐騙,還是在慫恿這麼做。 SAC的合規部門可能就是置若罔聞的代名詞。
SAC聲明辯稱從未鼓勵內幕交易,在嚴肅處理問題,並表示
少數人承認違法不能反映過去21年為SAC服務的數千位男士與女士不具有誠信與正直的品性。我們在調查這些事件,SAC也會繼續運營。
2009年以來,華爾街共有81人遭到內幕交易的指控,SAC是唯一一家受牽連的公司。
SAC目前管理著140億美元資產,是全球最為“成功”的對沖基金之一。 Zerohedge稱紐交所5-10%的日交易量與SAC有關。
在新聞發布會上,紐約南區檢察官Preet Bharara並未透露政府將向SAC追討的具體金額,但表示會考慮到起訴對投資者的影響,保護SAC客戶的資金。
2013年7月22日星期一
美國商品期貨交易委員會 正式“鳴槍警告” 調查大宗商品是否被操縱
鳳凰黃金訊據路透社報導,美國商品期貨交易委員會(CFTC)已向華爾街數家銀行及其他大型交易商發出通知,可能會對這些機構的金屬倉儲業務進行調查。之前數年來一直有對價格上漲的抱怨。
兩位接到CFTC上述通知函的消息人士對路透表示,CFTC上周向多家公司發出了通知函,要求他們保留過去三年的電子郵件、文件和即時消息。
其中一位消息人士表示,上述通知相當於CFTC正式調查前的“鳴槍警告”。
如果調查果真實施,這將是監管機構首度調查金屬倉儲業這一利潤豐厚切頗具爭議的領域。 2010年以來,這一行業就被高盛集團、摩根大通等銀行,以及嘉能可-斯特拉塔、托克(Trafigura) 等全球商品交易商巨頭所主導。
隸屬民主黨的CFTC委員Bart Chilton週六在給路透的電子郵件中表示,急需對倉儲業者進行“全方位的檢討”,但Bart並未就通知函發表評論。 CFTC由五位委員組成,Bart向來對寬鬆監管持批評態度。
兩位接到CFTC上述通知函的消息人士對路透表示,CFTC上周向多家公司發出了通知函,要求他們保留過去三年的電子郵件、文件和即時消息。
其中一位消息人士表示,上述通知相當於CFTC正式調查前的“鳴槍警告”。
如果調查果真實施,這將是監管機構首度調查金屬倉儲業這一利潤豐厚切頗具爭議的領域。 2010年以來,這一行業就被高盛集團、摩根大通等銀行,以及嘉能可-斯特拉塔、托克(Trafigura) 等全球商品交易商巨頭所主導。
隸屬民主黨的CFTC委員Bart Chilton週六在給路透的電子郵件中表示,急需對倉儲業者進行“全方位的檢討”,但Bart並未就通知函發表評論。 CFTC由五位委員組成,Bart向來對寬鬆監管持批評態度。
2013年4月25日星期四
以金龜戰術應對金價被操控打壓----金價暴跌美聯儲高盛難逃操縱嫌疑(下篇)
上編http://honsonyip.blogspot.hk/2013/04/blog-post_6828.html
對於中國和印度的黃金投資者來說,接下來採取“金龜戰術”就好了——就像躲在烏龜殼中一樣,美聯儲和高盛們打壓金價時,避開被它們直接狂轟濫炸的期貨市場,避免被直接犧牲,而如果金價被打得很低,掉在眼前晃眼,就從容地吞一塊到肚子裡。
有了這些黃金,即使中國和印度遭遇巨大金融危機,從國際貨幣體系中脫離也不怕,我們可以依托這些黃金在國內建立一個更獨立也更合理的新貨幣體系。
在中華民族5000年的歷史長河中,絕大多數時間裡,地球上並沒有一個叫美國的國家,中國人照樣活的不錯,而黃金始終相伴。
操縱者或搬起石頭砸自己的腳
美聯儲和高盛們在此輪做空黃金的破綻太明顯了。當然它們都有意願和需要。
對於美聯儲來說,黃金是美元的天敵,如果想讓美元繼續有信心地居於世界貨幣體系中的核心,有兩個辦法:1,美國經濟更加強大,財政和貿易雙重盈餘,但這需要美國人創造的財富超過他們所需要的,對於5%的人口享受了全球25%的資源的美國來說,這太難了;2,將美元的對手打擊的更弱,或利用其軍事和貨幣霸權,從對手那裡洗劫更多的財富來。這些對手包括並不限於歐元、人民幣和黃金等。在紙幣的擂台上,美元原來是獨霸之主,後來歐元和人民幣跳上擂台挑戰它,它們的較量需要黃金作為裁判。這是12年來黃金大牛市不斷發育的根本原因。
美元當然不喜歡歐元和人民幣,但它更恨黃金。只要美元能夠從歐元和人民幣的較量中抽出手來,它一定會把黃金暴打一頓。如今正是時機,中國的問題已經積重難返,經濟金融危機的爆發已經成為國際投資者的共識,短期更無挑戰美元的能力;歐元在塞浦路斯事件發生後,也處於自身困難重重,到處撲火,被動防御狀態,也失去了對美元防守反擊的能力。即在紙幣擂台上,歐元和人民幣都在防御狀態中,美元勢力可以集中力量痛擊黃金。
對於主力空頭來說,在提前得到美聯儲關鍵政策信息的情況下,做空黃金幾乎是沒有任何風險的。做空本身不僅能賺取暴利,更重要的是,高盛們可以乘機成為黃金市場上的主力,進而直接操控這個市場。就像他們在石油市場上呼風喚雨一樣,眾所周知,高盛是國際石油市場的主力莊家之一。
對於金融寡頭來說,如果通過打壓金價,促使投資者對黃金喪失信心,進而恐慌性地拋售的話,那麼,這也是它們低價補充黃金倉位的一個好機會。
在2008年金融危機之前,美聯儲、英國央行等,它們通過向摩根大通、匯豐和德意誌等國際儲金銀行借出黃金,讓後者在期貨市場上先建空頭,在現貨市場上拋出黃金,以打擊金價。美聯儲得到的是控制金價,儲金銀行們賺取利潤。如果金價打下去了,再將實物黃金低價買回來,如果買不回來,就按事前約定的較低價格從金礦買回來。
可是,這種模式在金價一路上漲中,特別是上漲到1000美元以上後,已經失敗,美聯儲和儲金銀行們已經損失了大量的實物黃金。當金價上漲到1800-1900美元的時候,不能不引發它們巨大的恐慌。因此,一旦如今美國經濟開始復蘇,美元重新強勢,而美國金融機構也擺脫了金融危機後資金枯竭後,如今現金豐沛的情況下,它們勢必要打壓黃金價格,進而以較低的價格補黃金的庫存。
雖然它們在過去一周中成功地打壓了黃金價格,但這卻相當可能演繹成搬起石頭砸自己的腳的鬧劇。因為雖然金價暴跌,但中國和印度的投資者不僅不恐慌,而且欣喜若狂,在中國的南京,一天之內,全城的實物黃金全部銷磬;在印度金價暴跌也引發了購買狂潮。這推動了金價在其後四個交易日中最大反彈了102美元。
即做空者們雖然賺到了現金,但是中國和印度消費者卻買到了實物黃金。這將讓操縱者陷入兩難——是繼續打壓金價,直到中國和印度消費者恐慌到再也不敢買入呢?還是先在黃金市場上偃旗息鼓,先把中國和印度徹底打入金融危機的深淵後再做空黃金呢?當下,繼續打壓金價雖然仍有可能,但下面的空間已經相當有限了,且不說在技術面上的支撐。 1150-1300美元是當前黃金的成本價,如果金價跌過這個位置,全球金礦就會減產,以支撐這個價格。
從貨幣競爭層面上看,本人一貫認為,除非歐元解體和人民幣崩潰,黃金徹底喪失了紙幣競爭裁判的地位,否則金價很難跌到1000美元之下。
這個成為操縱者的難題,對於中國和印度的黃金投資者來說,接下來採取“烏龜戰術”就好了——就像躲在烏龜殼中一樣,美聯儲和高盛們打壓金價時,避開被它們直接狂轟濫炸的期貨市場,避免被直接犧牲,而如果金價被打得很低,掉在眼前晃眼,就從容地吞一塊到肚子裡。
有了這些黃金,即使中國和印度遭遇巨大金融危機,從國際貨幣體系中脫離也不怕,我們可以依托這些黃金建立一個更獨立也更合理的新貨幣體系。
在中華民族5000年的歷史長河中,絕大多數時間裡,地球上並沒有一個叫美國的國家,中國人照樣活的不錯,而黃金始終相伴。
(作者為中華元國際金融智庫創辦人,僅供參考,投資者決策風險自負,聯繫郵箱ztb6006@sina.com)
2013年4月23日星期二
高盛:停止推薦做空黃金
2013年04月23日 22:27 文 / 莫西幹
高盛:
隨著金價回升至1400美元/盎司的目標價上方,我們停止做空Comex黃金期貨的投資建議。我們此刻退出這一交易,金價遠低於我們最初的做空目標價1450美元,這一交易的潛在回報率達到10.4%。這次金價下跌的行情自發起開始進展的非常快,可能是由於關鍵的技術支撐位被突破。
由於持有黃金的信心流失以及我們經濟學家對美國經濟增速在今年晚些時候將加快的預期,我們傾向於認為,伴隨投資於黃金ETF資金的持續流出,金價將進一步下跌。
高盛雖然停止推薦做空黃金,但仍看空今年的金價走勢。
2013年4月22日星期一
高盛,美銀唱衰美國經濟
黃金就比佢兩兄弟出口術搞掂左啦.....
今次輪到股市啦.......
或者是為下一輪QE鋪路
美國第一季度GDP數據尚未發布,高盛、美銀已開始唱衰美國經濟。高盛的Jan Hatzius在一份報告中指出,美國消費支出受挫。高盛仍認為,美國尚未度過財政緊縮的最困難時期,近期數據給出了理由:
1. 零售銷售走弱。 3月零售銷售報告顯示,“核心”銷售(除汽車、建築材料和汽油) 降至一季度平均水平之下……需要承認的是,零售銷售數據可能受到干擾,3月疲軟數據可能受到與復活節時間相關的季節性調整扭曲,或是與相對惡劣的天氣有關,但如果不希望看到二季度出現重大減速,未來幾個月的零售銷售增長需要出現明顯反彈。
2. 信心下滑。不僅僅只有零售銷售數據惡化,4月密歇根大學消費者信心指數初值也出現大幅下滑。當然,密歇根大學消費者信心指數初值僅基於少量樣本,且拉斯穆森報告(Rasmussen Report)也未出現明顯下滑,但鑑於密歇根指數過去與消費者指數具有很好的相關性,因此我們需要給它一些權重。
3. 儲蓄率降低。根據2月個人收入和支出報告,個人儲蓄率目前為2.6%。除了深受2012年和2013年間稅收相關收入轉移影響下的1月數據外,2月儲蓄率為自2007年年底以來最低。正如下圖顯示,它比我們基於家庭財富、銀行貸款標準和勞動力市場狀況的預測值低近一個百分點。如果這個模型是正確的,那麼我們可能會看到未來幾個季度儲蓄率有上行壓力,相應地,支出增長也會放緩。
高盛認為,數據令人失望的最合理解釋,就是加稅的負面影響延遲體現。高盛說,假設加稅的大部分衝擊仍在體現過程中,那麼,消費者支出將出現一段時間的走軟。再加上聯邦政府支出也可能減少,因此,消費者支出增長的放緩將使得實際GDP增速難以超過2%太多。這強化了高盛的觀點:2013年GDP增速仍將相對低迷,僅會在今年稍晚溫和加速。
但高盛也提到,仍認為2014年會明顯改善。
美銀Hans Mikkselsen的加入,使得高盛的Jan並不孤單。來自美銀:
我們依舊認為宏觀背景疲軟,並維持做空投資級信貸的戰術(短期)。
也許投資者認為,儘管基本面不佳,但美國和日本QE將推動投資者們進入美國風險資產——換而言之,強大的技術性因素將克服疲弱的基本面。這看起來是個未知領域,因為我們過去看的的是,投資者認為QE會提振經濟活動並帶來通脹,因而他們進入風險資產。我們幾乎拿不出證據,表明在市場不認為基本面改善的情況下,單靠QE能夠獨自完成這項工作。因而,再一次,我們預計疲弱的宏觀背景將佔上風……
也許,美國經濟強大到足以克服最近的逆境。這接近我們的觀點,並且符合我們對下半年經濟反彈的預期。然而,當前的經濟放緩顯然比預期更嚴重……此外,除了令人驚訝的國內經濟疲軟,我們還面臨許多重要的外部風險,例如,來自朝鮮和歐洲的風險。因此,如果股票和信貸指望經濟渡過短期挑戰,它們必須堅信有更獨立的增長來源,譬如,房地產市場復甦。
今次輪到股市啦.......
或者是為下一輪QE鋪路
美國第一季度GDP數據尚未發布,高盛、美銀已開始唱衰美國經濟。高盛的Jan Hatzius在一份報告中指出,美國消費支出受挫。高盛仍認為,美國尚未度過財政緊縮的最困難時期,近期數據給出了理由:
1. 零售銷售走弱。 3月零售銷售報告顯示,“核心”銷售(除汽車、建築材料和汽油) 降至一季度平均水平之下……需要承認的是,零售銷售數據可能受到干擾,3月疲軟數據可能受到與復活節時間相關的季節性調整扭曲,或是與相對惡劣的天氣有關,但如果不希望看到二季度出現重大減速,未來幾個月的零售銷售增長需要出現明顯反彈。
2. 信心下滑。不僅僅只有零售銷售數據惡化,4月密歇根大學消費者信心指數初值也出現大幅下滑。當然,密歇根大學消費者信心指數初值僅基於少量樣本,且拉斯穆森報告(Rasmussen Report)也未出現明顯下滑,但鑑於密歇根指數過去與消費者指數具有很好的相關性,因此我們需要給它一些權重。
3. 儲蓄率降低。根據2月個人收入和支出報告,個人儲蓄率目前為2.6%。除了深受2012年和2013年間稅收相關收入轉移影響下的1月數據外,2月儲蓄率為自2007年年底以來最低。正如下圖顯示,它比我們基於家庭財富、銀行貸款標準和勞動力市場狀況的預測值低近一個百分點。如果這個模型是正確的,那麼我們可能會看到未來幾個季度儲蓄率有上行壓力,相應地,支出增長也會放緩。
高盛認為,數據令人失望的最合理解釋,就是加稅的負面影響延遲體現。高盛說,假設加稅的大部分衝擊仍在體現過程中,那麼,消費者支出將出現一段時間的走軟。再加上聯邦政府支出也可能減少,因此,消費者支出增長的放緩將使得實際GDP增速難以超過2%太多。這強化了高盛的觀點:2013年GDP增速仍將相對低迷,僅會在今年稍晚溫和加速。
但高盛也提到,仍認為2014年會明顯改善。
美銀Hans Mikkselsen的加入,使得高盛的Jan並不孤單。來自美銀:
我們依舊認為宏觀背景疲軟,並維持做空投資級信貸的戰術(短期)。
也許投資者認為,儘管基本面不佳,但美國和日本QE將推動投資者們進入美國風險資產——換而言之,強大的技術性因素將克服疲弱的基本面。這看起來是個未知領域,因為我們過去看的的是,投資者認為QE會提振經濟活動並帶來通脹,因而他們進入風險資產。我們幾乎拿不出證據,表明在市場不認為基本面改善的情況下,單靠QE能夠獨自完成這項工作。因而,再一次,我們預計疲弱的宏觀背景將佔上風……
也許,美國經濟強大到足以克服最近的逆境。這接近我們的觀點,並且符合我們對下半年經濟反彈的預期。然而,當前的經濟放緩顯然比預期更嚴重……此外,除了令人驚訝的國內經濟疲軟,我們還面臨許多重要的外部風險,例如,來自朝鮮和歐洲的風險。因此,如果股票和信貸指望經濟渡過短期挑戰,它們必須堅信有更獨立的增長來源,譬如,房地產市場復甦。
訂閱:
文章 (Atom)
.jpg)