顯示包含「羅耕」標籤的文章。顯示所有文章

2014年3月2日星期日

羅耕:人民幣年內見六算


近周人幣急貶,聞說是人行給對沖基金還以顏色之果。


對於以為買人民幣包賺之士(包括有些學者),是次可謂來個狠狠的一記耳光。

奇就奇在,竟有正教授級的學者,理應知道沒有彙率是只升不跌,但仍拋出包升之說,其「象牙度」教人嘖嘖稱奇。

如斯貶法,其實不是未試過的。

近兩年半前,CNH就如現在般急貶,如拼圖示,CNH很可能已見高位(弱方),約半個月後再度轉強,但年內仍難大幅拋離六算。

這樣人為急貶,或許是要告訴市場六算已差不多,而再大幅單邊趨強的機會不大。

大陸樓市開始爆煲,貶值錢走但升也不行。

如2008年般升轉橫行,不失為一出路。


2013年9月6日星期五

羅耕:貴金屬的神奇比例

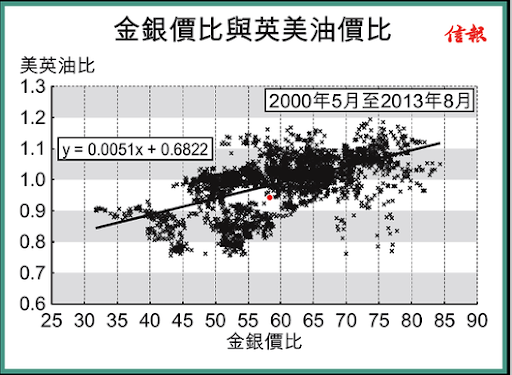
昨文看過金、銀價比與紐約油、倫敦油比,發現是美彙作怪。今文再做一次練習,將美、英油比換上鉑、鈀(platinum,palladium)價比,應無彙率因素了,結果如何?

結果發現,由1993年11月有數據至今,兩對貴金屬比走勢一樣相似,怎樣解畫?愚見估計,市場視金與銀為相類物,鉑與鈀亦為相類物。

金比銀「值錢」,毋須多講;至於鉑比鈀貴,亦可從其同重量每盎斯價格之分別可知──通常鉑比鈀貴起碼一倍。

貴的東西,如本欄上月24日一文指,好景時升得少、逆境時也跌得少,總之波幅小。金與銀的關系,似乎也可套進鉑與鈀的關系。究竟現在金比銀太貴,還是鉑比鈀太平呢?


2013年9月5日星期四

羅耕 2013年9月5日

敘利亞隨時被轟炸,金、油價格齊齊飆高。金、銀孰升得快,前周六拙文已經表過,是美彙作怪。至於紐約油還是倫敦油升得急,概應與地緣有關:初時因敘利亞在歐洲,故倫敦油先炒上;後來美國嚷著要出兵,紐約油遂追落後。炒交叉,本想就此簡單。

但若金、銀價比與美、英油價比成正比,又怎解畫?想深一層,美、英油價比其實多少反映美元兌歐羅比,鑒於歐羅在美彙指數占比甚重,故美元兌歐羅又與美彙相關。既然前周指美彙與金、銀價比成正比,那麼兩油價比與兩貴金屬比成正比,很自然了。

目前而言(紅點),金比銀貴,不然則紐約油比倫敦油貴了。

2013年8月22日星期四

羅耕:金價難見千六


轉載▼

隨著金價由6月尾的低位1200美元樓下回升至今,死牛複燃的憧憬又再重現。

無論怎講,基本因素都好,2000至2011年的上升對數通道根本無法包住近年價位。

技術上講,這十二年的長期牛市(secular bull)兩年前已玩完。問題只是,過去兩年的「長期熊市」究竟完未。如圖所見,下跌對數通道頂部(+2標准偏差)約在1600美元,而這正是今年4月起暴跌的裂口位。故要確認升穿這水平,才能斷定牛市已重臨。

雖然現階段說熊死言之尚早,但觀乎過往多次跌穿通道後的反彈,起碼升穿中軸,甚至升至+1標准偏差位;配合近期上升通道,這分別是9月19日的1432元及10月3日後的1514/24美元。 


2013年4月21日星期日

羅耕:白銀夢碎

金價大跌,其餘貴金屬亦跌到不清不楚,難免令人想到一眾「金牛」是否玩完。

敝欄五個月前曾刊出三十七年前後銀價拼圖,預示在25至35美元間橫行一輪過後,2016年終爆上,直指400美元。

惜自上周五後,拼圖所見,這個白銀美夢被「一棍」打碎了(圈著部分)。在此敬告諸位,這個「技術分析」已經破位,拼圖或就此失效。

回顧昔日商品熊市,大多預示樓市接著爆煲,通脹回落甚至通縮,美元單邊上升。商品熊市通常持續多年,而樓市爆煲、通縮及美元上升,三者通常持續兩年半至五年。股市由於不算太高,不會跌得很多。綜觀一眾資產表現,現在類似1980年初。

2013年4月18日星期四

羅耕:金的熊市


到時睇下期貨價和實貨價,是否一樣

金價在上周五至本周一的廿幾小時(交易時段)內跌200美元,為多年來所未見。有以跌逾兩成定義熊市,由高位1921美元計起,同月跌穿1536美元,已屬牛轉熊了。

然而,商品價格波幅一般 較股市大,適用於股市的熊市定義,未必適用於商品。譬如2008年3月至10月,金價由1030美元,跌至682美元,跌幅近三分之一,這算熊市嗎?一則 觀乎過去十二年來一直屬浪高一浪,那次形態上不似熊市;二則跌市僅維持半年,相比上次廿年熊市短得離譜,也似調整多於熊市。

拼圖預示,底為明年初的1100美元或稍低些,頂為明年9月1700美元,這區間將維持至2029年。跌四成後橫行,算不算熊市?


2013年2月8日星期五

羅耕:印象統計之別

講開蛇年下的香港,印象中似乎衰的多過好。
1941年聖誕,香港淪陷。1953年聖誕,石硤尾木屋區大火,五萬七人無家可歸,其時人口僅230萬。1965年,多家華資銀行擠提,恒指跌四分一,樓價急挫好幾成。1989年有六四,2001有九一一,市跌。看罷,好像僅1977年未見「集體不良回憶」。

不過,回憶終憑印象,統計上不可信。將不同類的「衰?」與經濟混為一談,亦於理不合。

客觀上講,譬如經濟增長,自1953蛇年至今,蛇年與否其實分別不大,過去一個甲子以來的平均年度增長分別為7.03%及7.95%,兩者都走不出「七字頭」。

相信現在大家知道,印象與統計的分別在那里了

2012年11月30日星期五

羅耕:拖欠也見底

美國樓市,無論建樓、售樓、售價皆見回升。但有一現象令人不安,就是按揭拖欠。

從彭博的按揭拖欠比率可見,拖三十日的近月顯著回升,甚至可以用急升來形容。拖九十日的同樣回升,盡管升幅仍小。

觀乎美國樓價由2006年中急跌至2009年中後,再慢跌至2012年中,急跌期間拖欠三十日的比率上升。久拖過後,三十日變六十日,再變九十日,接著便是斷供或破產。是故拖九十日滯後於拖三十日,實際時差一年。

過去四年,三十年期按揭定息跌足三厘,是樓價慢跌原因之一。
不過,學眾港官話齋,利率不會永遠低企的,一旦回升,單靠低息撐住的樓價,將會變得十分脆弱。

2012年11月18日星期日

羅耕 - 沽銀

昨文拼圖建議揸金,但這又是否代表要買銀?相比2011年高位,目前金價是當時(1921美元)的九成,但目前銀價卻是當時(50美元)的六成半,顯然要另幅拼圖。

三十七年前後的拼得不錯。依圖所示,由目前至明年3月銀價是跌的,應沽而非揸,至於低位則在28美元上下。儘管如此,這似乎是爆升前的最後一個底,是買入良機。


大家不妨計一計金銀比率,十年以來,兩個高位在2003年6月及2008年10月,皆是最衰的日子;低位則在2006年及2011年4月,皆是好日子(後者恒指兩萬五)。

合昨、今之拼圖,所預示的乃金升銀跌,即比率趨升至起碼明年上半年,是較悲觀的看法。


2012年11月16日星期五

羅耕 揸金

很久沒寫金了。早想上星期寫,延至今天稍為遲了,但於食大浪而言,亦未為晚。

七季前後的金價拼圖預示,上周的1670美元邊剛造了底,將直升至明年2月初,可見2100美元上下。

要搵故講,亦非難事。譬如財政懸崖,盡管市場相信終能解決,但在拖拉過程中嚇餐飽的並不出奇。

上周risk-off已見美彙指數及倫敦金價齊齊上升,反映若倉是因美國出事而拆,資金回流美元之餘更買黃金,此乃故仔之一。

故仔之二,則基於早前提到美國通脹將於下月起爆上的Econophysics預測,那金升更大條道理。

拼圖也測明年6月見2500美元以上。至於是確認踩穩2000美元還是已經見頂,則屆時再看了。 


2012年10月11日星期四

羅耕:好醜論盡百年債

在國際貨幣基金會最新發布的World Economic Outlook中,第三章題為「The Good, the Bad,and the Ugly: 100 Years of Dealing with Public DebtOverhangs」的債務數據之曆史悠久,幾成國基會版的This Time isDifferent。然而,他們對先進體系的債務前景卻樂觀得多。

在原裝的This Time isDifferent中指,史上不少新興市場的債務比率縱未達五成,亦已爆煲,但國基會展示其兩年前起公諸於世的債務占GDP數據庫,指自1875年至今,比率超過100%的案例比比皆是。這些案例集中在四個時期:19世紀後期、一戰之後、二戰之後及20世紀後期。這四次中,希臘中了三次,意大利更次次有份;都借慣了。

不是每個破百案例都衰收尾、違約下場 的;驟眼看來,爆煲者概半數矣。

2012年9月9日星期日

羅耕:OTQE有何分別

繼歐洲央行後,即將輪到聯儲局開會,焦點也在買債。
紀錄顯示,自去年9月下旬OT至今,聯儲局持有國債總額並無增加,反稍下降。OT之下「買長沽短」;不過,一年期及以下的幾乎已全數沽清,若要繼續OT至年底,便須沽兩至五年期而買五年期以上。若是QE,則可能整個檔期皆買,且總數會升。

不過,問題來了:既然QE是要迫「長錢」出街,其意義必在購買長債。但事實上,以五年期以上稱「長債」,那末去年OT至今,這部分已增持4000億美元了(紅、橙部分),實與QE2的6000億元相去不遠,且還未計今年餘下數月的OT購額。

如此說來,OT與QE是否真有分別?教人懷疑。

2012年9月7日星期五

羅耕:最終還要開機印

說歐洲央行狂印銀紙救市,它不認的,因其貨幣基礎當中,banknotes incirculation才是「銀紙」,鑒於此數無大增,故無「狂印」。大增的是excess central bankliquidity。

那麼央行何來這麼多,近年共累增近8、9千億的「閑錢(excessliquidity)」呢?看看歐洲央行的錢怎來就知了。來源主要四處,如【圖】所見,最大三個依次為存款設施、定存及經常賬。換言之,歐洲央行救市的資金來源,主要是「挪用」區內銀行的存款!

近期存款縮了,怎算?靠經常賬。而這賬戶,正是日銀QE印鈔注資之處。 


2012年9月2日星期日

羅耕:武功將廢

QE究竟怎有實效?官方說法是Portfolio BalanceEffect,大概是指央行改變閣下的portfolio。說白一點,就是將長短利率以至債、非債息統統壓至近零,逼你炒股炒樓。

事實上逼不逼到呢?以美債孳息(取五年的中間檔期)與美股的反比關系看來,似得。不計相關系數,觀圖都估到過去三年半來,壓低債息美股上升,盡管兩者不時背馳。

然而,隔夜息亦頂多壓至0到1/4厘,五年期息目前已低見半厘,還可再壓得多少?將話反過來說,就是目前已千四點的標普五百指數,還可再因QE壓息而升得多少?

當整條利率曲線都壓至近零後,QE也已因陷入Portfolio BalanceTrap而廢武功。武功既廢,Q不QE又有何分別?

2012年8月31日星期五

羅耕:狂印鐵證

正當市場揣測有否QE3之際,敝欄反而要找些罪證,證明聯儲局確曾狂印銀紙。聯儲局官方說法是這樣的:他們以銀行放於儲局的儲備(reserves)來買債,無印。

單看美國M1、M2增長也會被其騙倒,因為近年最高速的增長還不過是一、兩成(M1兩成、M2一成)而已。不過,M0走勢卻與聯儲局所持證券的數字極為吻合。

為何2010年前兩線「走樣」?估計是這樣的:聯儲局先狂印銀紙來買垃圾資產,即2008年10月推的TARP,銀行去清垃圾後獲得資金苦無出路,放回聯儲局成儲備。及至2009年3月推QE1,當局便大條道理以這儲備買債,故紅藍二線有半年時差。

QE如毒品,印鈔已上癮。


2012年8月3日星期五

羅耕:美元升的贏家

轉載▼

世界衰退,有人一廂情願以為新興救地球,豈料美元升、美股升,美國笑到最後。

以 為美元升就除債價外什麼都跌?對,但僅對了一半。每逢美元相對其他貨幣升,美股相對其他股市都升(即MSCI美股指數除以MSCI世界股指的比例上升)。 還有,這已沒有彙率因素,並是1972年有紀錄以來皆准(只是拼圖則要2008年起才重迭)。故要long-short的話,逢美彙升,long美股 short其他股,反之亦然,應是可靠策略。

但自2010年第四季起,美股的相對表現顯然拋離美元的相對表現,多少反映這段升市不單單是資金流入般簡單。是因2010年第四季推QE2嗎?但為何QE1無此象?

今晚想想吧,明天開估。


2012年7月16日星期一

羅耕:人仔存款減因

轉載▼


記得一、兩年許前,人民幣在港存款急升,不少愛國銀行人士以為緊跟中央腔調,高唱不久將來人仔存款直指一、二萬億,應無懸念。怎知數字倒跌,滿地眼鏡碎片。

如果所有事物都可如斯「見好唱好」、「線性外射」,人人都是先知了。事實證明,只曉見勢唱勢之士,只暴露其無料之醜。只要看看曆史,就知人仔存款並非線性上升,而是按對數比例梯級式增加的。

另外,存款是升是停幾乎直接與人仔是否升值掛鉤。
港人錢多,存款多屬閑錢,用貨幣買貨幣,若非收息就博升值。人仔息低眾所周知,存款顯然是博升值。

既然現在人仔倒貶,存款下降便理所當然。


2012年6月16日星期六

羅耕:掛一籃子無甚意思

脫鉤之後,主流意見都說要掛一籃子貨幣,包括人民幣。
書本理論指,以貿易夥伴大小來對應地掛一籃子貨幣,最省交易成本、促進貿易。說是如此,但實際所見卻是每逢危機、海嘯,本港進、出口皆以(大)雙位幅度下跌。傳統理論已失效嗎?應該不是。只是有其他現象蓋過了這個現象,需要另些理論解釋。

很簡單嘛,如果全球貿易一體化至其盛衰效應大於個別經濟體的彙率與貿易間之關系,那麼前者的大氣候才是primary ordereffect,而彙率與貿易則屬secondary order effect。

掛一籃子的好處,除貿易外別無其他。不過掛一籃子的壞處卻顯而易見。香港素來「賣的」是貨幣制度公信力(credibility),但偏偏掛一籃子的公信力是眾制度中最低;彙制的兩個極端──固定或浮動,都較之好。掛一籃子涉不少問題,在此點列若幹:

第一、究竟應基於什麼來決定籃子包括哪些貨幣?上文提到貿易,但僅考慮之一。經濟周期相關度、央行的儲備成份、全民的投資區域等都可是基礎。用啥並無准則。

第二、即使能選定貿易、周期、儲備或投資等為基礎,但這些因素都會隨時而變,若以此來加權籃子,多久改變一次也無准則;密密改不行,過久才變則與脫離現實。

第三、掛籃子的,通常不肯透露籃子貨幣比重,有些差到連有什麼貨幣也不披露。不過,這無異於央行「玩曬」,任其意願將彙率舞高弄低,人行操控人民幣就是如此。

在落後國家尚且無可厚非,但在素來以彙制高透明度見稱的香港來說,則是一大倒退。眾所周知,不透明損公信力,可以無中生有的貨幣若欠公信力,必損政策以至經濟。

固定或全浮皆是政府幹預最小的制度,應為自由學派所支持。
今被港府收編的學者幾乎清一色凱恩斯派,連同新任長官,這班人自然傾向讓央行擴權,掛籃子連人民幣,不惜大幅犧牲浮動好處,以盡擦中共之鞋面鞋底。

2012年5月27日星期日

羅耕-銀三角

2012年5月27日


羅耕:「銀三角」 (2012-05-26 10:36:14)


轉載▼


昨天看過金三角,今看銀三角。
銀三角比金三角早半年開始─前者始於2011年2月,後者始於同年的7月(重溫昨文)。銀的三角底部在26美元,以三角頂部50美元計,插水的話,豈非只剩兩蚊?


去年10月1日本欄題為「銀價趨窄幅」文中,曾拼37年前後的銀價,當中預示未來4年皆主要於30多美元橫行,2016年才爆升。一幅兩蚊,一幅橫行,信哪幅好?


今文一圖,爆上爆落也好,不捱得很久的。務實做法,是先看年中前後會否穿32美元,再看8月、9月間會否穿26美元。直覺認為,曆史愈悠久的圖,錯的機會愈小。


這些三角圖,僅對爆落發出追沽訊號,過後已無作用。


2012年5月26日星期六

羅耕:「金三角」

對上一次寫金價,是三個多月前的「金價爆上?」一文。該文指出:「拼圖所示,金價即將要跌,今年5月完成調整後,才有條件直上至2015年的3000美元以上。」


觀金圖者,一定知道上周三在1520/30美元造了第三只腳後,短期底部應已見到,且還急急重上1600美元補回下跌裂口。


究竟上周的調整完成以後,會否真的「直上」3000美元以上?
沒有拼圖永遠對的,今刊另一幅圖,展示大個三角,以供另一角度。
等距再數頂部,是今年8月下旬於1660美元。若然不破,看來無「下一頂」了,底部照度400,即1120/30美元。但縱跌至此,十年牛勢可能仍未破的。


現可先看會否穿1660美元再算。