顯示包含「習廣思」標籤的文章。顯示所有文章

2016年1月11日星期一

熊仔股市四圍闖金牛蠢蠢欲動

習廣思
週四美股再大跌,道指跌近400點,納指也跌逾3%,今年短短4個交易日,道指已暴跌900多點。今年投資市場開局不暢,市場主流意見是中國危機,China Put流行,結果A股跌,美股又跌,回到亞洲,又追逐美股跌幅,之後人民幣貶值【圖1】,周而復始形成惡性拋售。週四晚中證監取消A股熔斷機制,被視為跌市的元兇消失,但是否代表跌市終結,A股可以回穩?麥格理證券認為,A股暴跌與推出熔斷機制關係不大,因為A股在經濟及信貸寬鬆方面均缺乏正面催化劑,加上A股逐漸由市場主導,相信上證指數今年只會維持3000至3500點水平;若跌幅過大,內地政府或會推出救市措施。瑞銀認為,全球股市開局大挫,預告2016年是全球「股災年」,建議投資者買入黃金避險。瑞銀報告指出,2016年不祥的開年行情只預示著一件事情,即使彈性最好的市場,例如美國藍籌指數道指、日本股市、歐洲中小股指數等,今年均將全面跌入熊市。資金避險 黃金受追捧瑞銀分析員Michael Riesner和Marc Müller稱,在1月疲軟開局後,預計標普500指數首季度末可能出現反彈,並漲至2200點,甚至2300點。然而,從全球波動率上升來看,再考慮到總統競選年的負面效應,預計標指第二季將見頂,並全面跌入熊市,跌幅可能20%至30%,至少跌到2016年底,甚至2017年初。


至於歐洲股市,2016年也將是關鍵一年,歐洲Stoxx 600指數和Stoxx 50指數均形成重大突破形態。瑞銀報告預計,第​​二季歐洲股市將出現新一輪大跌,同樣,今年夏季也是沽出日本股票的時機。在全球股市岌岌可危​​的情況下,黃金將受益於投資者的避險需求。


瑞銀報告指出,黃金自2011年以來一直處於週期性熊市。 2016年,該行預計黃金和黃金股將進入一個8年周期的底部,然後進入下一輪長達數年的牛市;今年黃金將受到避險買盤支持,但2017年推動黃金上漲的因素,將是美元見頂並開始進入熊市。


Riesner分析「有料到」


以上報告或被認為危言聳聽,但筆者幾年前在金融界工作時已特別留意Riesner的技術分析,其報告對所有資產都有深入分析,對全球資金流及資產配置有深入認識,而且技術分析工具也十分多元化,除了基本劃線計黃金比率,也是一個數波浪高手。


翻查紀錄,Riesner去年6月下旬曾作出預言,他說,美股已到達高位,預計標指於2015年夏季會出現較明顯調整,幅度介乎15%至20%。結果,標指的確由6月高位2130點,跌至8月最低位1867點,跌幅約13%【圖2】。Riesner當時解釋,標指相距去年5月所創的歷史高位不足1%,令人感憂慮的是背馳情況不斷擴大,例如標指、高息債券、美國10年期債券孳息及通脹的背馳情況愈來愈嚴重。同時,甚少股份股價創新高及能升越200天平均線,這反映投資者只選擇部分股份作投資,不是全面的升市。


之後又如何? Riesner強調,經夏季的調整後,美股將進入另一個週期,預期至2016年上半年,標指會上升至2400點。這與他近日的預期沒有太大抵觸,因他預期年初跌市後,首季度末可能出現反彈並超漲至2200點,甚至2300點,這應是全面清貨離場的最好時機。假如讀者有興趣不妨再留意一下這位技術分析高手之前的技術分析,或會有另一番體會。


蘋果概念神話破滅


近日媒體大字標題見「債王」格羅斯(Bill Gross)及金融大鱷索羅斯(G​​eorge Soros)等大人物,公開極力唱淡中國及全球股市,其實已經心知不妙,但可能已經太遲。上月四期結算後美股大挫,本欄已經引述華爾街知名技術分析師Louise Yamada分析指出,美股可能處於構建大型頂的過程之中,已經出現月線級別的沽出訊號,有關文章見12月21日〈美股傾瀉受惠加息股也受災〉。另外也至少兩次提過蘋果股價隨時暴跌,結果過去一個月這只美股巨無霸由120元跌至96元【圖3】,跌幅足有兩成,對美股影響不輕。


有留意台股的話,或者已經早已發現蘋果概念股早已出現惡性拋售,例如為iPhone供應攝影鏡頭的台灣股王大立光,本月初公佈去年12月營業收入39.79億元新台幣,按月大減30% ,至9個月來低位,成績遠低於市場預期,投資者即意識到相關概念股情況不妙,紛紛沽貨。不妨回顧三星近年股價與業績,蘋果產品過度單一化且隨時可被同類產品取代,這隻股王應該已經到了一個重大樽頸位,不進則退。


2014年4月23日星期三

習廣思:美俄角力主打金融戰

 (2014-04-23 10:13:59)

轉載▼

全球股市的資金逆轉情況並未結束,動力股依然是拋售的對象,資金續回流到價值股、大價股。

然而,投資者更想知道這趨勢會否持續下去,還是短暫現象。

觀乎目前大市走勢,兩者估值略為平衡後,具增長前景的動力股較為可取,相信資金逆轉屬短期現象,動力股則是大調整居多。

投資者願意再買價值股,但落後價值股也有其落後原因,大部分價值股的盈利前景不獲看好,增長正在放慢,意味著這些股份雖然低估值且穩陣,但盈利增長暗淡,也意味著低回報。

港股假後繼續淡靜,內地A股在5月重啟IPO拖累A股走勢,持續困擾著港股。

今日被視為「關鍵星期三」,彙豐將公布4月份PMI數據,市場預期會有改善,且看股市最終如何解讀這個數據。

不過,中國增長處于高原期,即使有穩增長措施出台,亦不宜抱過大期望。

昨天恒指窄幅上落,收報22730點,但成交額只有482億元,投資者不是未回港,就是在觀望,可見市場欠缺方向。

醫藥股韌力強 複藥異動
騰訊(700)成交大幅回落,投資者熱情冷卻,短期續見整固。

X安碩A50(2823)成交額最高,但股價下跌近2%。

早前「滬港通」帶來的炒作已消散,反而IPO因素對重磅A股較為負面。

港股跟著美股進入季績期,受影響的主要是中資公司,投資者對企業盈利消息要打醒十二分精神。

長城汽車(2333)首季盈利遜于市場預期,分析員看淡居多,並且拖累汽車板塊。

公司的季度盈利表現將影響中資股的走勢。

華潤集團董事長宋林被查,系內公司股價全線下跌,最直接受影響的是華潤電力(836),昨天股價跌近一成,潤泥(1313)、潤燃(1193)跌勢較輕,幾家系內公司所受的打擊不一,後兩者獲投資者趁低吸納的機會較大。

動力股持續下跌,本港三大動力股代表:科網股、濠賭股、醫藥股,這三批股份調整至今,以醫藥股跌勢最輕,但到底是止跌還是未跌夠,暫時難以判斷,但醫藥股的韌力明顯較前兩者強。

昨天醫藥股反彈,複藥(2196)股價因收購消息而出現異動,康哲(867)及石藥(1093)等持續整固。

現代世界最大的戰爭並不在戰場,而是在金融世界。

由歐美發起的貨幣戰,非常規貨幣政策令貨幣貶值,是在經濟上自我救贖,或者是損人不利己都好,貨幣戰最終目的是保存自己國力。

近期在烏俄問題上,面對著西方制裁,美俄兩國主要是在金融層面上角力。

本欄在3月中提出,西方進行第一步制裁後,外國央行存放在美國聯儲局的美債規模,突然暴跌1050億美元,當時適逢聯儲局議息前夕,一個說法是新興市場央行減持,也有猜測指俄羅斯率先發動金融戰,大規模拋售美債,對抗歐美制裁行動。

再者,俄羅斯3月初高調地呼籲民眾沽售美國國債,甚至放棄美元作為儲備貨幣。

上周烏俄局勢再度緊張,在烏克蘭東部城市克拉馬托爾斯克,烏軍與親俄武裝分子駁火,雙方似乎開火在即。

同時,俄羅斯、烏克蘭、美國和歐盟達成了日內瓦協議,同意結束在烏克蘭東部的暴力,要求親俄武裝分子撤退。

近日俄羅斯單方面指責烏克蘭違反日內瓦協議,其右翼極端民族主義分子的武裝並未解除雲雲。

另一方面,美國要求俄羅斯執行日內瓦協議,並威脅要制裁普京。

留意是直接制裁普京,而非俄羅斯。

西方媒體指目標可能是普京在瑞士賬戶所存的近400億美元資產。


烏俄局勢似是口水戰,但口水再多,涉及到狂人普京的話,結果往往難以預計。

投資者更關注的,其實是緊張局勢背後所牽涉的金融戰。

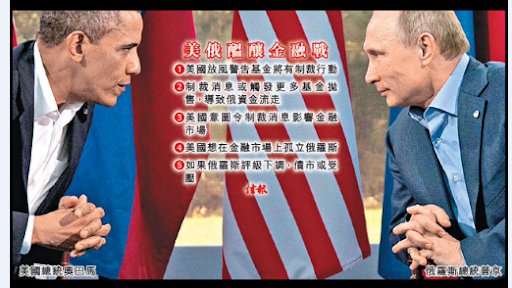
在四方會談前,美國財政部及國家安全委員會會見基金經理,放風將對俄羅斯實施更多制裁。

重點不在于最終制裁的內容,但美國政府透露風聲,其實是呼籲基金及早沽貨,或者幫忙沽貨。

美國放風實施更多制裁
市場消息又指,美國政府的想法是,迫使俄羅斯退出全球金融市場,認為這是平息烏俄危機的最有力武器。

華盛頓智囊Woodrow WilsonCenter表示,在制裁方面,美國最大武器是設法讓俄羅斯離開國際金融市場。

說到底,要打金融戰,何來彈藥?

基金拋售俄羅斯股債彙資產,便成了美國政府的彈藥。

而且,一有基金開始拋售,在金融市場很容易引起骨牌效應。

部分投行估計,新一輪制裁可能針對部分關鍵行業,例如金融、礦產及能源業。

投資銀行甚至擔心,如果俄羅斯證券資產被凍結,一些基金可能會暫停投資者贖回。

不過,資金多是醒目錢,在這個情況出現前,相信投資者已大規模撤退。

3月份的金融前哨戰,俄羅斯大幅加息以防盧布大幅貶值,投資者持續減持俄羅斯資產,沽售其股票及債券。

如果美國政府利用市場消息放風,醞釀更大資金流出的話,俄羅斯所面對的金融風險一點都不低,貨幣貶值、評級下調、股市再跌都可能發生。

有報道指,美國對沖基金自3月底已審視制裁的影響,俄羅斯債市或將持續受壓。

俄股4月初曾跟隨新興市場反彈,惟反彈乏力,未來走勢難以樂觀。


2014年4月2日星期三

耶倫之鷹鴿變臉

習廣思

轉載▼

耶倫鷹鴿變臉,3月議息後的「六個月」言論被視為鷹派抬頭,市場對加息預期升溫。

過去兩周,多名聯儲局成員企圖淡化2015年中加息的預期及聯儲局有加息時間的想法。

至前晚在演講中,耶倫變身鴿派,甚至被指為聯儲局史上最鴿派的言論。

聯儲局鷹鴿交鋒,耶倫鷹鴿變臉。

說到底,耶倫再放鴿,不過是為「六個月」言論補鑊,重申低息刺激立場,雖然這是政治正確的事情,卻難以扭轉市場的預期。

耶倫究竟說了些什麼?耶倫表示,未來一段時間,美國仍然需要刺激經濟政策,每次縮減買債,只反映勞動市場取得些許改善,但這並不代表聯儲局降低經濟承諾。

耶倫又說,美國經濟複蘇遠未達標,要多一段時間才能回勇;兼職數目偏高,就業情況較失業率所反映的情況要差;大部分美國人對經濟複蘇的感覺仍像衰退。

簡言之,耶倫想講的是退市不等于收水,強調甚或承諾會繼續刺激經濟。

但退一步看,耶倫沒有講過會改變退市策略,縮減買債計劃沒變,耶倫也沒有修正其在加息時間表上的意見。

這番鴿派言論,其實是安撫市場情緒居多,為早前的鷹派言論「補飛」。

目前聯儲局在縮減買債步伐上難有改變,除非經濟突然逆轉急變壞。

聯儲局今年完成縮減買債後,2015年才找機會加息。

加息並非世界末日,不過是把貨幣政策正常化,但聯儲局的緊張兮兮,及至耶倫鷹鴿變臉,予人感覺是聯儲局在政策轉變的觀察及考慮上,更為重視金融穩定因素。

聯儲局緊張金融穩定
退市之難,一在于不拖累經濟複蘇,二在于不造成金融震蕩。

耶倫為加息言論降溫,情況就像貝南奇去年揚言退市後不斷「補飛」,聲稱水閘續開一樣。

但前車可鑒,貝南奇的退市論引起金融市場震蕩,按揭利息抽升,以至影響樓市複蘇。

聯儲局一邊退市,一邊怕股市跌,又怕債息抽升,也擔心能否保持金融穩定。

聯儲局的退市路線及時間表沒有改變,繼續放水只會催生更多泡沫,投資者實在不宜對耶倫的放鴿言論太開心。

有趣的是,市場暗暗憧憬當局繼續放水,但又看到資本市場的變化。

昨天招商局(144)發售可換股證券,集資154億元,有分析認為是加息潮重臨,藍籌趕抽水。

招商局強制股東買可換股證券,派固定現金回報是幌子,變相供股是真相,集資行動可能涉及管理層「不能回答」的母公司整體上市方案。

近期藍籌股集資抽水引起關注,尤其部分公司根本沒有資金需求,抽水時機亦不佳,那為何要在此際在股市抽水?原因一是過去幾年已在債市抽水,二來預示未來息口趨升,三來可能對後市不感樂觀。

和黃(013)分拆港燈(2638)上市後,再出售屈臣氏股權,智者避險于無形,李超人是否看見一些大家都未看見的風險?在股市抽水是正常事,但多只藍籌齊齊抽水,又適逢加息預期升溫,難道真的是巧合?

港股在4月第一個交易日續反彈,恒指上試250天線,收報22448點;成交額692億元。

重磅中資股如中移動(941)、內銀內險股等支撐指數任務幾近完成,這場反彈隨時近尾聲。

大市短期內未必會大跌,資金仍在新舊經濟股之間交替。

對新經濟股而言,這段時間將汰弱留強;對舊經濟股而言,情況也一樣,一些估值低殘得不合理的舊經濟股,短期回吐後或再上升。

連跌多日的新經濟股,例如科網、新能源、支付及彩票、醫藥股等都明顯反彈,但調整是否結束?投資者宜先觀察後謀動,是否跌穩仍言之尚早。

在這新舊經濟股交替時期仍充滿著不明朗因素。

1月下跌 VS 3月下跌
美股第一季表現反複,1月跌勢集中在標普500,跌幅3.56%;納指只跌1.74%。

為3月作一個小結,由于最後一個交易日有耶倫助興,標普500整個月上升0.69%,納指則下跌2.53%。

美股于1月及3月均有調整,但情況不盡相同。

要討論1月及3月調整的分別,不得不留意美債表現。

市場「倒後鏡」反映,1月美股下跌,資金由股市流入債市,十年美債息由3厘回落至2.6厘水平,個中原因眾說紛紜,但最有說服力的解釋是基金投資者(尤其是退休金)再平衡股債投資比例,因而沽股票買債券。

但去到3月,要沽的早已沽完,3月美債息變動不大,續在2.5厘至2.7厘水平上落,而真相是有大量資金流出美債資產。

3月美債ETF資金流出規模達103億美元,是自2010年12月以來最大規模,規模最大的三只美債ETF資金流出量抵銷了1至2月份的總流入。

至于股市方面,3月份的調整由動力股帶動,科技股跌幅更大,投資者由追逐動力股,變成買價值股,一方面炒作概念的股份上升動力不繼,另方面強弱股份的相對價值太兩極,即動力股太過貴,而價值股太過殘,以致近期資金挪移修複估值。

那麼,納指在3月下跌與美債資金流出,兩者反映著什麼?市場預期加息時間提早,或者說,市場進一步對加息有心理准備。

退市收水令不理性估值及炒作收斂,但美債市場最大接貨人講明以後會買得更少,股市及債市都受到考驗,不知能否在退市收水下站得住腳。

考驗才剛開始,難怪股債兩市都腳震震,後市非完全悲觀,但第二季肯定考驗多多。

2012年9月7日星期五

習廣思:買債買金不買股

轉載▼

歐 央行最終宣布「無限量」買債,細節與市場傳聞相差無幾,央行將會集中購買一至三年短債,無限量購買,全部沖銷。要啟動買債計劃,現時要等西班牙、意大利正 式提出請求,卻其實,歐央行行長德拉吉未有講明買債條件呢。買債計劃推出後,歐洲救市藍圖補上一塊,短期有穩定作用,但也只能是短期作用。另一方面,西班 牙四面楚歌,10月將有275億歐羅國債到期,求救是這個月內之事。

本港樓市升溫未止,政府的地產政策雷聲大雨點小,繼上周「梁十招」 炒雜燴後,再以「擠牙膏」方式宣布「港人港地」政策,試行計劃是准備兩幅在啟德的住宅用地,未來會限制出售及轉售對象,局長預計約可提供1100夥單位。 無疑政府在一星期兩度出招,顯示其姿態,可惜並不實際,既不能轉移目下政情焦點,也不能撲熄樓市猛火。

內地A股低位爭持,繼續拖累港股。昨日恒指開市後跟隨A股回落,最低見19076點,午後續炒歐洲救市掉頭回升,收報19209點,上升64點。國企指數走勢超賣,跌穿9000點後回升,收報9069點。大市成交額437億元,沽空比率10%,民行(1988)依然是「空軍」目標。

9月科技股大旺
衍生市場前日殺牛後,投資者繼續博反彈,在市場熱炒買債憧憬下,恒指有望在19000點稍作喘息,並作出反彈,但大方向仍是有彈而無得上升。

股 市輪流炒作,再找一個壽命長一些的投資主題,殊不容易。9月份科技產品空群而出,繼三星先後推出手機Galaxy SIII後,近日推出新平板計算機,蘋果即將推iPhone5,微軟及亞瑪遜都正在籌謀推出新產品。蘋果有沒有泡沫,見仁見智,但無論閣下用短線或長線角 度來看,蘋果股價依然跑贏,本港股市只有零星幾只相關的智能手機設備股,瑞聲(2018)主打喇叭等聲學產品,舜宇光學(2382)主打鏡頭光學產品,前者配股過後,很快收複失地﹔後者績優後獲追捧,股價整固後仍是受惠股。

現 時講投資,到底還有什麼好買?「債王」宣稱「股票已死」後,被許多股票投資者群起圍攻,最新一期文章似有補鑊之意,但他表示,如果他是一個散戶投資者,現 時會根據年齡來平衡資產組合,年輕一點的話會?多一點股票,像他一樣年近六十的話則要?多一點債券﹔如果投資者選擇買基金、ETF的話,則要特別留意收 費,因為如果一年基金回報只有3%至4%,如何能付出1%費用成本呢?「債王」這番話,幾乎與每個保險經紀所說的一樣,那又何須勞煩「債王」呢?

事實上,股票已死,很大程度是投資者不再相信股票資產能夠帶來回報,不再願意承受股市上上落落的波動,故此,資金寧可買債但不買股票。買債前所未有地變成基金界潮流,近日讀報,多個報道值得留意。

《華 爾街日報》訪問多位私人銀行家、投資經理,整理時出現五個投資思路,包括:1)買垃圾債券,2)買市政債券,3)買住宅按揭抵押證券(RMBS),4)買 新興市場債券,5)買周期性股票。買債再買債,因為利息,因為波動,更大原因是債券價格持續上升,但資金湧入債市,開始叫人擔心。

昨日 LEX欄文章「債券基金現泡沫」指出,今年基金公司持續推出債券基金產品,雖然沒有理由相信債券價格因此即將大跌,但大量債券基金供應,始終不是好兆頭。 基金產品市場一向頗具指針性,因為基金公司需要有回報數據來吸引投資者入市,故大量新產品出現,很多時候意味著該項資產過熱,過去農產品基金、新興市場股 票基金狂熱時,均具有見頂指標作用。

股市波動股民麻木
本欄持續看好企債,但不代表看好債券基金,他們是兩碼子的事情﹔而且,美國大量公司發債抽水,加上債券價格不斷攀升,物極必反,只是低息環境一日未逆轉,債券投資需求依然存在。

基 金資金流反映,垃圾企債及黃金基金持續有資金流入。及至昨日,金價突破每盎斯1700美元,證明金價上升其實無關QE3炒作,歐洲買債計劃或許帶動情緒, 但推動金價的另一因素,其實是錢作怪﹗PIMCO的基金減持垃圾債而買黃金,索羅斯去年賣金早前再兜翻,大戶投資者取態轉變,是資金推高金價的理由。長期 黃金大好友麥嘉華重申,全球央行只能夠不斷印銀紙,政府愈大,愈會濫用此機制,要對抗政府,他會不斷買金。

然而,金價雖然突破200天線,升到1700美元,再上到1800美元後,能否上到1900美元?金價上升由大戶資金支撐,意味著它雖具避險特點,但風險特點卻不斷增加,情況如國債一樣,波動起上來,價格大上大落,並且走勢由大戶資金調配所主導。

環 球股市的低成交,意味著投資者持續撤離股票資產,最多只不過是在短線買買賣賣。花旗分析員指出,過去投資者可以利用市場恐慌及亢奮的情緒指標,作出逆向操 作﹔可惜,如今股票投資者既不亢奮亦不恐慌,情緒指標有上落,但變化輕微。奇怪了?歐債危機尚未解決,全球經濟瀕臨衰退,中國股票下瀉未止,但投資市場 「擠牙膏」式帶來陣痛與憧憬,市場情緒不是恐慌及亢奮,只是麻木。

2012年5月17日星期四

黃金大好友轉軚

習廣思 信筆攻略


商品大好友羅傑斯江湖混得久, 未有停止過唱好金價,記憶中才兩星期前,還在呼籲買入黃金呢。但是,昨天乍見外電標題,指其預測「金價大跌40%至50%」。當然大家以為商品大王轉軚看 淡,再看內文,實際上他聲言繼續看好,但要等金價再跌四至五成後,才會再買入。紐約期金每盎斯1538美元,如果金價由此水平下跌40%,即跌穿1000 美元。如此悲觀預測,若不是轉軚看淡,其實又是什麼?

姑勿論羅傑斯看淡之說是對是錯,其分析點出導致金價(暫時)不再避險的兩大原因,其 一是印度政府自上月起大幅調高金條入口稅率,由2%上調至4%,變相加了一倍。印度政府上調黃金入口稅,理由是黃金入口大增,本財政年度首三季上升 50%,令到政府經常赤字壓力大增;然而,印度赤字未有迹象改善,這個情況短期難以扭轉。財政轉弱加上央行減息,印度盧比持續貶值,近期央行甚至需要入市 干預,但盧比貶值意味買金成本上升,也是印度需求下降的原因。其次,羅傑斯提到,歐洲正在傳出央行可能推出黃金可轉換債券。這個當然只屬傳聞,但當市場意 識到全球前五位的持金央行包括德國、法國及意大利時,她們要賣金套現的揣測又增添幾分說服力。

商品價全面下跌,皆因美元carry trade拆倉逆流,但金價會不會跌40%,至於會跌到幾時?一切視乎QE3而已,只要QE3一出,美元回落,金價再升。昨天提及金價短期支持是1500 美元水平,較長期是1400美元。不過,早已唱淡的索羅斯,其基金近期卻在增持黃金。如果只可二擇其一來信,你會信誰?

2012年1月3日星期二

歐銀可押家當所剩無幾

雖然未至於一潭死水,但這種癡呆市況,難免叫人意興闌珊。港股期指結算日,適逢隔晚美股在200天線再遇阻力,歐羅及金價急挫,恒指開市後不久下跌逾200點,A股回穩幫助不大,及後窄幅上落,收報18397點,勉強守住10天線。不過,大市成交額僅有290億元,沽空金額比例卻大幅上升11.31%。2011年只剩下一個交易日,似樣的年結櫥窗粉飾始終未有出現,今天會否例外?似乎難以樂觀,意大利賣債反應一般,市場不穩訊號有增無減。


有心人令半新股異動
盡管一個似樣的櫥窗粉飾未出現,但在不足300億元成交當中,其實「有心人」的足跡非常明顯,落後殘股可唱好,毋須講理由的半新股則是更理想的粉飾對象,金寶寶(1239)升11.5%,中國多金屬(2133)升6.4%,專業旅運(1235)升7.1%,新華人壽(1336)獲瑞銀增持,股價上升3.7%。這批年底上市的新股,有誰知道他們的業務?對許多投資者來說,大部分都陌生得很,但在2012年,這批被視為垃圾的新股中,總會有尋寶機會,所謂滄海遺珠,前提是先讓它們跌入滄海,先被大家遺忘。


周大福(1929)依然潛水,波幅開始擴大,講金唔講心的投資者還是要等一會。至今趕在今天上市的國電科環(1296),被筆者稱為一只極幹的新股,在這個低迷市況會有何表現,拭目以待。


前晚歐羅在短時間內急挫,事情頗耐人尋味。誰說年底人人都在放假,市場內「有心人」依然大有人在,反而正好是「趁你病羅你命」的時候。就在意大利成功賣債後,歐羅頃刻急挫,跌到1.3美元水平時稍停,最後一度跌穿1.29美元水平。最順理成章的解釋,當然是因為歐央行資產負債表急漲至2.73萬億歐羅的新紀錄,顯示歐銀寧囤積資金,也不願拆借出去。


歐羅不尋常下跌
然而,銀行寧存錢入歐央行蝕息,所反映銀行間互不信任早已出現,彙市慌忙急亂,是否因為這消息?同一時間急挫的其實豈止歐羅,還有英鎊,部分市場人士的揣測是,1月後歐洲降級風暴將會升溫,原因不明,但歐羅集負面因素於一身,1.29美元水平被打破後,1.2美元還會遠嗎?再說,跌穿1.2美元,也不過是2010年年中,歐債危機的低位而已,難怪預測歐羅2012年見一算的人愈來愈多呢。


經歐羅這一跌,美彙升至80.75,升幅不算大,但資金在年底前持續流出金市,被美彙這一抽,金價跌穿每盎斯1600美元水平,穿250天線,低於9月低位。以2008年金融海嘯作為參考,金價跌穿250天線時期內,一度由高位下跌31%才慢慢回升,假如這次黃金調整真的這麼糟,金價可望跌至1344美元;假如用周線圖看長期趨勢,2008年金價跌至100周線時見支持,現時此水平是1409美元。


意大利拍賣十年期長債,反應實在一般,但無論中標率多少,投資者不難察覺到,在賣債前夕,十年期債息已經重回7厘以上。事實上,自從12月初峰會後,意國十年期債息反複回升,不理股市憧憬,債市投資者對歐洲要進行的改革從未樂觀過。


意大利總理蒙蒂向大家解釋,債息回升不是因為央行減少買債,也不是央行對意國政局不滿,而是投資者對峰會結果失望。失望固然有之,但蒙蒂忘記了,前兩者也是原因,歐央行沒有減少買債,但也沒有加碼買債,就足夠叫市場失望。當意債息重回7厘,投資者仍敢對股市樂觀嗎?


無抵押債券 另一層風險
歐洲銀行互不信任,除了歐央行長期再融資操作(LTRO)資金流回央行外,歐洲銀行抵押品買少見少,也是下一個擔憂,如果銀行最後連抵押品都不足夠時,整體體系的資金流動性亦會出現問題。然而,依賴抵押品來向歐央行獲得貸款的做法,小型銀行首當其沖,部分小型銀行合資格的抵押品上押後,還可以拿什麼家當來獲得貸款?


目前,歐央行已經成為歐銀最大的水喉,但歐央行12月初減息時,同時放寬借貸要求,容許銀行以較低級的抵押品換取貸款,但銀行要等到明年2月底,歐央行進行三年期貸款招標時才會生效。換言之,歐銀仍然要等三個月。


事實上,歐銀一直以無擔保債券作為主要融資渠道,但在下半年,無擔保債券發行量大幅萎縮,銀行轉而利用抵押債券,例如用資產負債表上的按揭資產作抵押,以作集資渠道。說得難聽點,即是銀行拋售歐豬債之餘,是用盡辦法來籌錢,而開始把家當拆件,逐件抵押來籌錢。這對債權人來說,有抵押固然是保障,一旦銀行倒閉,他們起碼可先獲得資產。不過,如果銀行大部分資產都拿去抵押,或者有抵押債券發行愈多,誰會要銀行哪些無抵押債券?債券持有人有可能拋售,亦增加銀行的另一層風險。

2011年12月10日星期六

習廣思:金融先知預言世界新秩序

好多謝Gordon 兄提議此文章。好等小弟及一眾網友,又知多的。


沒有人敢對這次峰會抱過高憧憬,乃是因為經過無數次失敗會議,無數次期望落空,德國女人執著,法國男人沉默,已經沒有人願意相信這班政客。歐洲峰會不是毫無成果,歐洲交代了一張路線圖,財政聯盟將改變歐洲政經局面,但德國仍無法交代防火牆和水喉從何來。

港股成驚弓之鳥
亞洲股市擔心歐洲重蹈覆轍,沒法達成共識,昨天全面下挫。港股跌勢最傷,恒指開市承接外圍對歐央行的失望,及後跌勢加劇,重磅指數股成為拋售目標,收報18586點,全日下跌521點,成交額546億元,沽空成交額比例7.81%。恒指技術走勢轉差,100天線或19500點到不了,並失守50天線、20天線及10線。

內地11月份CPI降至4.2%,調控壓通脹政策終於年底前有更明顯回落;事實上,央行調低存款准備金率(RRR)給出的一個訊號,就是開始看見放水空間。正如昨天提及,中央經濟工作會議遲遲未開,很大原因就是要等這個通脹數據出台。

政治局會議昨天召開,經濟工作會議很大機會在下周進行,政策消息會否為股市帶來支持?然而,通脹回落在預期之內,A股跌至32個月新低,人民幣連續第8日觸及區間下限,熱錢流走的憂慮,依然困擾內地股市。

執筆一刻,歐洲股市上升,市場忘記歐央行前一晚言論,焦點轉移至財政聯盟下一步,可能是為歐央行加碼買債鋪路。另一方面,峰會結果中,終於在私人投資者承擔債券損失上讓步,被逼要承擔損失的只針對希臘國債而已,這無疑讓銀行不須慌忙急售歐豬債,或有助穩定債息。

兜了半年後,歐洲才知決定錯誤,可惜時間不等人,穆迪在「負面觀察」後,下調法國三家銀行評級,企業資金持續撤離法國。歐洲銀行總資本缺口近1147億歐羅,西意銀行的資金缺口愈來愈大。令人意外的是,德國銀行缺口亦接近131億歐羅,但這是歐洲壓力測試的結果,事實應該比這個數字更差。

法國到日本再到美國
法國成為歐債危機最後一只骨牌的跡象,已經是不容否認的事實,銀行體系岌岌可危,主權評級瀕臨被降,失業率正在攀升,經濟明年或見衰退。薩爾科齊尋求連任,政治利益的大前提下會做出什麼決定?

最早提出法國將成為歐債危機最後一張牌的仁兄,是KyleBass,他四年前已經開始沽空希臘國債信用違約掉期。事實上,歐債骨牌是被美國次按危機推倒,但在Bass眼中,法國或是歐債危機最後一張牌,但到法國都被推倒後,最高危的是全球另一個龐大負債國,即是日本。

如果在兩年前,Bass的觀點或者會被視為語出驚人,最慘是當世界許多難以置信的預測都出現時,已經沒有太多不可能的事。Bass早前出席AmeriCatalyst2011訪談,片段可在YouTube找到,基本上是再一次詳細解釋他對全球債務危機的悲觀,在格羅斯提出的「新常態」以外,Bass的觀點可說是對債務危機引致的世界「新秩序」,作出了許多大膽預測。

其中有幾點,值得大家留意。Bass提到,這個時代是曆史上最長的和平時期,也因為債務累積程度前所未有;過去9年,全球債務由80萬億美元增加至210萬億美元,信貸市場平均每年增長12%,但全球GDP平均增長是4%,如果歐豬五國無力償債,世界根本沒有一個真正解決方法;當債務到期自然就要還債,很簡單,將會發生的是償不了債,就要進行減值。

基本上,Bass對歐債不抱期望,亦不認為德國會接受歐羅債券這件事,眼前的情況是,歐洲政治話事人是德國人,但央行行長是意大利人,歐洲日子不會好過。對他來說,長遠而言,全球需要進行去杠杆,目前我們只看到歐洲在去杠杆化,壞消息還會接踵而來。

Bass又提出,當政府在告訴大家問題最終都會解決,或者一切會好起來,投資者都不應相信,他們可能不知道自己應該做什麼,墨西哥政府在比紹貶值六成前一日,還在否認貨幣會貶值。簡言之,危機在前,不要相信政客。

盡量持更多現金
提到投資,Bass認為,投資者不應因為市盈率相對曆史數據偏低而買入股票,因為目前股票盈利狀況可以是虛假的;我們將看到股市下跌,而群眾都不知道在跌市中如何是好;現時公司盈利看起來不錯,是因為很多公司都把不良資產隱藏在資產負債表上。在他眼中,今天是歐洲,明天是日本,然後是美國,這會是很漫長的過程;而如果這個進程猜測沒錯的話,美元在中短期內還會沒事,但投資者應該持有更加多的現金。

大抵是美國人關系,Bass雖認為,美國瘋狂發債印銀紙的結局,遲早步上歐洲及日本的另一項國債去杠杆災難,但他不諱言,眼前歐洲所發生的災難,很大程度上會給美國一絲希望。

他認為,對美國政客而言,未來可能有10年時間解決問題,實際上只得3至5年;但財政部政客、聯儲局都很清楚,眼下歐洲及日本發生什麼事,當這樣的危機威脅到美國時,他們才會改變現時美國的政治路途。