顯示包含「石鏡泉」標籤的文章。顯示所有文章

2018年9月19日星期三

黃金中長期 走勢向好

(石鏡泉先生於9月12至19日休假,本欄9月13至20日會由許沂光先生代筆,謹此通知。)
  循環周期分析,金價長期底部與底部之間,存在一個平均長度為98個月的循環低位周期,見附圖一。現循環的起點為2016年12月低位1,123美元,換言之,金價現時已進入上升周期,走勢向好。


黃金潛在升幅達兩倍半


  當上述的長線周期見底之後,究竟金價的升幅預期將會有多少?可以試從歷史的升幅着手。附表展示了1968年至今的6個平均98月循環低位周期見底後,金價的累積升幅。由此顯示,累計升幅最大的一次為732%,最小一次則為28%,平均為297%。若撇除最大和最小的升幅,平均值則為256%。換句話說,預期金價會有兩倍半以上的潛在升幅。

  波浪形態分析,長期首選數浪式以金價在2011年9月的1,920美元見頂,亦即大浪(I)的浪頂,見附圖二;之後的大浪(II)有以下兩個可能性︰


黃金料以B浪或(III)浪上升

  數浪式一︰簡單地下挫至2015年12月的1,046美元見底;現為大浪(III)上升的起步階段,長升長有;

  數浪式二︰大浪(II)以之字形(Zigzag)形態長線向下調整,並可劃分為ABC 3個次級浪,其A浪跌至1,046見底,其後是(a)(b)(c)3個次級浪所組成的B浪反彈,若為A浪跌幅的0.382、0.5或0.618倍,目標1,380、1,483或1,586美元。

  現貨金價在2016年7月高見1,375美元後回落,與0.382倍反彈目標1,380極接近,B浪(c)上升目標近則1,483;遠則1,586美元。

  過去幾年,黃金在營造大型「頭肩底」的轉向形態,頸線1,357美元。見附圖三及拙稿《十一項理由看好黃金白銀》(2018年9月1日)


  總結︰黃金中長期走勢向好,值得密切留意。相關評論︰謝榮輝《迎接黃金盛勢》(2016年11月15日)

2018年8月23日星期四

現在是買金良機?

政經頑石不低頭 - 石鏡泉 2018年8月23日

  俄羅斯沽了美債,轉買黃金,有甚麼啟示?

  黃金價格近日跌到低位,俄羅斯一聲不響,大手買入839,000盎斯黃金,這個約25噸的增持,使到俄羅斯持金量達到1,969噸,成為全球第五大持金量國。市場預期,俄羅斯今持金760億美元,估計其平均價為1,200美元1盎司。俄羅斯自2008年起,一直增持黃金(圖一)。


俄羅斯不信美元


  在2013年,俄羅斯開始大手沽美債,並大手入金(圖二),全球頭10大的持金國的持金量見圖三。雖然近日金價見跌,但俄羅斯並不怕,因為所買的金,是產自俄羅斯的,自己生產,自己有保障,而這些金是百分百的國內真金,不怕被人呃,此即俄羅斯是自採、自購。俄羅斯大手買金,沽美債/美元資產去買金,原因只有一個︰俄羅斯不信美元。到全球的持美元大國都沽美元去買金時,美元的日子便不好過了。你自己要不要買點金?自決。


2018年4月3日星期二

息加,市瓜?

點石成金 - 石鏡泉 2018年4月3日

無可置疑,除非未來有經濟衰退,不然市場一致認同,環球已進入加息周期,息多加,市必瓜,是硬道理。但息會怎加?會加多少?市會否瓜?看多方面。

 
  環球央行基本協作不再QE(向市場注資),並或會退市(沽出之前因QE而買入的債券,即向市場抽水),息終加。

 
  (1)美儲局已不再QE經年,並於去年10月起,逐步退市;

 
  (2)歐央行應於今年7月不再QE,何時退市,未公布;

 
  (3)日央行仍QE,未定停QE日期,但已放風會減少QE;

 
  (4)中國人行於年前已一直在去槓桿,直接抽水。

 
  環球4大央行的退市(抽水)行動,是漸進式的,是溫水煮蛙,但當溫度(抽水)累積到某一時刻,隻蛙(市場)就會驚覺,熱咗,會「跳」(市跌)。又或當這4大央行或市場或政府一些行為,可以突然加溫(抽水),隻蛙(市場)又會跳(跌),隻蛙(市)幾時瓜,會不會瓜,看幾點。

 
2月市跌 因LIBOR急升
 
  今年2月初,市場未等到美儲局3月的加息,已大幅下挫,是因為當時的倫敦銀行同業拆息(LIBOR)猝然抽升,至2008年以來的高水平,習慣了低息的一眾市場,便立刻瓜一瓜,可以日跌千點。為何當時LIBOR抽升?有一大堆原因︰

 
  (1)美國會通過財政法案,擴大財赤,美財政部遂發行大量3月期票據,即向市場抽水,息便升;

 
  (2)美國存款戶見短息升,為貪息,向銀行提款,買這些較高息的3月期票據,銀行便缺水,要提息去搶存款,又或自己也發行票據去籌錢;

 
  (3)一些美國大企業,因應特朗普的減稅優惠,將其為避稅而存於海外(主要是存於歐洲)的利潤,抽調回美國,使到這些市場少了資金流,其市場息便升;

 
  (4)美國政局亂,財金政策不明朗,貸出款項者要求較大的風險溢價,息亦升;

 
  (5)由於市場波動,銀行借拆的CDS亦見擴大;


(6)機構投資者為防風險,亦搶錢去提高本身的現金流。

 
  眾多因素疊加出現,致今年2月的LIBOR急升(見圖一及圖二)。為甚麼上述(1)至(6)的疊加因素,基本上都是美國的資金流問題,卻會影響到倫敦的LIBOR?這就得由LIBOR的特殊性說起。


  2008年美國金融風暴後的QE,使到環球資金氾濫,這增加了的資金,並沒有拿去發展國民實質經濟,而是拿了去炒。炒資是唯利是圖,亦是有今生、無來世,炒期一般不長,1至3個月期最多。由於炒家都是急驚風輩,要找資金周轉,都是打個電話就錢要到。環球中,以倫敦市場最方便,其營業時間,可以上午接到亞洲市,下午接到美洲市,這造就了倫敦成為全球短期資金的拍賣場,由於資金雲集,倫敦銀行間的借拆率LIBOR便成了全球短錢的指導利率。在10多年來的QE後,大的資金拆出者,都謂去倫敦放錢啦,大的資金拆入者,都謂去倫敦借錢啦,LIBOR便由倫敦銀行同業拆息,一變而成WIBOR,環球銀行同業拆息WorldIBOR,這是筆者自創之字。

 
  這個WIBOR即LIBOR,影響到幾多資產值?有估是關乎350萬億的資產值,美儲局QE了10年,也只是買入了4萬億的資產而已!LIBOR一動,不止牽一髮動全身,而是動全球!影響之大,是將美儲局的聯邦基金利率Fed Fund、港銀行間的HIBOR,貶低不少。

 
  這涉及的350萬億資產,包括哪些?
 
  按揭息、公司債息、政府債息、信用卡息、學生貸款息,及不少衍生工具息、利率工具息、外匯工具息等等。LIBOR(WIBOR)是怎影響一眾息口?

 
  市場對以上的借拆,是如此叫價的︰LIBOR加幾多點子。

 
  因為其資金池大,各路資金競價,故LIBOR(WIBOR)是公價息,是資金成本,而加上去的幾多點子,就是看借款人的信用,以及所涉資金的風險度,情形就一如大家去一些餐廳叫餐,基本上是每位200,包茶啡;如食意粉,收240;食魚,收260;食牛,收280。

 
  過往10年,資金太平,LIBOR息亦低,但自去年起,環球資金收緊了,LIBOR亦逐步升,怎料到今年2月,眾多谷息升的因素疊加出現,便見到LIBOR急升,環球350萬億的投資市場就「如夢初醒」地感到息不再平,以前可以賺少少都夠食的投資產品不再受歡迎,而要向較高息的產品靠攏。

 
炒家趨謹慎 市不再勇
 
  2月一跌之後,炒家的回報要求高了,即價不能再這麼平,孖展又要減些了,影響之下,大家都謹慎了,炒家一謹慎即是市不再「勇」、「湧」。

 
  但這並不代表投資世界末日,只是不夠回報的投資產品,只有盲毛才會要。「息」盲,在投資市場上,是找死的代名詞。

 
  在未來一年裏,息口是會趨升的,但到今年4月中,美國政府稅收回籠,3月期票據發行需求便少,屆時LIBOR應回軟些,而市場又或會癲一下。

 
  但到今年7月,歐央行應不再QE,國際市場資金會少了些,如屆時中美起了貿易戰,環球美元需求供應便會少。假如美國雙赤又續增加,唉!LIBOR又會再升,當然另個不可忽視因素是美國通脹升不升(最近一次公布的通脹數據是高於市場預期)……。


  可能是美儲局也看到這息終要升之局,所以儘管美儲局預測息口的點陣圖,雖仍維持2018年只加息3次,但新的2019年加息次數由原預加2次,增為預加3次。這即是謂︰息是加硬,加得快定慢,看N個因素的互為影響發展,而這些因素在上文已約略談過,這都是灰犀牛,牠們幾時衝過來,大家估;之外尚有黑天鵝,甚麼是黑天鵝,點知吖,估到就不是黑天鵝,而是燒鵝啦!

 
  轉打穩陣波,相信是不少投資機構今年的選擇。

2017年1月16日星期一

逢「7」必災的困惑

有因必有果

石鏡泉


【晴報專欄】不少人稱凡「7」之年,金融市場均有大件事。的確67、87、97、07都出大事,17又會不會?

一件很大的事是,環球經濟經過過去200年的上升、擴張後,會有一個大調整,這個調整期可達20至50年,嚇死未?

這個「恐嚇」是來自Princeton大學出版社於2009

年所出的一本書,《Secular Cycles》而來,作者是Peter Turchin和Sergey A. Nefedov,其基本論點是一個經濟文化,之所以會發展、興盛,是因為他們在當時的技術,資源應用上有所突破,於是養活了、興旺了幾代人,但當人口多了,資源被攤薄了,又或技術再無突破,生產力增速未能應付到人口的增速則這個文化、經濟體就會走向衰落,這是馬爾薩斯人口論的變形版。

該書的作者認為,過去200年的環球經濟動力,是在於我們自1800年起有效地應用了煤、石油、天然氣等,使到我們有鋼鐵、汽車、輪船、電的應用。但到近幾年,煤的應用(產量)開始見頂回落,這是因為我們的個人能源應用已見頂,跟著下來的是世界經濟亦會走下坡。

環球增長步伐已邁入調整階段
煤(能源)的用多/用少會有幾大的影響,當然言人人殊,但如我們看是,經濟不前,政府負債又重,稅收不足,未能付國債的本息時,即國庫空虛,則經濟與政治體制必崩潰,環球不少政府不就正陷這個困境?

按《Secular Cycles》這個論說,則就算2017年不出事,之後總會不知哪年會出事,因為勢成便一切只能順勢而行。

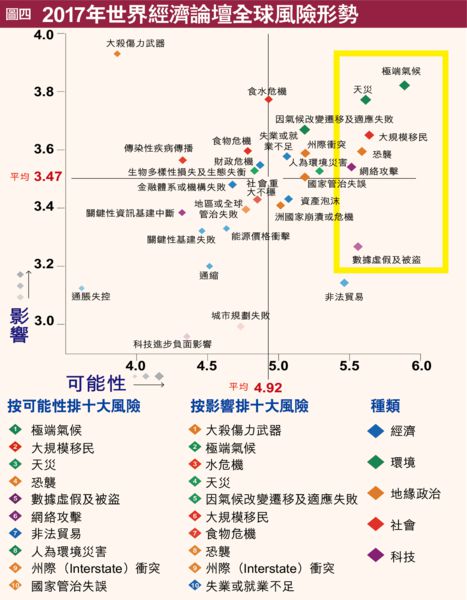
如你認為《Secular Cycles》是很遙遠的大話西遊,就看看World Economic Forum,即現在瑞士Davos(達沃斯)舉行會議,習主席也去發表演講的,他們對2017年的世界區域風險的評估——The Top Global Risks for 2017。

如你以為這批聰明腦袋是在看特朗普、南中國海、美日朝有風險的話,就錯了。今年最高的風險是:極端氣候,天災,大規模移民(難民),恐襲,網絡攻擊,人為災害和數據被盜及被虛假詐騙(附圖),死未?

這些都可以被視為甚麼?是人類這200年來所產生的孽果,試想想,沒有互聯網,又怎會有網絡攻擊,沒有過度使用石油、煤,又怎會有極端天氣?是否時辰已到?當然妖魔未必在2017就出齊曬,但天火何日焚城,請大家各自問你的神、佛、上帝。 


2017年1月2日星期一

談金

石鏡泉
2016年12月30日 00:04 星期五


近年黃金被投資者愛過又恨過,但原來這十多年來黃金市場有個天大秘密,知道之後,大家或要「啊」一聲了。

先談談黃金ETF近日的跌勢。

據彭博報道,黃金ETF投資者上一次淨買入黃金還是希拉莉.克林頓承認在大選中敗給特朗普的那一天。

12月17日發布的每周黃金調查顯示,在看漲看跌上周黃金走勢方面,華爾街專業人士和普通投資者再次出現分歧,不到半數的華爾街專業人士認為本周黃金反彈;而過半數的散戶認為本周黃金將會繼續下跌。

根據彭博滙編的截至上周二的數據,ETF黃金持倉已經連續下降28天,持續時間是2004年9月29日以來最長。

彭博全球金屬和礦業研究主管Ken Hoffman在12月21日發布的報告中稱,黃金明年上漲應該是非常可能的。Ken Hoffman在展望2017年的時候認為「市場希望看見所有的都是正面的,但是當人們退一步看,特朗普的基礎設施計劃並不是那麼大;減稅計劃也還得經過國會批准;英國脫歐談判也不是那麼快的。

因此,黃金仍是避險資產,其真實的價值應該超過2,000美元/盎斯。對黃金形成利好的還有礦業供應的趨緊;如果金價跌至1,100美元/盎斯以下,很多礦業將會關閉。」他認為,稀缺性將會導致黃金上漲15至20%。

滙豐銀行在12月21日發布的報告中稱,預計黃金將會在1,100美元/盎斯一帶持穩,如果此價位果真達到,買盤將會重拾升勢。黃金目前明顯地處於守勢。滙豐稱「美聯儲主席耶倫關於美國就業市場的積極評價對美元形成支撑。交易量清淡將會導致黃金和其他貴金屬寬幅波動,影響買賣行為,買盤或賣盤都會相對較少。黃金可能會接近1,100美元/盎斯的價位,但不會跌至其下方。若果真下破此水平,預計抄底者和價格敏感者將會進場增加購買。我們對美元能持續上漲多久仍表示疑惑。美元的任何回撤都會引發金市的震盪。」

無論你怎看金價後市,一個要考慮的因素是,這些報價可是公平、公正?

早跌午升金價疑似受操控
德意志銀行及其他一些銀行,最近涉及不少操控市場的訴訟,其中一宗是被控操縱紐約金銀市場的每日交易價格。有關方面怎去查找?講出來都大陣仗。

有位分析師Tyler Durden用上近千日,逾百萬個自1988年8月至2002年5月間的黃金每日交易價格,做出了個黃金每日交易的模擬圖出來。這一千個交易日如果是真正市場交易,是不可能出現這個每日在倫敦早上金價定價後,就會被壓,到下午定價後,又再反彈上來,回到上午的定價水平。

大家看完這圖如不信金銀市場的交易價是有被操縱的話,總也要看下,這個操縱金銀市場的價格,仍有宗官司未了。信不信這個操控?由你。

撰文 : 石鏡泉 經濟日報副社長兼研究部主管

2015年4月13日星期一

失序的資本

石鏡泉


近日港股瘋升,原因為何?都是因資本失序。這是自2008年以來,中、美、日、歐及環球諸央行狂QE的後遺症,這個瘋升,要待到環球央行將QE的後遺症全搞定才可,在此之前,環球金融市場還會瘋。

港股是否瘋了?仍未算,因為恒指、滬綜指數仍未回上2008年金融海嘯時的高位,如有認為 港股、A股已瘋,則要先問問,為何2008年金融海嘯的源起地美國,其股已早越2008年的高位?是美國經濟好?肯定不是,若真好,美儲局早已加息了,就 是美儲局認為美經濟底子不好,故不敢加息,而低息造就了美股的闖新高,不過這個闖新高,(留意筆者不是用「創」,而是「闖」,是因為「闖」是莽行)可以會 因美儲局一加息而收工,因為美股能「闖」高,是因為美儲局持久低息,使資本失序,金融資產便亂升。


資本失序市場瘋炒
管 制資本循規蹈矩的,不是政令監管,而是「息」,息一高,資本不平,就人人守規矩,回報不足的不會買,資本平,平到錢不是錢時,就會有人不守規矩、亂買,會 帶來瘋市,Carry Trade之所以盛,是因為日圓、美元息低,於是一些以前不會受投資者青睞的「雞犬」,也可升仙。如果說,在風口上,豬也會飛,則在利息平,資本便會失 序,垃圾也可炒到飛起,但當風一止,天上的豬便會摔下來,隨時摔死,同樣當利息升,資本一守秩序,不夠回報的資產會沒人要時,股災就現。

上 周,筆者講過美儲局今時關注三項事︰就業、工薪和房屋銷售。在上周已談過就業和工薪兩項,今天講房屋銷售。汽車業,帶動逾38個行業,但房產業就可帶動逾 58個行業,所以凡一地的房產業興旺,其地的經濟必旺。今時美國的房產業似有回穩復甦之像,但可惜,這都是因今時息低,資本失序,連物非所值的美房舍,也 有人要。

從央行官員眼中看問題
圖一是美國房屋的按揭率、樓價,與可供率,這三個是相關的,由於利率低,故按揭率便低,樓價又因經濟不景而下跌,反映出來的是可供率便升,但有研究指出(Spencer Jakab)如30年按揭息上升1%,樓價上升5%則月供款就會上升18%,可供率就會被拉低很多。

圖二是將這個情況預算並引伸出來。
到2016年第三季時,可供率會低至140,與2008年即金融海嘯時齊平,美儲局會不會不理這個而亂加息?

美儲局及環球央行今時都要面對這個QE所帶來的資本失序的後遺症,不理,資本會續失序,一些金融市場會瘋,瘋至泡沫,便一齊死。要理,又會將尚是復甦雛形的經濟一棍打殘,怎辦?

投資者多只會看一些經濟數據,而來論投資市場的好壞,但就忽略了一眾央行官員會怎看這些經濟數據,在他們心理、糖衣可以包著毒藥、苦口或是良藥,如投資者不從央行官員眼中去看問題,九成會做錯判斷、入錯市、站錯邊。

《經 濟日報》出版社跟梁鳳儀出了本《失序的資本》談及QE後遺症,重建亞洲金融新秩序,梁鳳儀是香港特區前財金官員,在整個金融海嘯期間,出席過不少環球央行 會議,所以一直知悉環球央行官員的心頭患是甚麼,就是要重建金融新秩序,這個重建要一、二十年,以至三、五十年,因為各國都有自己的利益要計算,但算還 算,還是有些環球央行議決後的事務必要跟做的,這都會影響到環球金融市場,投資者沒有這個央行視野,只有證券分析視野時,恐怕將會舉步維艱,隨時中了央行 的「加息計」,推薦梁鳳儀這本書的人很多、很多,包括︰諾貝爾經濟學獎得主Michael Spence、倫敦政治經濟學院名譽教授Lord Meghnad Desai、前國家開發銀行副行長高堅、中國銀行業管理監督委員會首席顧問沈聯濤、利豐集團榮譽主席馮國經,筆者叨陪末席,怎不推介。

2015年3月30日星期一

美匯有死穴

石鏡泉


投鼠忌器是指老鼠走入古董舖,想捉老鼠怕打爛名貴古董。

對美儲局言,這隻「老鼠」是過低的息和過龐大的債,「古董」是美儲局負債表、美經濟和美金融市場。

先看看「古董」︰
美聯儲公布的年度財務報告顯示,截至2014年底,美聯儲的資產總額為4.498萬億美元,高於上一年度的4.024萬億美元。其中,美國國債持有量增加2,370億美元,至2.6萬億美元;抵押貸款擔保證券投資組合規模增加2,550億美元,至1.79萬億美元。

美儲局持這些債是有賺的,2012年光盈利上繳財政部就達889億美元,2013年的利潤也高達796億美元,比2013年全球最賺錢的公司埃克森美孚還多80%,是高盛集團的近10倍。

此前,在第二、第三輪QE期間,美聯儲還曾在一段時間內實施「賣短債買長債」的「扭轉操作」(OperationTwist),目的是壓低長端債券利率,而這種做法總計給美聯儲帶來了約133億美元的利潤。

不過,有擔心美聯儲持有如此規模龐大、高風險的MBS資產,萬一利息上升,證券價值便縮水極有可能使美儲局虧蝕。

為此於2011年,美聯儲調整了會計方法。讓美聯儲無需按照市場價格下調自己持有的證券的價值,只要等待到期時便可,而其他商業銀行則不享有這種特權。

美 儲局於2008年時,為救瀕危的美金融機構,買進了逾4萬億的頗「垃圾」的房地產抵押債券。一旦利息上升,這批垃圾更無人要。所以對美儲局來說,一直維持 低息,讓這批「垃圾」債券到期。屆時一就由發債者交還本金,本利清還,就是上上大吉,但如發債者能本利清還,則其債不被叫做「垃圾」債,又或者是由賣這批 「垃圾」債與美儲局的金融機構自己賠出來(照理美儲局是不會自己攬「垃圾」上身,在買賣時或有條款,不是賣斷,只是作貸款抵押品,抵押者要負責有關債券的 價值者)。無論是何者,按理美儲局都是不會賠的,亦即是無「古董」會被打爛。但……

1.債券價格是會受環球通脹環境所左右的;
2.投資者對美元資產的偏好,亦是有所變化的。

滙難千日紅
如果有日投資者不愛美元了,要撤資,那時美金融市場就會出現雪崩式下瀉。筆者用「雪崩」二字,並非靠嚇,而是大家要明白,今時美元人人愛,可知十年前的美元是無人睬。當時不睬美元的原因是:揸美元會蝕。美滙如蝕,則美資產也會蝕。

美元今時會無人愛?嘩!歐元QE,日圓QQE,人仔又寬鬆(周小川不認QE),才使美元成被追捧者。但有哪隻滙,能紅過千日?日正方中自西斜,是古今之真理。更何況美元死穴還是不少的。一眾死穴為何,明天續,今天只講如美元死穴一被按中,將會如何?

例 如美通脹猝然回升,通脹率一回上2%,將會如何?今時所有美債,除了30年期債有2.54%息外,10年債息已低見1.96%,即是當CPI為2%時,揸 10年美債已為負息,會有哪個投資者要?於是由10年期以下的一眾美債持有者都有蝕負息之風險,這個「險」一出現,會有幾多人沽美債?一沽之下,美債息會 立被息扯上,而這個息被扯上,未必會是再可以由美儲局控制的了。

美儲局望市場識做
美儲局上次議息會取消了「耐心」一詞,就是 希望投資市場識做,將「加息」當打到嚟,自動波地減低相關風險,自己箝住自己隻手,好過被「雪崩」打跛隻手,但可惜似乎市場人當美儲局的取消耐心,就是 「更」不敢加息之謂,將債息又再壓低,又再提升了「雪崩」的風險度,閣下是否有「雪崩」的潛在性?請看一眾美債息圖便是。如果看不明的話,則筆者只問一 句,兩年之後,美息還應在0.6%水平?三年之後,美息/通脹還會在0.945%水平,假如不應、不會,則今時這些美債息是否偏低了,一旦投資者認為不 會,這些美債價會否大下,從而帶來「雪崩」?

美儲局是怕一加息帶來「雪崩」,希望會春暖(人人識做)自動融雪,從而解決「雪崩」之險,但怕,投機者是有食便食盡,美儲局又投鼠忌器,終累事。

2015年1月14日星期三

檻外長江空自流

石鏡泉 2015年1月14日


長和重組/遷冊,市上眾說紛紜,更有謂是不看好中國經濟,故要及時出逃,筆者是講「古」佬,且由些兒時故事講起,試看能否幫助投資者睇多啲(不一定是真啲)。 

李嘉誠被公認為「長袖善舞,政通人和,善擇商機」。這十二字俱是為商成功的首要條件,但怎樣才能達到這十二字?眼界之外,尚要有親和力,有親和力,才能政通人和,長袖善舞。 

大家都知李嘉誠是做塑膠花起家,我外父也是和他同一年代做塑膠花,所不同的是:李嘉誠能及時看到塑膠花的落,不再擴廠,請工人來穿塑膠花,而改行山寨外發制,我兒時家中也有穿塑膠花來幫家計,不知當時有冇變相打過李生工。結果當塑膠花定單枯竭之時,李生有的只是機器和廠房,我外父和不少塑膠花廠家有的,是機器、廠房和一大幫不知該不該解僱的員工,廠房和機器有一定價值,不會索工資,更不會示威,但工人就會索工資和示威。在爆出香港人造塑膠花廠工潮後,產生骨牌效應,我外父就是其中一個要執廠走佬避債血本無歸的廠佬。 

看透時勢 重視迴避風險 
從這段古,應明白李嘉誠是個很重視迴避風險的人,當人人熱衷去擴建塑膠花廠時,他已經是一手拿食,一腳在逃:將聘請工人的這個長期風險,透過發山寨來化解了,發山寨是臨時工,冇單之時就冇膠花外發去穿,一毫子也不用賠。這個模式一直應用到在地產業上,大家可記得幾年前,將軍澳區的一些地盤經常出現索工資的工潮?地盤據謂都是李生的,但判頭就不是李生的,這類新聞?碼頭業務也一樣。 

李嘉誠的第一個大地產項目,應是70年代初的伊利莎伯大廈,地盤原是兄弟煙草公司的,李生安排到換地(鰂魚湧)香港殯儀館對面建廠房,原銅鑼灣廠就改住宅,這單交換成為當年金融界的熱話,釋放了銅鑼灣原煙廠工業地變為住宅地的價值,這亦奠定了長實作為地產後起之秀之地位。 

這故事講出李生的親和力和借東牆補西牆的套戥能力,同樣手法就應用於喇沙中學的碧華花園,麗港城的油庫,李生不喜作土儲,這可能是犯本,亦可能是土儲涉及要長時期持貨,有風險,故一直會找有土儲的人來合作,地鐵就是其中一個長期合作夥伴,但何解人家要和你合作?親和力就很重要。 

作為地產商,只要有地和資本,在香港過去卅年間,就必然實賺,錢,就是自銀行借,能有力銀行肯借,是關鍵。 

具親和力 建立長期人脈 
在70年代前,香港四大英資為:怡和、太古、和記、會德豐。和記因過度擴張,在70年初的金融動盪中破產,由滙豐接收,當時英資開始凋零,華資開始上位,滙豐看好李嘉誠,便將和記出讓與李嘉誠,為甚麼滙豐會看上李嘉誠?當然又跟李生的親和力有關。 

作為銀行,最緊要有大客仔來借錢,不是借一千幾百的兄弟幫,而是要借以億計的。以前滙豐有個大客船王包玉剛,但70年代金融危機後也不敢再借與這大客,得要另覓人選,滙豐看到香港經濟在起飛,房地產有需求,便轉而另找大客。堂堂大英資銀行,怎會看上當時尚未崛起的長實?當然又是李生超人的親和力。 

李生的親和力,不止只達於滙豐,更達於北京。以前江澤民來港時,總是下榻於李生紅磡海逸酒店,全港地產界中,亦只有長實這一家,能與江主席共晉早餐,國內報章一報道,各級地方官員會對長實有何印象,會不會對長實到他們地方的投資,歡迎、歡迎,更歡迎? 

有足夠親和力,甚麼都好辦,這是環球商界的通行證,至於甚麼是親和力,你諗得明就明,諗唔明就唔明,言盡於此。 

到胡錦濤繼任後,胡錦濤來港時已不住進李生的海逸酒店,而住進與港資無關的君悅,已反映出李生的親和力似遇冷回應。 

到深圳特區成立30周年紀念活動上,李生是唯一一個被邀請作胡主席講話前的壓軸發言者,但據聞之後胡主席跟李生講,香港商人要為香港做多點事。胡主席是說給李生聽,還是借此說給全港商人聽? 

溫家寶講香港有深層次矛盾,有謂其中一指是樓價太貴,曾蔭權特首不積極推地,改行勾地,方便了沒有土儲的大地產發展商,賣完才勾,勾完價升後才賣樓。但你以為中央在香港冇錢咩? 

有傳上次選特首前,習近平面試了梁振英兩句多鐘,回來就宣布參選,但仍有地產商大力支持唐唐,因有唐唐在,勾地政策在,樓價可續貴,故曾對空喊話反梁,但當中央自己都全力不讓樓價升時,就應知香港又怎能免?仍要賺這一筆是與阿爺作對。 

回歸之初中央是十分倚重李家,所以中銀助小超人蛇吞電訊,董伯伯拍板數碼港,就是希望李家能為港經濟注入新經濟動力--通訊、互聯網等,但最終又是以玩財技,地產而收場,你以為中央不會有記憶?有傳盈科在北京亮馬河的地皮就因逾期未發展而被收回。 

新常態政策 思維需變 
親和力的一大體現是在握手,傳在去年澳門的特區紀念禮上,習主席是冇跟前澳特首何厚鏵握手,這可以是手太多,習握不到,是否如此?你諗啦! 

許仕仁案已落幕,但是否就此一了百了,如不是,一撩起來,將又如何? 

江湖傳聞永遠是真、假難分,而真的,亦可以永不見天日,因為此中涉的人事太複雜。 

對長和今時此舉,筆者且以《滕王閣序》的未文作結: 

「滕王高閣臨江渚,佩玉鳴鸞罷歌舞。畫揀朝飛南浦雲,珠暮捲西山西。閒雲潭影日悠悠,物換星移幾度秋。閣中帝子今何在?檻外長江空自流!」 

唔明古文?好,譯個摩登白話文與你:玩完啦,散band。 

用個學術的: 
物換星移=範式轉移,新常態。仲唔變?帝子將不在,唯獨長江空自流啦! 

2015年1月13日星期二

解讀長和重組

石鏡泉


內地人怎看長和合併?今天找來位徐立凡,在2013年他寫了多篇有關李嘉誠撤資的文章,據他自稱,引起了巨大的反響,今次他又為文談及這次長和合併,他的觀點怎都值得你看看,考量、考量。

徐立凡在2013年9月率先撰文點出「李嘉誠的撤資連環計」,引發巨大的反響,隨後又寫了《李嘉誠撤資的憂慮與玄機》、《再談李嘉誠的撤資連環計》兩篇文章,宗旨都只有一個,那就是告訴大家:李嘉誠撤資在釋放中國經濟的巨大危險訊號。

這次合併重組和註冊遷移有很多技術性解釋,比如香港分派實物股票、分派股息盈利儲備的規定不適合新公司,所以他們選擇在開曼群島成立及註冊。這樣的手法其他公司也這麼操作,所以看起來李嘉誠的系列舉動依然披上一層面紗,不過,你若天真,那就信吧。

妥善安排內部的財富傳承
李 嘉誠的舉動舉世矚目,這些香港的技術性條款限制早已有之,也不是針對李家的產業,為甚麼選擇在此時重組和遷移,這才是最值得解讀。筆者此前已經分析過,最 關鍵的原因是看空中國(含香港)未來經濟,採取三步走:李嘉誠在價格高價位出售中國資產,轉移到歐洲抄底公用事業,等待中國經濟危機降臨再捲土重來。

這是李嘉誠大幅撤離中國的外部因素,其實還有一個內部因素,那就是李嘉誠家族內部的財富傳承。李家有兩個接班人:李澤鉅和李澤楷。幾年前,李嘉誠已經給兩個做了不同的資產分割,一實一虛,讓他們各守一隅,分頭發展。

上 述細節毋庸贅言,但是大家知道,李澤鉅早已是加拿大國籍,李澤楷目前看來還是中國香港籍。從國籍的選擇,就可以看出李家資產從國內轉移到國外的趨勢。在八 九十年代敏感期,外資紛紛撤離中國,李嘉誠大舉投資中國內地,這為他獲得了極豐厚的政商資源,並與中國決策層保持良好的關係,這為李家二十多年在內地攻城 拔寨奠定堅實基礎,但是如今這種關係變得微妙。

為集團未來發展鋪路
最大的問題就是李嘉誠的年紀愈來愈 大,1928年生的他到今年已經87歲,耄耋之年的他儘管精神矍鑠,但是自然規律無法避免。李嘉誠最需要考慮的是家族產業的傳承,這絕不是將註冊文件改個 名字那麼簡單。李嘉誠還在世,在香港、內地遇到的所有問題,他都可以鎮得住、搞得定、擺得平,一旦他百年之後,兩個兒子難以繼承他的政商人脈關係。

當 然,有人可能會說,這是因為在李嘉誠這棵大樹下,兩個兒子無論多麼天賦絕倫,都難以擺脫父親的聲名。這確實有一定道理,但如果沒有李嘉誠的蔭庇,這兩個人 商業舉動恐怕會更少風采。缺乏白手起家精神的富二代,在全球的商業傳承歷史上都鮮有成為商界領袖的。正如美國人不會期待比爾蓋茨的女兒振興微軟,更沒法想 像喬布斯的兒子掌管蘋果,所以李家產業的巔峰只能是在李嘉誠還活著的時候達到。

這種局面是因為李家財富的行業屬性決定,主要靠地產等實 業起家的李嘉誠,他在香港這樣的彈丸之地需要考慮的關係還相對簡單。英國管轄香港的同時,也給香港社會注入了法治的文明基因,這位香港的商業繁榮提供了堅 實基礎。不過,內地的商業環境與香港還是有相當大的差距,政商關係的維護要遠大於對法治的信賴與依靠。

李嘉誠能夠在內地賺得盆滿缽滿, 所依靠肯定不是由於內地商業環境比香港完備,剔除公司治理的原因外,就是李嘉誠的品牌與人脈。儘管李嘉誠沒有像其他著名港商在有關組織兼職,但是他的聲望 足以讓他的意見上通下達。2013年,儘管李澤鉅當選了全國政協常委,而且帳面身價資產超過了李嘉誠,但是父親的影響力,兒子恐怕永遠難以企及。更重要的 是,當下培育二十年前那種政商關係的環境已經不再。

政商關係無法完美繼承,加上對中國經濟前景的憂慮,這是李嘉誠首先撤離中國內地,其 次撤離中國香港的主要原因,他必須考慮家族產業傳承的利益最大化。當然,這種撤離必然會付出一定代價,那就是聲望與民意的負面評價,某種程度上,李嘉誠也 在嘗試做一些彌補,至少要讓撤離本身看起來名正言順。

恐會掀起連鎖效應
比如,在長實與和黃合併之前,李嘉誠將由李嘉誠家族信 託持有的6.24%在加拿大上市的赫斯基能源的股權出售於和黃。對此,李澤鉅解釋說,「我們將赫斯基股權從海外拿到香港公司控制,這是對香港有信心才這麼 做。」顯然,這是為了凸顯愛香港的良苦用心,可這麼做其實欲蓋彌彰。

根據公開資料推算,赫斯基能源6.24%的股權價值大約在300億 至400億港元,可過去一年多,李嘉誠父子拋售旗下資產套現已經超過800億元,注意這是人民幣,兌換成港元則將近1,000億。實際上,資產從李嘉誠家 族信託持有轉到和黃持有,只是讓和黃的股東們可以分「一杯」羹,但掩飾不了李嘉誠把另「一鍋」羹端走的現實。

從最近的事態發展來看,李 嘉誠撤資離開中國大局已定,儘管還有許多掩飾性的舉動。現在基本上沒有人能挽回李嘉誠撤資的決心,未來甚至還會出現一個加速的過程。最令人擔心的,並不是 李嘉誠撤資本身,而是李嘉誠撤資的示範效應,如果第二個、第三個華人頂級富豪也開始撤離中國,這就是最最危險的訊號了。

為甚麼說「基本 上」沒有人挽回,在中國確實存在兩個可以改變局面的變數,一個在上,一個在下。「在上的」,就是你猜到的那位,如果能夠送出適當的定心丸,撤離的速度或者 趨勢都有可能緩解或改變。「在下的」不是別人,而是李嘉誠的兒子,他們會等待中國的危機到來,當資產價格跌到合適位置時,他們會捲土重來。

還 有一點值得注意,李嘉誠近年大量投入科技創新領域,這些產業與傳統實業的最大區別就是不太依靠傳統的政商關係。當李家後人們確認可以建立新型政商關係的時 候,他們會再度回歸。現在李家表面上所傳遞的信息都不完全,解釋就是掩飾,一旦李家產業的主體不再受限於國境,李家可以超脫中國式政商關係時,你才可能聽 到他們更多的心聲。

筆者怎看上文?不知是該作者言而未盡,又或者攞錯銀鏡,似是到喉未到肺,還是等明天筆者提些問題來給大家考量、考量好了。

2014年12月19日星期五

銀彈勁過核彈


石鏡泉 


今次俄盧布貶值,印證了中國領導層的一個擔心,就是國家金融系統的安全性,不遜於國家軍事系統的安全性。今時今日,無論你軍事力量有多強,仍不可以隨便扔核彈,但銀彈就可以隨意扔,而且可以直扔到敵方的大後方。

昨文講過六「子」琴魔,這六子都是聰明、知情、分析力一定好過我們的人。

前美國國務卿基辛格謂歐洲在近來的外交事務上,與美國同一鼻孔出氣,日後可以會喪失了歐洲自己本身的話語權。這是個高技巧的忠告,事實上就是跟歐洲講,你幫美國打垮了俄羅斯,即是以後美國再冇?要求你歐洲,屆時美國睬你都傻,你甚麼都要聽美國,這不是個好的外交,對外交家言,弱國要生存,最好是生存於兩個強國之間,這兩強都要拉攏你,你就可以從中有自己的發言權,怎理解?

歐洲要靠俄國抗衡美國
聖誕來了,一位女士如有兩位男友追,發達了,你想去吃中餐、西餐,都可以由女士話事,不是男士話事。唉!到你揀定了,結婚了,只得一個男士了,你估聖誕吃中餐、西餐還會由女士話事?不會啦!老公會謂,人迫迫,去乜?外吃?!你響屋企煮啦!食住家飯健康呀!於是浪漫聖誕不再,汗水聖誕就在,你還有話語權?明!

基辛格是外交家,Balancing Power Play,在國際中左右平衡、逢源,對今時軍事又唔得,經濟又唔得的歐洲言,是唯一生存之道。此即一個足以抗衡美國的俄羅斯,對歐洲最有利。

前蘇聯總理戈爾巴喬夫,這位被不少美國政要視為是可靠朋友的「敵人」,則於月前,在柏林圍牆倒下25周年的紀念會上,批評了美國對俄羅斯的行為和政策。戈爾巴喬夫的話,是英文的,我不譯了。

為何筆者稱戈爾巴喬夫是美國可靠朋友的「敵人」這麼矛盾?在1989年前,美國跟蘇聯還是冷戰,大家都搞星戰計劃,但到了戈爾巴喬夫,他就跟美國friend,1989年5月18日在中國學生佔領天安門期間,戈爾巴喬夫訪問中國,年紀輕的讀者不知道這兩個共產大國的首腦會面有甚麼含義,反正是共產兄弟嘛!當然不是,因為當時中國和蘇聯是已斷交逾30年後,蘇聯首腦第一次訪中,他們會談講甚麼?沒多大公布,但大家總會醒覺,鬧了30年交,有過30年邊境爭拗的敵人,突然來訪、做回朋友,你都知道必有大事。

改革要循序漸進 不能心急
筆者當年就已估,戈爾巴喬夫來華,告訴鄧小平,?,蘇聯要解體了,不撈共產主義了,結果就是於1989年11月,柏林圍牆倒下,東歐變天,有人謂是因為為89年6月4日天安門事件,促成蘇聯解體,你看看日程就知這些人有幾無知。東歐變天是由6月4日至11月的不足半年內就可以變出來的嗎?而且大家也不要將注意力只放在天安門,福建二炮部隊的火箭也由福建拉到北京,學生在福建?路軌,在南京長江大橋也?路軌去阻止這些火箭北上,學生運動搞到要出火箭?咁大陣仗?

趙紫陽下台後,被定「罪」為分裂中央,他一定有做了某些事才有這「罪」名,筆者估其中可能是,趙紫陽改革心切,想學蘇聯一樣,一夜間唔撈共產,搞自由化,是謂之Big Bang,這與鄧小平的摸著石頭過河的改革,穩定壓倒一切的改革是大相逕庭,但這不代表鄧小平不想改革,所以他在六四後有句話,「不能退,一退便沒有了共產黨」,有人謂是對學生不能退讓,但筆者認為是「改革開放不能退」,事實上,在六四後,中國改革的步子更大,到習近平又是另一個改革了,在2013年習李的工作報告中,就提出了59樣改革。

不少人會心急中國改革,希望一夜就可以將社會主義中不好的制度,事情一下子改好,這有點叫吸毒者三分鐘要戒毒一樣,理念偉大,但不可行,今時俄羅斯受制於美國(盧布大貶值)就是三分鐘戒毒的惡果。

保?貨幣價值 經濟免被操控
每個主權國家都要有自己貨幣,在今時國際金融上,國與國間的外?交易,是要個Swift Code,才可完成,主宰這個Swift Code的是個民間機構,但可以受到歐美政治壓力,去取消某國的Swift Code,此即你的貨幣在國際間沒有兌匯能力,伊朗就是被取消了Swift Code的國家,最近英相卡梅倫就提出過要取消俄羅斯的Swift Code,亦入了歐洲議會的議程,但到今日為止,Swift Code這個機構謂不會踢俄羅斯出局,筆者昨文亦提出俄VTB銀行的頭頭Andrey Kostin謂,踢俄羅斯出Swift Code,等於宣戰(War)。

俄羅斯就是行這個Big Bang,一炮打散的改革將盧布一自由兌換就放,結果當盧布的認受性不足時,很易被美國用銀彈玩死。

一直以來俄盧布有兩個主要外?交易中心,一在倫敦,一在塞浦路斯銀行。今時俄盧布在倫敦很早幾乎已冇交易,因為你一舉一動美國都知,只在塞浦路斯銀行有大量交易,在幾年前的希臘國債危機中,塞浦路斯銀行被迫到幾乎清盤,存戶只能拿回20%左右的存款,此中損失最大的是在塞浦路斯的俄與中國大戶,平白沒有了80%的錢,這已是第一個銀彈勁過核彈。

中國見到此,學乖了,在人民幣出海時,是用百花齊放方式,倫敦、澳洲、新西蘭、日本、香港、新加坡、馬來西亞等等地方都有,你美國佬要想用銀彈來炸我人民幣,你先搞好幾十個國家的串連啦!而且每地都是有個額度,由北京操控,不似俄盧布,換幾多都可以由攻擊者操控,這就是循序漸進,穩定壓倒一切的部署。

不過,世界上有些人,是想中國行Big Bang,亦有些附和者,嫌中國改革太慢。唉!望望今日俄羅斯的困局,就知道,為甚麼阿爺一定要循序漸進,又一定要穩定壓倒一切,亦一定一定要一切都要在可控中,不如此,只會遲早淪為美國的經濟殖民地。當然,有些飲可樂大的人,食老麥大的人不介意,但我是飲普洱,食飯大的,我不想中國有苦難的明天。

盧布、石油都是幌子,Swift Code是出血的刀,希望今日之後大家對世界政事,多份陰謀論的認識。為寫此文,看了百幾頁的資料,愈看愈覺得中國要走的路還真多。 

2014年10月27日星期一

滬港通不通了

石鏡泉


環球關注的滬港通應該不開通了,這都要拜佔中所賜,也的確在佔中情勢下,讓國內投資者買港股,都只有等輸,香港人自己輸就好啦,這情況就一如在2007年11月,阿爺叫停直通車,就保障了國內同胞免接火棒。

在佔中未出現前,筆者在9月初已預期過,恒指或有機會下調至二萬二以至萬 八,再唔好樣就萬六,當時筆者橫看掂看,都似乎無乜原因恒指會咁差,就算是國內內房內銀爆煲,阿爺都會頂住,不會如所估的這麼差。今時就知,原來港股PK 不是由內銀,而是由佔中,不過佔中者一定認為,恒指如跌至萬六,也是港府逼跌,不關佔中事。因為佔中搞手是班不負責任的人,講甚麼和平佔中,被拉不反抗, 但有眼見,無反抗?

港股要執生
佔中者不認為害港害股,但筆者有責任和本欄讀者交代,要執生,恒指會否跌向二萬二、萬八、萬六,取決多方面角力,因為筆者不排除魔障可解,但如未能,大家只好走著瞧。

如恒指有三天收低於二萬三,以至低於229三天,到今周末又收低於228。到11月,又收低於222以至219,則恒指往萬八,以至萬六之門將被打開。要打破這個自殘的厄運,首先是要不再自殘,好讓恒指回企上225才可。

美股或亢奮
港 股如斯差,不代表美股一定差,反可能在2014年餘下的9個多星期內,或有亢奮表現,這未必跟今周的美儲局議息會議有關,反正市場已預期美儲局內的鴿派又 抬頭,那句:「仍維持低息一段長時間」仍會在,至於用甚麼原因去維持低息?估計會是歐洲與中國經濟前景不明朗或通脹不足懼,去年11月美儲局就用:美國勞 動參與率不足,近數月就用環球經濟前景欠佳和美國貧富差距大,美儲局一以天下為己任,就反映美儲局不肯加息或要推遲加息的決心。

穆迪信貸評級的Mark Zandi提出5點會使美國經濟脫腳的原因,這包括:

1. 環球經濟增幅放緩,今時中國經濟增長低於7.5%,歐洲經濟增長只得0.3%,如果德國經濟增長也放緩,那美經濟便會被累;

2. 美30年長債息升,如果升上4%,美國的按揭息就會升,影響美國經濟,30年債息4%,何時見過?2013年12月,見圖一;

3. 油價下跌,本來油價下跌是利民生的,但怕下跌過多,會帶來通縮,於是人人都不敢花錢。碰上這個美儲局將又講QE4了;

4. 儲局就要被迫加息,筆者認為這是個埋首書本所帶出來的擔憂。前美儲局主席伯南克的博士論文是研究美國30年代大蕭條時,因通脹突然升,而美儲局加息,累美 經濟增長急跌10%(此跌幅至今未被破)者,而指導他作此研究的,正是今美儲局副主席Stanley Fischer,點會教曉徒弟無師傅呀!Stanley Fischer無老人癡呆和失憶?!政策是人定出來,不是書本理論定出來的;

5. 美股下跌10%或20%,則美經濟會出問題,因財富收縮效應所致。

以上5個原因,相信大家會關心,美股會否跌,以上周五美股所現,無懼紐約出現伊波拉病例看,似乎炒股佬是今朝有炒便得炒,莫待無得炒時空嘆之,為甚麼有這個今朝醉的心態?

留心美股較大波動
美 股市場跟A股市場不一樣,美股是機構投資者和對沖基金?大莊,A股是散戶?大莊,散戶是向自己負責,沒有季結、年結之慮,年結時賺不賺到錢,無所謂,明年 再炒過。但主理機構投資者和對沖基金的經理是「打工仔」,到年終時表現欠佳,投資者(老闆)會炒「打工仔」魷魚,贖回走人,尤其是投資於對沖基金者,都是 短命兼搏命三郎,對沖基金經理被迫要「狼」。

前兩周,不少對沖基金被迫於標普500跌至1820時斬倉,如今就要在1930區被迫追回 來,這樣低沽高?,散戶無問題,但對沖基金經理就有問題,是明年有得撈,無得撈的問題,你是陷這處境的基金經理,將會如何?在這餘下的9個星期,無論 是?、是沽,一定要狼。因此在今年下來,美股可以有較大波動,大家宜留心了。

2014年10月24日星期五

年輕人的不滿

石鏡泉


有謂今次佔中、霸街之所以青年人多聲大,是因為青年一代少了上流機會,他們看不到將來的幸福生活。

前日四位示威青年的心聲中有如下紀錄:
他們說示威的主要原因,在民生方面,港人由出生到死都面對各種困難,出生無床位,讀書無學位,居住無公屋,租金樓價貴,日常購物時,服務港人的商店愈來愈少,政府是地鐵的大股東,地鐵賺大錢也不能制止它年年加價,長期大塞車卻沒法平衡東西隧道的交通流量,市民想收看多一個電視台,政府不批准又沒有合理解釋,年紀老了要看醫生,公共醫療服務又要長久輪候,連死後骨灰都無處安放等。

同樣有位國內生,曾在香港修讀碩士,現在北京工作,他亦觀察到如下:

由 於工作的緣故,在北京的日子,我常常去訪談一些年輕的白領媽媽,她們大多畢業於名校,在大型的國企或外企工作。和她們熟絡之後,閒聊之間,她們也常常流露 出各式各樣的抱怨。比如薪水不高,且上升緩慢,而物價飛漲,樓價更是高得離譜,生活的壓力太大。國內的食品問題多多,如何購買放心的寶寶食物和奶粉,都讓 她們頭疼。而且北京空氣非常汙濁,水質也差,對寶寶成長大為不利。國內的教育體系僵化,應試填鴨的教育手法,難以將寶寶培養成才。抱怨之後,媽媽們大談如 何較嚮往國外的生活,期望自己寶寶以後可以去國外發展和居住。

上街未必可解決問題


在中國內地,無論是從政 的年輕「精英人士」,還是中產的年輕媽媽,或是基層的菜檔小販,他們都有各自的抱怨,其抱怨的主題,都離不開為人做事的艱辛,以及社會的不公不義。而他們 發洩抱怨的方法各異,有的在朋友聚會的餐桌上發洩,有的在平日工作空檔的閒聊中發洩,有的在不經意的閒聊中自然流露。相比內地的年輕人,香港的年輕人很幸 運,因為他們擁有集會遊行自由,可以將心中的各種抱怨,通過走向街頭的方法來宣洩。當一個個青春踴躍的年輕人,帶上儲備已久的抱怨,不約而同的走向街頭, 風雨無阻,就?聚成了在中環群情洶湧,聲勢浩大的集會場面。我從一位參與集會的香港朋友電話中得知,他們集會行為大致保持平和有序,絕無暴力攻擊他人的意 圖,很多集會者都主動清理遺留的水瓶和飯盒。由此可見,他們都是一群可愛可敬的人。

中港兩批青年,你認為哪一地的青年的思想最恐怖?我認為是內地的。話之佢讀完碩士,我認為他的腦是不通如「石屎」,阿媽呀!有不滿是不可以用上街來宣洩的,更何況上街就可以有屋、有醫療、有好工?

筆 者讀大學時都算參與過,搞過示威,上過街,其中大型的包括:中文成為法定語文運動、文憑教師薪酬、保釣、反貪汙捉葛?等,但沒有一個示威是因一己之私要宣 洩而搞或參與的,原因?示威,是個神聖、莊嚴的手段,是絕對的公器,不可私用。若然私用,是否失戀的人,都可以有權出來示威去宣洩?係就死火,因為香港有 哪日沒有掟煲事件?

今時的年輕人對未來覺無助,但請問有哪一代的年輕人感到有助過?除了你老竇大把之外。筆者讀完大學出來,做學位教 師,起薪點是一千五百大元,你可以去半島飲1.1元的咖啡,亦可以吃毫半子兩個的雞尾包,筆者兩樣都做,再加上要還學生貸款,兼自己掏資做教材,買書與學 生看,每月所剩無幾,當時筆者沒想過要買樓,因為自認買唔起,甘於住漏水天台屋,是石棉瓦頂的,嘩!點得呀!石棉瓦可致肺癌?,點唔得?,窮嘛!是否要上 街宣洩?筆者宣洩的方法很簡單,早上七時回學校,做到晚上七時,教書都要朝七晚七?冇法啦!冇助教嘛!晚上七時後都要宣洩?!點呢?做下問題學生的家訪, 或者去半島飲1.1元杯咖啡,幾隻人口水幾小時囉,當時從冇諗過要上街宣洩下。因為這些個人事,不是保釣等大事,男人老狗,要喊?去廁所啦!

我 相信我老竇年輕時,他也有無助過之感,我阿爺年輕時,他也有無助過之感,今時環球青年一代也有無助過,這是很必然的,因為你剛出社會或未出社會做事,人工 是起薪的低點,坐在巴士,望住隔鄰架Benz,就怨何時才有車仔、屋仔、老婆仔,要有三仔,不是靠上街,是要靠你跑街。

走福利社會的路 錢從大眾來 


沒 有教書後,去做推銷員,八月天時,拖著個大皮?去推銷毛氈、毛冷、手袋,那時冇地鐵,只能坐巴士。人家一天跑四個點,兩天八個點,我一天跑八個點,另天在 公司做單,一年下來,年尾花紅四萬,那時一層碧瑤灣才45萬。但仍買不起,一直到畢業後廿年,才能買下間96萬的二手碧瑤灣。這層樓,我從沒住過,一直放 租,仍住在漏水天台石棉瓦頂屋。我沒怨,有行街,但冇上街。

我們沒怨政府給我們的幫助不足,能讀完大學,已心滿意足,已較不少人好好 多,所以就算讀大二時,那邊剛去示威,另邊便幫阿媽擺街(也算霸街)賣糖水,過年賣自家製油角、煎堆,都是很必然事,無怨,不是我們不想怨,而是,還有甚 麼好怨?有太多人較我們更處劣勢,我們再要多些福利,就是拿走了他們的福利,除非我們大家都要納多些稅,我們絕不相信政棍所言,政府福利不足,福利市要找 數的,支持福利的錢,不是從天上掉下來,也不是由政棍津貼來,都是自納稅人來,我們只相信守望相助,故雖然我未儲夠首期去買樓前,我仍拿一定的錢來捐,不 是偉大,是相信窮人要幫窮人,到自己死後才捐,有些窮人未必等得到。絕大部分窮人要的是個搵食機會,但上街,霸街能給他們這機會嗎?

學聯周永康質問港大畢業的高官,可知甚麼是「明德」,我也以港大畢業生的身份,問周永康,你可知甚麼是「格物」?「格物」是要將事分輕重,知其是非,明其道理。知是非,知輕重,才可明其德,是非,輕重不分,尚可明德?是明「失」而矣!

周永康在與政府會上亦謂有位小巴司機告訴他,不怕阻少少路,也支持學生,霸街,是否以此就引伸成全港所有小巴司機都贊成霸街呢?如果真是這樣,周永康的統計學常識認真差:以一當萬。

怎去格物,你只輸入一位小巴司機的data,而忽視小巴商會(應代表不止一位小巴司機)入稟反對你們霸街時,當你們仍是選擇性地抬舉「一司機」對你們的鼓掌,而刻意貶低「小巴商會」對你們的責難時,就明顯未能「格物」,之後何以「明德」。

事 實上不止周永康未能「格物」,佔中三子和一眾霸街搞手,何獨不然。締結個和諧社會,並要先讓大家能安居樂業。而不是光要造反,呀!尚要講多句,有議員兼大 學講師,話政府不回應訴求,會推人去暴亂,如我將其文字稍改:「某某女士,如你不回應我訴求,會推我向你動粗!」如果這種邏輯也成立,這世界怎有強姦呀! 暴亂與強姦,你自己不主動去做,得咩!如得?,你就示範如何被推去強姦與我們看!

「格物」有誤,必然明「失」。最慘是全港要陪你失。

2014年10月16日星期四

神父VS主教

點石成金 - 石鏡泉 2014年10月16日


網上傳來一篇謂是《公教報》特稿,筆者沒有去印證是否真有此文,因為在今時網絡上,有不少謊話,有說是A的話,有說是B的話,反之就不理話是否有理。

一個理性的判斷是,不論是A話,還是B話,其話是否有理?有理可聽,冇理可不理。下文這位自稱為徐錦堯神父的文章。

《公教報》特稿,文章題為《對佔中和爭取民主的反思》,撰文的是徐錦堯神父。

回顧過去個多月來的佔中罷課等事件,有幾個概念需要澄清:
篩選只是取決多與少

一、真正爭拗的,不是「真普選」對「假普選」;而是X%的普選對Y%的普選(即不同程度的普選)。世上沒有100%的普選,因為在所有現存普選制度中,都有或多或少的限制。佔中初期,香港政府要市民「袋住先」的那個普選,連美國政府也曾經承認是「真普選」。

二、不是「有篩選」對「無篩選」;而是篩多篩少的問題。由激進泛民選出的三個方案,便是篩選出來的,而負責「篩選」的委員會只是由二千多人選出,結果是連學者們的溫和方案都被篩掉了。

三、不是「符合國際標準」與「不符合國際標準」的爭論,因為根本沒有「絕對的國際標準」,所有民主國家的普選方案,都不盡相同。個中道理報紙已曾詳細論證,但總是有人堅持自己主張的才符合「國際標準」。這是典型的自以為是的「真理霸」。

四、不是「有良心的示威者」對「沒良心的政府」。回歸以來市民安居樂業,香港在全球的各種排行指標,都比不少城市優越,裏面決少不了中國和香港政府的善良因素。說他們沒良心,是否過分了?

五、 不是「和平的示威者」對「暴力警察」。香港警察只是盡忠職守、維持治安、疏導交通而已,比起港英時代警察的專橫和今天美國警察對待黑人的暴力,香港警察基 本是斯文的。星期六(編按:應為9月28日晚衝擊政府總部前的公民廣場)晚黃之鋒一句:「衝呀」,才是一連串躁動的開始。何況,即使用微笑來堵塞交通,致 其他人利益受損,也是一種暴力。

六、不是「民主」對「不民主」之爭,而是人人口頭上都說民主,行為上卻變為追逐權力。「我犯法,你奈何不了我」的囂張,也是一種權力,結果是愈激烈愈多掌聲。

從 「人大不代表我」這句話開始,發展到街頭陷入「無王管」狀態;有人不聽佔中三子的、不聽學聯的,也不聽政府的,因為「無人能代表我」。學者方案倡議人之一 宋恩榮教授說:「百鳥在林,不如一鳥在手。」另一倡議人雷鼎鳴教授更曾清楚論證:「只要特首有固定的任期,再加上一人一票,選民下一次便可以踢走不稱職的 特首(即所謂票債票償)。這是民主的核心,其他的都是次要。」

沉默的大多數最受傷
霍韜晦曾於國慶日在《信報》感嘆「香港知識 分子何在?」我認為,在香港敢於和群情洶湧的群眾對抗的人,不會很多。知識分子不敢,怕受圍攻;大學教授不敢,怕被學生評審;大眾傳媒不敢,怕流失讀者。 有人敢「橫眉冷對千夫指」或「雖千萬人,吾往矣」嗎?難啊!反之,「有千萬人,吾從之」的「埋堆」,才是今日香港的現狀。受傷的,只是沉默的大多數和香港 的未來。

(此是原文,《公教報》略有刪節)
「徐神父」所要澄清的概念,似乎跟陳日君前主教所一直表達的意見、概念明顯有不同,在面對同一環境下,為甚麼「神父」與前主教認識會有大差異?我不知,你知嗎?

2014年8月25日星期一

耶倫被市場睇死

石鏡泉 


耶倫在Jackson Hole會議,講題是:「Re-Evaluating Labor Market Dynamics」,重估勞動市場動力,當然是講美國勞工市場,這有乜好講?

有美國示威者,穿綠色T恤,上寫「What Recovery」,展示與耶倫看,這個What,是指勞工就業跌WATT,故是無復甦,故就算近月來的美國失業率下跌,美國工人還是不開心,耶倫也知,故其演講主題也是講,甚麼是使人(人民與美儲局)滿意的勞工就業情況是很難界定的,「Difficult to Gauge」,結論是:美儲局仍要寬鬆,不宜倉卒加息。

耶倫這個講話和結論,早就被市場估到,或者可叫被睇死,後果?市場無驚喜。

幣策繼續寬鬆 

CNBC在Jackson Hole會議前,對幾十位經濟學家與市場者做過調查,問他們耶倫在Jackson Hole的取態為何,結果見圖一,基本大家都預期耶倫是鴿派,美儲局貨幣政策是寬鬆。

結果是美國股市又在隔夜刷新了歷史高位,投資者在耶倫發言之前押注其會進一步發表鴿派言論從而造好股市。美儲局為主導的自滿情緒蔓延市場,導致VIX恐慌指數拋壓顯著。投資者對於VIX看跌情緒創2010年以來最高。

對此,法國興業銀行表示由於美儲局「刻意」壓低市場波動率,使得看漲股市氛圍濃重。不過該行也強調,人造的繁榮恐怕難以持久,日本可能就是最好的先例。而彭博社則認為疲軟的貨幣政策在未來一段時間內還將繼續壓制市場波動率。

聯儲局可任意搬龍門
耶倫為甚麼被市場睇死,因為她的觀點一直無改,一直都認為美國隱性失業者或自動失業者仍多,故要一直要維持低息。這點筆者在耶倫未任美儲局主席前,也曾為文談過她這個觀點。她所擔憂的,能靠美國低息解決嗎?筆者認為不能,若是則耶倫會是用錯藥了。

該文成於2013年11月27日,題為「儲局任意搬龍門」,部分文謂:
儲局一早講明,退市的前提是失業率要回低至6.5%,通脹率會升逾2.5%。雖然美儲局亦早早講明達到這兩前提並不代表一定會退市,但如果今時將這兩個前提再改改,又如何?

這個搬龍門之舉,在今次的儲局會議聲明中可能就有個預告。聲明指出:會上有理事提出,今時的失業率是否有Overstates,誇大了就業市場所謂改善狀況。另外又要不要在通脹率設個下限,這即是甚麼?

如果今時的失業率是有誇大了就業情況時,即是6.5%的失業率並不足以證明勞工市場好,亦即不足以證明經濟增長足夠好。一個順理成章之估是,要不要將6.5%失業率的門檻,降低至6%、5.5%、5%……1%?一想到這裏,大家就可以狂想到,龍門架可以由紐約搬到去芝加哥,亦即退市更遙遙無期。

為通脹率設個下限又將如何?美儲局今時的想法是,只要通脹不升,就可以一直QE,但如果通脹不升反跌,則QE是否要加碼?近日公布的美國經濟數據轉差,通脹已不升,如果回跌低於1%時,你估美儲局或其他政客會否要驚呼,要泵水救經濟?

這個失業率門檻是否定過高,通脹率是否未考慮設下限?是以前所有的美儲局議息會議中,未有提出的,今次提出,大家應不會當是美儲局官員無事做,拿來打牙骹吧!

一句講曬,今次美儲局議息聲明是白鴿過白鴿,要美儲局主動退市,怕仍路途十分遙遠,尤其是耶倫接任之後。

耶倫最拿手的是研究就業問題,在這次復甦期中,美國就業,不單被全球投資者看重,亦被美儲局列為門檻之一,跟耶倫可能有關。上周三美儲局議息會議聲明謂,要考慮6.5%的失業率有否誇大,美國就業的所謂良好形勢,或是由耶倫提出的,因為作為個美國就業經濟學專家,是不會只看失業率,而不看其他就業數據,這些是甚麼數據?今日介紹四樣,數據都是來自美國勞工部,一般傳媒少談,但職位經濟學家一定會看。怎解畫?

今時空缺職位有回升是事實,但增長十分慢,未回到2007年美國金融海嘯前,這是因為老闆請人意願未足,所以聘用率的回升,慢過職位空缺的回升。使職位空缺一直較高的另一原因是企業削人手已到削無可削,故今時炒人及離職率一直在創新低,此即老闆不積極炒人,但亦可以是老工人屆退休年,自動流失,這是人口老年化的現象。今時一個可以算幾好,但又絕不是大好的就業數據是主動辭職的人不太多,如這個率急升,反映工人不怕辭職跳槽,因為有更好的工在等著,這個主動辭職率低,反映工人怕去搵馬?只敢騎牛。

當美國失業率由7.8%下跌至7.2%時,美儲局就提出,如果失業率之跌是因為就業勞工減少,(即工人到退休年齡就再不會被當是工人,失了業也等於不失業,只是退休了),則這個失業率跌是無大意義,這個講法,就是從這四數據而來。

伯南克應付金融危機後的可能蕭條,耶倫應付美國就業情況的改善,如果耶倫認為6.5%的失業率,未能真正反映儲局所應要的退市門檻時,則我們在她上任後,應聽到不少搬龍門的議息聲明,市場將會演繹為長放水。股、金、?,通脹將如何?大家諗到就發。 

2014年6月27日星期五

縮

點石成金 - 石鏡泉 2014年6月27日


美國公布其第一季國內生產總值縮、縮、縮,公布初值為縮1%,這較預期的縮1.8%為好,但到昨晚再公布之時是縮2.9%,美國經濟縮、縮、縮,但美股未見大跌,何故?這是因為市場不相信美儲局上周講美國經濟在復甦中的「鬼話」,而是仍持之前所預期的縮1.8%觀點,雖然預期較公布初值的只縮1%為多,但起碼是較接近現實的縮2.9%,正是有預期冇驚奇,因此美股並不被美國經濟縮、縮、縮而嚇到被急沽跌,反因為美債息跌,中長綫利股及企業借貸,而更上屢樓,不過這層樓是,空中樓閣,一個沒有良好經濟基礎支持的股市,你能憑靠幾多?

公布GDP縮的同時,還公布了消費者信心指數,是創了幾年來的新高,這是否啟示了下一季的美國GDP會回到正增長?不一定,美國是個消費型經濟,故消費者信心彌足重要,不過,消費者信心,與消費者有金是兩回事,想消費,不代表有能力消費,今時支持美消費經濟的會是:⑴就業人數要多;⑵每周工薪要增;⑶每周工時要增,當這三項都勁增時,零售額應增,這才是支持美國GDP轉正數的動力,消費者信心?有心無金,冇偉哥可補足這個。

美次季GDP倘差 則陷衰退
今年5月12日筆者有篇「通縮」文章,當美儲局謂美經濟好,筆者唱反調謂美經濟會差,差些被美儲局的唱好壓死,好在這個GDP縮2.9%救了我,假如美國第二季GDP又是負增長,那就技術上美國再陷經濟衰退,如屆時美通脹又升美儲局要出甚麼板斧了,投資者會怎做了?

美國會否連續兩季GDP負增長?走著瞧,再刊「通縮」文供大家參考,且看筆者用那些原因來估美國會通縮?希望今次大家不要再以大隻講心態來看通縮的可能性,有預期,冇驚奇,冇預期,實驚奇,可能會驚死。

人一般不喜通脹,因為物價升、樓價貴、車費貴、食飯貴,但當有通縮,樓價跌、車費跌、食飯平,但人工更平以至失業時,又怕不怕?

2003年沙士期間,香港有通縮,那時閣下的生活是否好過了?相信不。

近日美國一些經濟勢頭,使人擔心。
第一個勢頭是2013年11月美儲局會議紀要列出,有成員認為失業率下至6.5%也不足以言美國就業情況好。因為這個失業率下降可以是因為美國的勞動參與率下降所致。這個結論在今年5月2日的4月失業數據公布中得到證實。美儲局正式謂失業率雖已下降至6.3%,仍不是加息的觸發點。

跟5月8日美國公布新一輪的新申領失業救濟人數,市場預期有32萬多人,公布是31萬多人,申領失業救濟人少,即是經濟會好,理論上這是通脹的溫床,金價應升,美債息應升,不過當日金價跌穿1,300美元一盎斯,美10年債息回至2.6厘水平,雖然當時烏克蘭局勢稍見放緩,但金跌、息跌亦可以是有另個含義,通縮來臨。如果美國勞動就業人口少了,按比例言,可被炒的總勞工數目也應少,故新申領失業救濟人也應少,不值得為被炒人少了而太欣慰。當日金、息是否因此而跌,只能估,信不信由你。

失業率改善不代表經濟好轉
跟著到美儲局耶倫在個場合演講,她講擔心美國的樓房業會慢下來,這配合公布的美國首季GDP增長只得0.1%,與零增長無異,假如第二季和第三季的GDP增長都是0.1,以至負數時,美國將會再度陷於技術性衰退(連續兩季度,GDP負增長),這個含義對環球金融市場意義深遠,有幾深遠?

只要這下一段文章現象出現,就或會出現再下一段文章的現象。
美國勞動參與率續跌,失業率續跌,申領失業人數在32萬至29萬間徘徊,新增非農業職位未能高於25萬個,美國工人時薪與每周工時又不見上升。則:

⑴環球息口回下;⑵美元兌日圓會見100至98日圓;⑶金價下見1,020美元一盎斯;⑷科技股續走軟;⑸公用股走強;⑹地產收租股無運行;⑺環球股市回下,成交萎縮;⑻環球經濟增長/消費/出入口減少;⑼無殼一族見到平樓都買唔到,因為怕失業,供不起;⑽要捱5至7年的賤物鬥窮人,窮人愈鬥愈見窮期。

筆者希望自己估錯,但看見下列一堆圖,認真心實。


2014年6月17日星期二

點使4萬億外匯儲備?

石鏡泉


內地外匯存款龐大,如何運用從而刺激經濟是中央需要考慮的問題。
使錢都要人教?係,如果你想使三、四千萬,怎用人教,買層樓就完了,但如果想使三、四萬億美元,點唔使人教!

阿爺有四萬億外匯儲備,怎使這筆錢,筆者完全無可置喙,所以一定要找專家之言,其中一個是夏斌,他是何許人也?

夏 斌,國務院參事,中國著名經濟學家,國務院發展研究中心金融研究所原所長。歷任中國人民銀行金融研究所應用理論研究室副主任、中國人民銀行金融研究所國內 金融研究室主任、中國證監會交易部主任兼信息部主任、深圳證券交易所總經理、中國人民銀行政策研究室副主任、中國人民銀行非銀行金融機構監管司司長,主要 研究方向為宏觀經濟政策、貨幣政策、金融監管和中國資本市場發展。有關學術論文曾獲中國孫冶方經濟學獎,並多次獲中國金融學會全國優秀論文獎。中國經濟 50人論壇成員。

上文講了Quli,下文講他的建議:
我在2006年給國務院寫過報告,保持合理的外匯儲備,七千多億美元就可以了。其實當時也提出,要趕緊去世界上買黃金、買各種資源。

當 然整體經濟規模在不斷發展,一是我現在再也沒有去測算是否七千億美元就夠,二是現在去測算意義已經不大了。當前重要的是,要趕緊想辦法,不要保留這麼多外 匯,趕緊出去加快投資,買技術、買資源,買瞄準到2030年左右中國進入第一大經濟體時可能緊缺的一切資源。這項工作在世界上是很敏感的事,一定要早規 劃,操作中要講計謀,講策略。我曾強調過,有些事一定不必去公開討論。

需與實體經濟有密切關係
夏斌當然不會講太多,因為如何 使這三、四萬億美元外匯,絕對是個國家機密,因為市場上有句話:凡是中國生產的,你不要生產,凡是中國要買的,你一定要早過中國而買,因為中國一買,價必 升,例如中國要買鐵礦石,澳洲就年年加價,一加就是90%、50%,澳洲的供應商不怕,因為中國的鋼鐵工業沒有了鐵礦石怎辦?

夏斌是於2006年寫過報告作建議,而在之後,我們就看到一些中資企業到國外去收購,此中包括中信泰富(267)收購澳洲鐵礦石、中海油(883)收購海外油田、吉利(175)收購澳洲一家波箱廠,及後又收購了富豪、聯想(992)收購IBM的手提電腦業務等等,不過這些收購有些成功,有些不成功,原因不一而足,最主要的中國花外匯冇經驗,加上一些不太合規矩的行為,結果不少海外收購都是無善終,吉利的收購算是異數了,但要論成功,怕還要一定時間。

如果大家不知阿爺在2006年已考慮過外匯幾多才夠,幾多是過多時(你估夏斌寫報告是閉門想出來,而不是應阿爺要求而作調研?),大家又怎可以今時去試圖想像下,中信、中海油、吉利等收購,是負有國家任務,而不是純商業行為?

買海外企業,買資源,買金是其中一個選擇,用外匯還可以有其他途徑,首先要知道這個外匯儲備的形成:

據 外匯局國際收支司司長管濤表示,中國的外匯儲備增加基本上來自於經常項目和直接投資的順差。從2001年到2013年,這13年經常項目順差加上直接投資 項下的淨流入有3.8萬億美元,同期交易形成的外匯儲備資產增加是3.7萬億美元,過去13年的外匯儲備增長基本上可以用貿易和投資活動來解釋,也就是和 我們的實體經濟活動密切相關的。

當然此中也有熱錢趁勢來華,但具體數目多少,難以計算。 


據官方公布的使匯率則和方法是:
管 濤亦表示,解決外匯儲備過多要雙管齊下。在解決流量問題上,主要是要加快推進經濟發展方式轉變和結構調整,使經濟增長由較多依賴投資、出口轉向消費、投 資、出口協調拉動;此外,增加進口,促進貿易收支平衡,要繼續完善市場化的人民幣匯率形成機制,進一步發揮匯率對國際收支調節的價格槓桿作用;加強跨境資 金流動的監測,防範資本集中流出可能帶來的風險等。

可用於購買海外資產
此外要盤活存量。要按照國家提出的「依法合規、有償使用、提高效益、有效監管」原則,根據國家改革開放整體部署和經濟發展的客觀需要,不斷創新外匯儲備運用方式,提高外匯資源使用效率。

外匯局總經濟師黃國波曾介紹:中國已經開展了多層次外匯儲備,如人民銀行和外匯局通過創新外匯市場工具或平台積極調節銀行和資金市場外匯餘缺,對國家一些重點對外合作項目和國家重點支持的產業提供外匯資金的支持,緩解企業外匯資金不足等。

在 外匯儲備能不能用於基建、養老、醫療等方面的問題上,黃國波表示,外匯儲備資金投入到國內領域,那首先要注意國內領域需要的是外匯還是人民幣,如果需要的 是外匯,可以通過一定方式購匯,一些投資實體可以對它進行外匯資本金的投資,「如果國內的基建項目需要的是人民幣,那就會產生一些問題,因為外匯儲備是外 匯,如果把它兌換成人民幣會形成二次結匯,套出人民幣,外匯儲備不會實質下降。

黃國波表示,這些年,外匯局一方面滿足實體經濟包括基礎設施投資方面對外匯資金的需要,滿足國內購匯需求;另一方面,通過銀行體系提供比較充裕的外匯資金,解決基礎設施投資的需要。

「把 外匯儲備用於醫療、養老,除了出現『二次結匯』,還會存在無償分配使用央行以負債支持的外匯資產的問題。」黃國波表示,由於外匯儲備是用人民銀行的負債支 持購匯形成的,這部分資金對應的是人民銀行的負債,把這塊資產拿來無償的給大家養老、支出醫療費用的話,那銀行就剩下一堆欠債,資產沒有了,如此央行穩健 性就沒有了,「所以討論無償使用外匯儲備,在我國家目前一定要考慮到外匯儲備其實對應的是負債問題。」

按外管局一眾官員的解畫,明顯 地,外匯儲備不能拿來促內需、供內銷,而一定要往外投,還要能產生一定的投資收益,亦或要如夏斌所言,能應付中國到2030年發展時的資源所需,此亦即, 一些國企、民企,例如光大,將會重組成有收購力的企業航母,大舉出「海」,去世界各地買資源投資去,香港會否有得益?有,但怕仍是大企業與金融界有得益, 一般打工仔仍可能得個做字,想做得冇咁辛苦,怕只有好好投資,因為阿爺使錢,一定帶來企業得益,問題是你是否買中而已!

2014年6月16日星期一

阿爺嫌美金腥

 石鏡泉 


錢,尤其是美元,似乎無人嫌多,但李克強總理日前在訪非時表示:「巨額外匯儲備是一個沉重的負擔」,分明是嫌錢腥。

中國的總理似乎有鋪癮,在外訪期間放深水彈,2007年溫家寶外訪越南講直通車暫不來,今次講外匯多,會帶來怎樣的震撼?

6月12日,外匯局官員在中國政府網訪談中表示,外匯儲備佔央行總資產的比重超過80%,外匯儲備過快增長帶來加大宏觀調控難度等挑戰,我國已開展多層次外匯儲備運用,但將外匯儲備用於醫療、養老等方面會影響央行穩健性。

中國外匯儲備現在基本上達到4萬億美元,外匯儲備佔央行總資產的比重超過80%。過去外匯儲備對平穩中國宏觀經濟、經濟發展,起很大作用,外匯局總經濟師黃國波表示:

加入世貿 外儲大增
⑴外匯儲備增長過快,反映中國國際收支失衡;
⑵加大宏觀調控難度。 

對這兩點試作解畫。
中國外匯儲備,是靠出口賺或外來投資累積而來,外匯儲備增長過快,反映出口所賺的美元,較入口所花的美元多,又或外資來華投資熱情高漲,湧入的資金快過中國往外投資的資金,兩者都會帶來外匯存量的增長。

在70年代,中國無論怎努力去做三來一補,來料加工,由於所賺是勞務費,真是造三千萬雙波鞋與美國都未夠錢去買一架波音飛機,當時環球諸國,尤其是美國,都不介意中國每月賺到一億美元的外匯,因為做埋做埋,都是一鋪過去買美國貨。故當時美國雖有最優惠國待遇條款年年卡難,美國在次次攞多多著數後都放行,亦由於當時不感到中國的賺匯能力得老鼠尾生瘡咁大,不單不會威脅到美元地位,更讓13億人民人人愛美金,鞏固美元地位,亦是在這「無威脅啩」的前提下,讓中國加入了世貿組織(WTO),其中一個條款是中國要保持其出入口平衡,不可賺太多外匯。

不過,中國一加入WTO後,不少外資就來華設廠、採購,例如蘋果就找富士康在華生產手機,使到中國成為全球最大的工廠,中國賺匯的能力亦大大提升,可以一月之內賺匯過千億美元,跟70年代時,每月只賺匯一億至十億美元不可同日而語,中國在加入WTO後,賺匯能力之高之大,帶來不少發達經濟,尤其是美國的批評。怎辦:

一個方法是要求人民幣升值,人民幣亦確見升了約三成。
另個方法是:美國早留一手,可以單方面行反傾銷調查及宣判,加你中國貨的關稅,近年來中國的輪胎業、鋼管業、太陽能板業都受到美國的大額反傾銷關稅的「迫害」。

這個中國外匯儲備大增,再加上人民幣匯價高低之爭,成為中美兩國間的一條刺,不宜中美發展兩個大國的關係,亦不排除因此而帶動美國加強與日、越、菲聯手,在東海與南海搞局,弄出個不太穩的政治局勢,拖累到中國國內的經濟改革、結構調整,以及於2020年附近完成第十二個五年規劃的目標。

現代國家有三種國家安全,⑴領土安全,靠軍力保障;⑵網絡安全,靠科技保障;⑶金融系統安全,靠自己監管和將自己國家貨幣確定為全球人見人愛的貨幣,由於你愛美元,所以美國可以無限量地印美元供大家收藏,但美國人就可以藉此逍遙快活去。

這三個國家安全對美國言,⑴和⑵絕對是安全有保證,但至於第3個的金融系統安全,就不易保證,因為美國確太不自愛,之前太大使,印了過多的美元,2008年雷曼兄弟倒閉後,又再進一步QE,發了更多的美元,如果世人突然對「美元」的愛意轉淡,移情別戀歐元或人民幣,就算只是截了對美元的10%愛意,美元需求減些,美息會升些,對美國這個消費經濟國家言,你話死唔死?

中國是知道箇中矛盾,但亦不能揸到成手都是美元,可以做的方法是講與你美國人知,我嫌錢腥,唔想再賺咁多,只想使多啲,這亦是睦鄰之道。

為甚麼人行揸多了美元又會加大宏觀調控難度?這要從外匯流入了中國後的移動路綫說起。

外匯入華 央行被迫印銀紙
外匯入華後,除非是被收在床下底,如一旦流入銀行體系,收款的銀行一定不會將之束之高閣,而是拿去中國銀行(3988)這個由阿爺指定的接收外匯銀行去,途徑一般是由做到外匯的銀行/企業,將外匯賣與中行,得到人民幣,此即是謂,每一元外匯的流入,會迫使中行/人行提供按匯率計,同等價值的人民幣來,即是迫人行印多了銀紙,市場上人民幣多了,便有通脹壓力,因為拿到這些人民幣的人會去買樓、買股或其他的投資/炒賣活動。

由於中國只准人民幣作流通幣,那些拿了外匯到銀行的企業,如果他們開了個外匯戶口,可以日後買回之前沽出的外匯額度時,又即是謂人行要隨時準備這些外匯戶頭隨時來買回提取之前存入的外匯,當外匯儲備佔央行總資產比重高(今時達80%),人行的資產負債結構就不平均,會帶來較大的匯率風險和成本對沖壓力,怎辦?明天續。

2014年5月7日星期三

美失業率缺乏指標性


前美儲局主席伯南克,於2013年5月22日宣布會逐步減少買債,並正式提出退市(即可以加息)的指標:其一,通脹高於2%,其二,失業率跌低於6.5%。市場為減少買債擔心之餘,亦為伯南克這個加息的明確指示感到欣興,因為龍門清楚明白。為甚麼今時又要搬龍門?

原因是:伯南克當時亂點了龍門。
美儲局都會亂點龍門?不用奇怪,大國手也可以醫死人,因為病情複雜多變,當時看X光片時,看漏了一個病灶,後來這個病灶愈來愈大,帶來併發症,之前的診斷變無效。

參與勞動率下降 非經濟好轉
這 個病灶叫:勞動參與率,費城儲備局經濟師Shigeru Fujita於2014年2月6日發表了份有關「勞動參與率日減的原因」。2014年2月6日發表的是修訂版,原初版應在2013年第二季刊出,有儲局官 員於2013年11月的會議中,已提出了,如果失業率的下降,是因為勞動參與率下跌而來時,則失業率跌到6.5%,也不代表美國經濟有好轉,這就是美儲局 搬龍門之因由。

費城儲局這份研究提出:
⑴2007年12月的美衰退(他們叫Great Recession)前,美失業率是5%。

⑵2009年尾,美失業率升逾10%。
⑶2013年尾,美失業率回低至6.7%。
⑷2009年尾至2013年尾,失業率的回落快過費城儲局的數次事前預期,例如:2013年第三季的失業率為7.2%,但之前一年所作的預期則為7.8%。

⑸跟失業率下跌同期,勞動就業率亦見下跌。
⑹勞動就業率自2000年的67.3%高位逐年下跌。
至2013年已跌了4%,這期內的勞動就業率下跌是不均勻的,2004至2007年間,幾無下跌,在2007年的衰退後,勞動就業率下跌加速,2009年10月,勞動就業率為65%,2013年12月勞動就業率下跌2.2%至62.8%。

⑺以上關係見圖一。
⑻費城儲局研究發現,勞動失業率下跌,主要原因有三:⑴退休,⑵失去工作能力,⑶其他。

這三個原因自1998年第一季以來的走勢見圖二。
⑼ 以不同年作起點,以上三個原因的走勢速度見圖三和圖四,可見自2007年後,因退休而不工作者,急劇上升,如工人退休就不再工作,此即美國勞動人口會減 縮,會減少工業、製造業類的產出(冇人做嘢,甚至有工冇人做),如這些退休者窮者居多,會減少消費(美國經濟是消費為主),但另方面政府要多付退休金,老 人多病會增醫療福利支出;簡言之,GDP增長會慢,政府稅入會少,醫療福利及退休金支出會升,你係奧巴馬都頭大。

人口老化 醫療福利支出大增
⑽至於因其他原因而脫離勞動就業市場者,只要是為免就業(失業),而不肯畢業,即讀完書又讀(圖五、圖六)。

看完費城儲局這份報告,是否會得出如下結論?
(A)如勞動就業率持續跌,失業率跌亦無意義?
(B)美儲局不能不搬6.5%失業率就加息這龍門?
(C)既然失業率已失其做龍門的意義,如投資者仍月月盼等就業報告,是否有點落後於現實形勢?

(D) 亦是這樣,筆者周一文有關美國就業文是可以不等上周五的就業數據公布就寫,因為自2013年11月起,美儲局已當失業率冇到(Non-Event)如投資 者仍當失業率是大件事,或會自找煩惱。筆者以前曾為文指出,失業率降至5.5%(即低於美國自然失業率的5.8%)也不足以言美國就業好,經濟好,因為美 國人口老化,退休人士日多,亦即勞動參與率日跌,失業率跌亦要必然。這個趨勢一日不逆轉,失業率跌亦將無大意義了。

石鏡泉

2014年3月6日星期四

普京的反擊

點石成金 - 石鏡泉 


據俄羅斯國防部網站報道,俄羅斯海軍唯一現役的庫滋涅佐夫號航空母艦於當地時間2月28日對塞浦路斯進行了友好訪問。俄羅斯網友也在網絡上曝光了該艦航母在塞浦路斯的最新畫面。


美國海軍網報道,由美國海軍布什號尼米戡級航空母艦組成的航母打擊大隊於2月27日穿過直布羅陀海峽駛入地中海。

烏克蘭事件反證明一件事,俄羅斯帝國已以王者身份回歸。麥克亞瑟的:「I will come back。」名言,一比之下,便被比下去,因為俄的帝國回歸,不是以盟軍式回歸,而是單拖式,並以一敵七(G7),並打贏而回歸的。

周一(四日)筆者在《經濟通》《選股情報》欄文題:「烏局不烏」,是謂烏克蘭局勢看似牙煙,實則不然,因為烏克蘭軍隊不會抗俄而開槍,如烏克蘭與俄不開槍,而歐美開槍就認真那個。

不少人認為俄軍不再軍演,回歸駐地,是普京想大事化小、放和平鴿,昨天大家都看見:「局勢緩和,市彈」的觀點,筆者另有看法。

普京在烏克蘭邊境的軍演是支援俄軍入克里米亞,而不是要入侵烏克蘭。入克里米亞是普京的最終目的,亦是唯一目的。不是入佔烏克蘭,這是筆者在周六「克里米亞」一文時所指出的普京意不在「烏」,在「克」克里米亞的克。

今有1.6萬名俄軍在有300萬人口的克里米亞,在入克之初,普京也不知在克的烏克蘭軍隊,和在烏的烏克蘭軍隊會否起來抗俄,故定會大軍陳境,以防萬一,但入克完畢後,在克和在烏的烏克蘭軍隊未發一槍,普京如仍軍壓烏境,就是對烏人民極大不友善(不是對G7不友善,要對G7友善就要撤出克,怎可能?)普京入克目標已達,自然要俄軍回歸駐地。在這撤回之前,大家估普京會否已和烏軍指揮傾過,烏軍其實已基本上投俄不反抗,只要這協議一達成,則任何政治壓力要烏軍動員也不成立,因為邊境無俄軍,而克境俄軍則受克/俄/烏民眾歡迎,你基輔政府能做甚麼去反對克境人民意願?

大家按兵不動 淪為口水戰 

環球市場為這普京「和平鴿」行動而彈升,但是否烏局就此歸於平靜?信都傻。由今時至五月,烏局會淪於大國間的口水戰。恒指會在這些口水戰中反覆,仍是看228/222/215。

為甚麼烏局會淪為口水戰?且看些新聞報道:
?美國四日宣布援助烏克蘭十億美元,幫助烏克蘭應對「俄羅斯出於政治動機而採取的貿易行動」。同日,俄羅斯天然氣工業公司宣布,烏克蘭尚拖欠逾15億美元天然氣費,自今年四月起,該公司將停止向烏克蘭供應優惠天然氣。

另據悉,三月四日,俄羅斯聯邦委員會(議會上院)副議長布什明表示,克里米亞政府請求俄羅斯提供60億美元經濟援助,俄財政部已制定相關方案,將馬上提交政府審議。

人家欠15億美元,美國幫十億美元,克里米亞要求俄援60億美元,美國今時國窮才致銀彈少過人,講乜!

?美國布殊號航空母艦群於2月27日經過直布羅陀而入地中海,理論上在三月一日已可抵土耳其海面,要制止俄軍入克里米亞?起機啦!但君可聞有美機介入?原因,怕了俄海軍唯一現役的庫茲涅佐夫號航空母艦於2月28日對塞浦路斯進行友好訪問?筆者能找到這兩隻航母的行動相,不是筆者好?,而只是八卦,大家知道歷來行軍是以詭、以秘,今時則是俄羅斯國防部網站揭自己航母行蹤,而美國海軍網則揭自己航母行蹤,還死慌你唔信,影埋相公諸於世,為甚麼?

筆者認為,大家都在2月28日會面於土耳其海面,但就大家都怕對方誤會自己動真格,故在自己網站吹笛:我來了。唉!軍事行動,使鬼你吹笛,但?預警機只能拉警報,不知你意圖。在自己網上自爆行蹤,就是謂:例行公事,大家都要站站台,不用除炮衣,免誤會。

當然和平可以在晝夜間失去,若是,大家應在稍後聽到這兩組航空母艦的埋牙消息,但會否真埋牙?估計難,有估計俄潛艇如要摧毀布殊航空母艦群要射370枚飛彈,不是我說的,軍事資料如是說。

?奧巴馬不參加G8會,普京的回應是:「不想來就別來」。中新社莫斯科三月四日電「我們正在籌備八國集團(G8)峰會,準備好了迎接各國同事。如果他們不想來——那就別來」,就西方關於「抵制索契G8峰會」及對俄施加制裁的言論,俄羅斯總統普京四日在此間回應說。

俄警告棄用美元 拖垮美經濟
跟著普京反手一擊(問)「有人動輒指摘我們行為不合法,我總反問,『你以為你所做的都合法嗎?』,對方總回答「是的」,普京稱,「我特別要提醒美國的是,在阿富汗、伊拉克、利比亞,美國要麼無視安理會,不通過任何制裁措施就悍然動武,要麼就扭曲現有決議,在利比亞,美國的行為就是如此。」

美國怎回應?應該不會回應,因為被普京一「問」擊中(倒?)。
?美國謂制裁俄羅斯。迄今為止美國國務卿克里出話最狠,但最無外交智慧,是出乎筆者意料之外的,反之奧巴馬慎言留一手,他指俄羅斯「站到了歷史的對立面」,大家可明白這個歷史是指甚麼的歷史?有德國媒體作了解釋:「現在唯一明智的手段是外交,不能讓『冷戰』回來,更不能讓『一戰』在一百年後重現。」第一次世界大戰的前哨戰就是在克里米亞展開的,不讀一戰歷史,不明奧巴馬所指,普京對奧巴馬指摘未回應,但普京助手回應了:「如果美國敢制裁,俄羅斯可以在國際交易中停止使用美元,那將會令美國金融系統『崩潰』。」同樣的話曾出於伊拉克侯賽因,與前伊朗領導人之口,都招來美國圍剿,今時普京助手(不是普京,又是留一手)出言,叫美國要小心行事。

俄羅斯絕對可以要求歐洲買俄天然氣時用歐元、用盧布,而不用美元,可以要求中國買俄天然氣時用人民幣、用盧布,可以要求所有在俄投資的西方企業全用歐元或盧布結算,最簡而易見的是,在俄羅斯的三百家麥當勞,只能拿盧布回美國,又或要在黑市市場將盧布換美元,這將使所在美在俄企業盈利大減。要明白,80年代,美俄冷戰時,沒有美企業在俄生根開葉,今時美國企業在俄有業務者不知凡幾,制裁俄羅斯也難免會制裁到美,歐、澳、日、意、加在俄的企業,美國會賠嗎?所以日前就傳出份英國國會文件,謂有部分英國議員反對制裁俄羅斯。這份機密文件之所以在這些關鍵時刻流出街,是俄羅斯的特工厲害,還是斯證登提供的勾?技術厲害?難說,總之是烏局一日未完,爆料之聞不絕,因為大家都打因住波,講口水多過講水,亦因此,口水花四濺之時,大家不要使一時一刻之言論,煙幕行動所蔽,而做錯事。昨早在經濟通欄內,筆者已明言,昨早的不少分析:「局勢緩和,市彈。」是不靠譜的,到昨日收市,有眼你見,口水花都浸死人,是口水花多還是盲舂舂找死?